Vorwort
Diese Studie beginnt mit einer einfachen Beobachtung aus der täglichen Arbeit: Zwischen dem Moment, in dem ein Unternehmen leistet, und dem Moment, in dem es sein Geld sieht, liegt eine Lücke. Wie groß diese Lücke für die österreichische Volkswirtschaft insgesamt ist, konnte bisher niemand präzise sagen. Seit die Jahresabschlüsse des Firmenbuchs als offene Daten maschinell auswertbar sind, lässt sie sich erstmals vermessen, nicht mit einer Umfrage, sondern mit den Bilanzen selbst.
"195 Milliarden Euro sind keine Randnotiz der Buchhaltung, sondern der größte stille Kreditmarkt des Landes. Österreichs Unternehmen finanzieren einander im Umfang von 38 Prozent des BIP, meist unfreiwillig und meist unverzinst. Wer liefert, ist Bank seines Kunden, ob er will oder nicht." Dr. Maximilian Kindler, Autor, Gründer und Geschäftsführer von incaseof.law
"Wir haben nicht gefragt, wir haben gezählt: 149.916 Jahresabschlüsse, jede Zahl reproduzierbar. Am meisten überrascht hat uns die Konzentration: Ein Prozent der Unternehmen hält 61 Prozent des gebundenen Kapitals, während bei den Kleinsten mehr als jede vierte Bilanz ohne Eigenkapitalpuffer dasteht." Stephan Holzbach, MSc, Co-Autor und CMO von incaseof.law
Der Anspruch dieser Studie ist bewusst nüchtern: keine Schätzungen, keine dramatisierten Begriffe, jede externe Zahl gegen die Originalquelle geprüft, jede eigene Zahl aus dem veröffentlichten Analysecode reproduzierbar. Wo die Daten schweigen, schweigt auch die Studie und sagt das offen. Gerade deshalb, davon sind wir überzeugt, tragen die Ergebnisse: Sie zeigen eine Unternehmenslandschaft, die auf ihr Geld wartet, und sie zeigen, wo dieses Warten zum Risiko wird.
Wien, im Juli 2026
Dr. Maximilian Kindler und Stephan Holzbach, MSc
Executive Summary
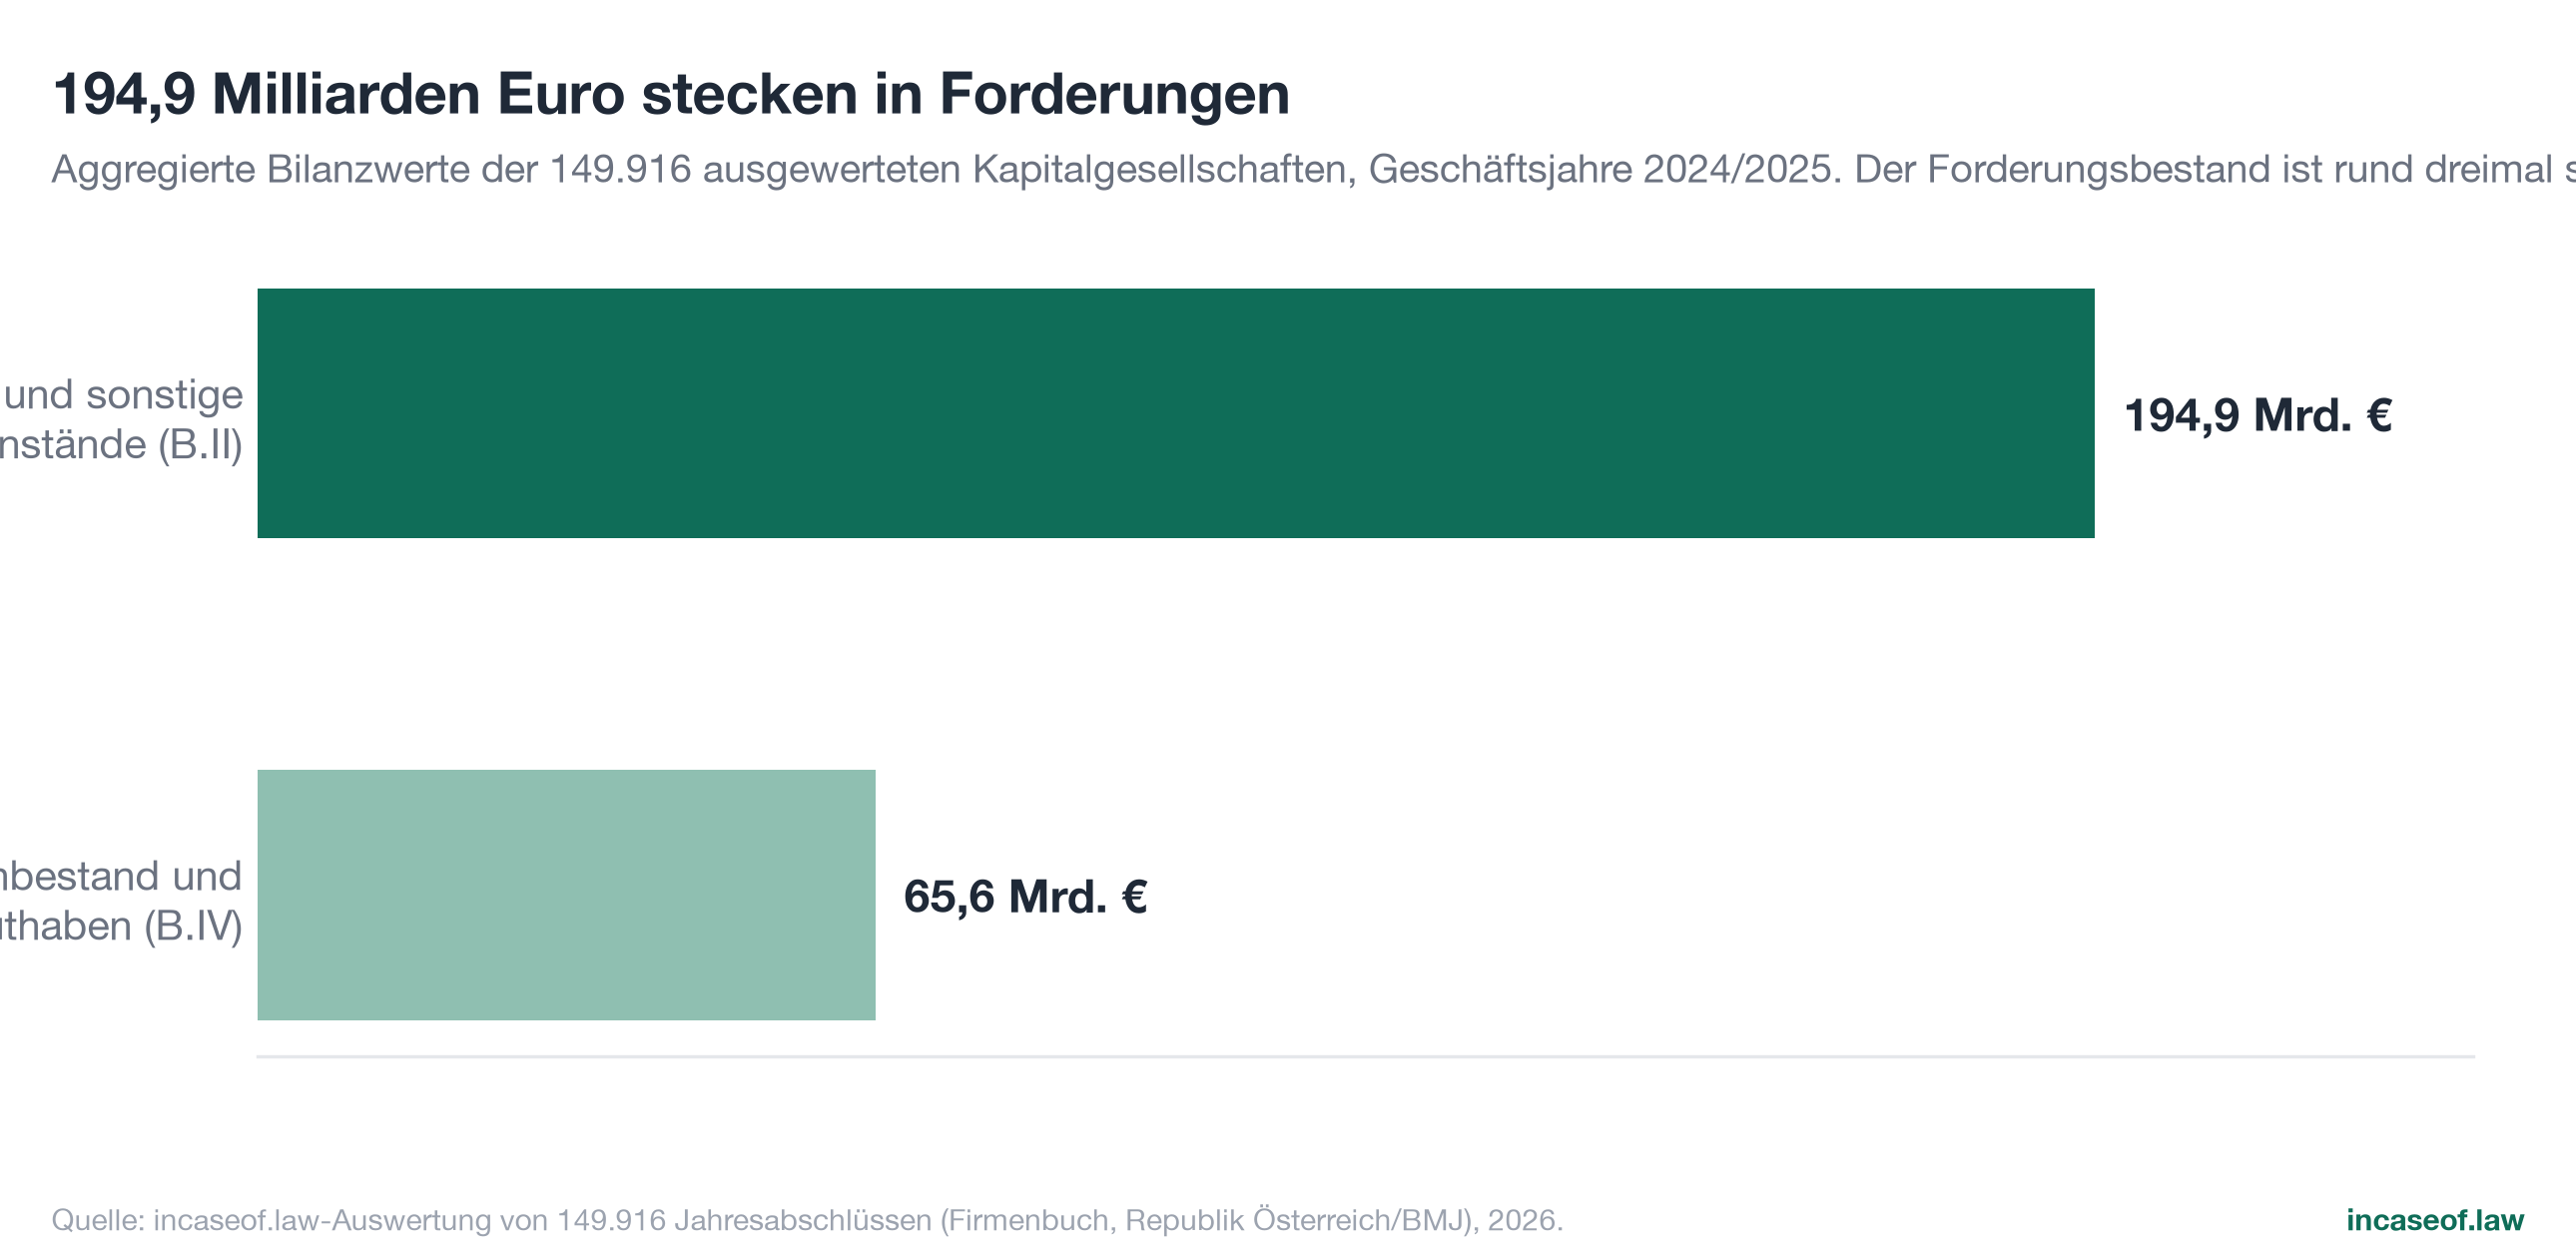
Österreichs Unternehmen finanzieren einander in erheblichem Umfang: Zum jeweils jüngsten Bilanzstichtag der Geschäftsjahre 2024 und 2025 weisen die 149.916 ausgewerteten Kapitalgesellschaften zusammen 194,9 Milliarden Euro in der Bilanzposition "Forderungen und sonstige Vermögensgegenstände" (Position B.II nach § 224 UGB) aus. Das entspricht 38 Prozent des österreichischen Bruttoinlandsprodukts von 512,8 Milliarden Euro im Jahr 2025 (Statistik Austria, 2026) und etwa dem Dreifachen der liquiden Mittel, die dieselben Unternehmen in Kassa und Bankguthaben halten (65,6 Milliarden Euro). Jeder fünfte Euro der aggregierten Bilanzsumme von 951,8 Milliarden Euro ist damit in Forderungen gebunden.
Diese Studie legt erstmals eine vollständige, registerbasierte Vermessung dieser Forderungslandschaft vor. Grundlage ist keine Stichprobe und keine Umfrage, sondern die maschinelle Auswertung sämtlicher elektronisch offengelegter Jahresabschlüsse österreichischer Kapitalgesellschaften über die Informationsweiterverwendungs-Schnittstelle des Firmenbuchs (Registerdaten: Republik Österreich, vertreten durch das BMJ). Sechs Befunde prägen das Bild:
Erstens: Die Kapitalbindung ist breit, aber extrem ungleich verteilt. Die Median-Forderungsquote liegt bei 22,5 Prozent der Bilanzsumme, der Mittelwert bei 33,4 Prozent. Hinter dieser Differenz steht eine stark rechtsschiefe Verteilung: Ein Drittel der Unternehmen (34,0 Prozent) hält Forderungen von weniger als 10 Prozent der Bilanzsumme, während bei 13,8 Prozent der Unternehmen mehr als 80 Prozent der Bilanz aus Forderungen und sonstigen Vermögensgegenständen bestehen. Das Volumen konzentriert sich in wenigen Händen: Das oberste Prozent der Unternehmen (1.499 Gesellschaften) hält 61,0 Prozent des gesamten Forderungsbestands, die obersten zehn Prozent halten 88,2 Prozent. Der Gini-Koeffizient der Forderungsverteilung beträgt 0,92.
Zweitens: Hohe Forderungslast trifft häufig auf schwache Puffer. 32.437 Unternehmen (21,6 Prozent) weisen negatives Eigenkapital aus; bei Kleinstkapitalgesellschaften betrifft das 27,9 Prozent. 9.139 Unternehmen kombinieren negatives Eigenkapital mit einer Forderungsquote von über 50 Prozent der Bilanzsumme: Bei ihnen ist der wichtigste Vermögensblock zugleich der unsicherste.
Drittens: Die Liquiditätsdeckung ist polarisiert. 45,1 Prozent der Unternehmen mit Forderungsbestand halten liquide Mittel von weniger als einem Viertel dieses Bestands (bezogen auf alle ausgewerteten Unternehmen: 43,2 Prozent). Gut ein Drittel (34,8 Prozent) kommt nicht einmal auf 10 Prozent Kassa-Deckung, während ein weiteres Drittel (34,7 Prozent) mehr Liquidität als Forderungen hält. Auffällig ist das Größenmuster: Gerade Großunternehmen liegen mit 58,1 Prozent am häufigsten unter der 25-Prozent-Deckung, was auf Konzernstrukturen und Cash-Pooling hinweist.
Viertens: Der Bestand wächst weiter. Bei den 130.873 Unternehmen mit ausgewiesenem Vorjahreswert stieg der Forderungsbestand im Median um 1,9 Prozent; 52,9 Prozent der Unternehmen bauten Forderungen auf, fast jedes dritte (30,7 Prozent) um mehr als ein Viertel. Auf um Ausreißer und Parsing-Anomalien bereinigter Basis wuchs das aggregierte Volumen um 4,1 Prozent.
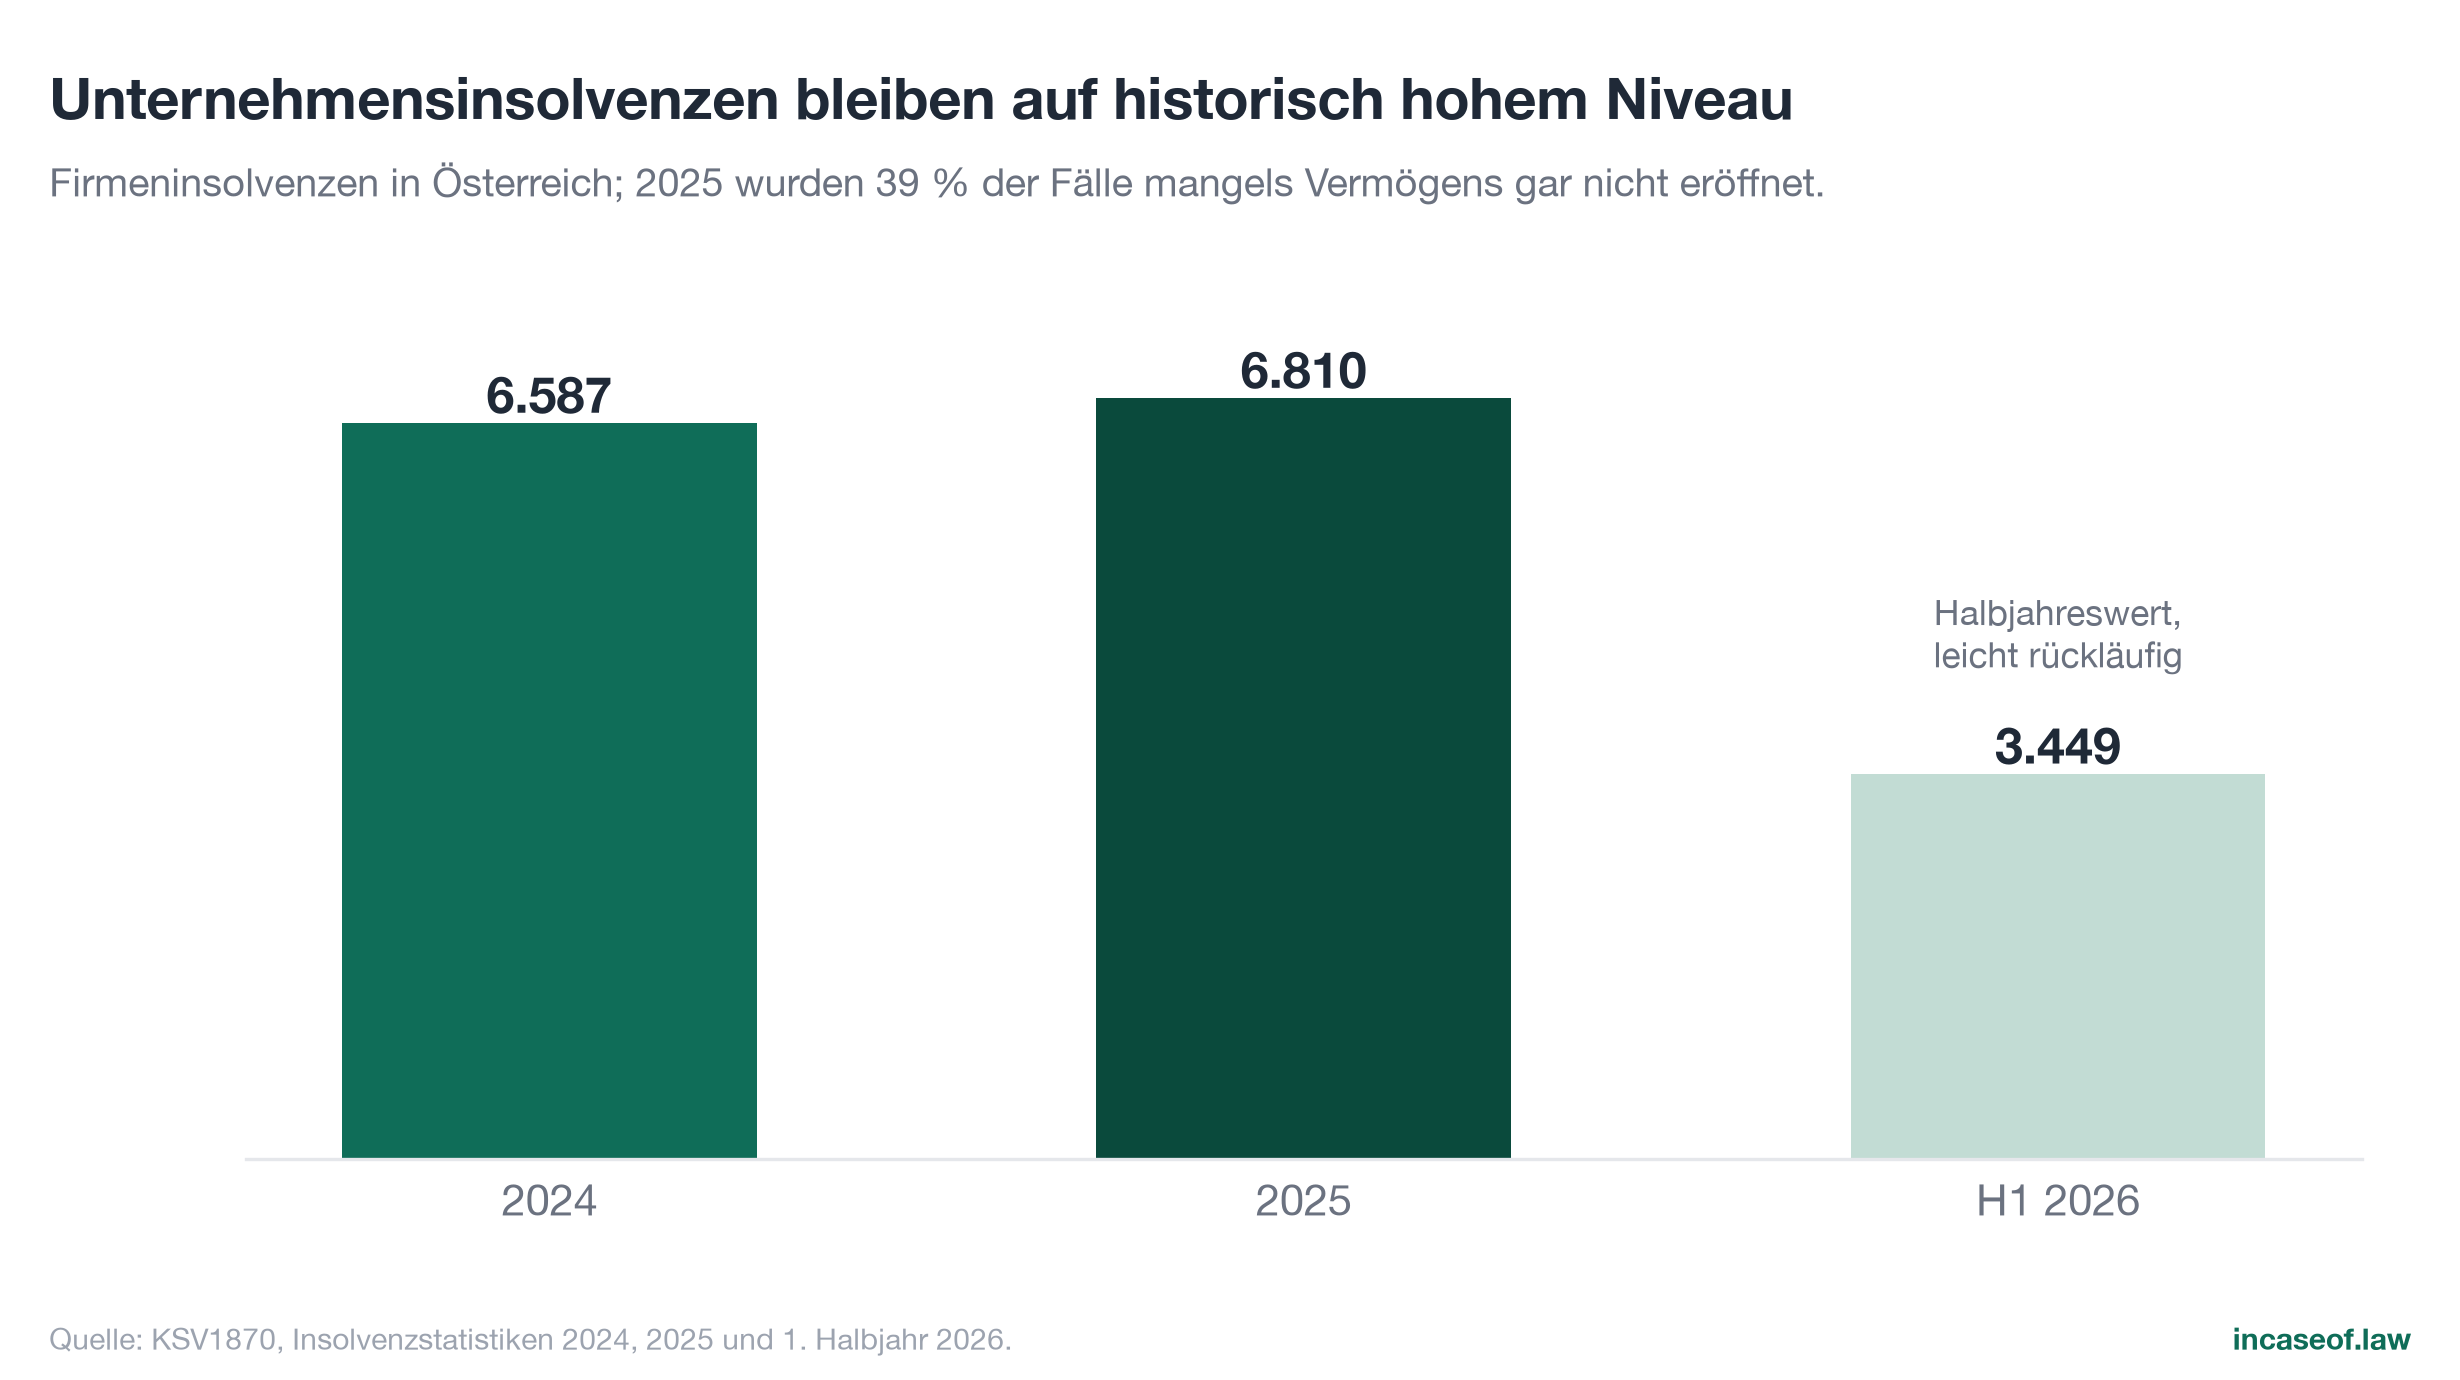
Fünftens: Das Umfeld verschärft die Lage. Österreich verzeichnete 2024 mit 6.587 und 2025 mit 6.810 Unternehmensinsolvenzen historisch hohe Werte; im ersten Halbjahr 2026 blieb das Niveau mit 3.449 Fällen nur leicht rückläufig (KSV1870, 2025, 2026a, 2026b). 84 Prozent der österreichischen Unternehmen berichten von verspäteten B2B-Zahlungen, gegenüber 77 Prozent in Westeuropa (Atradius, 2026). 63 Prozent sorgen sich laut Intrum (2026b) mehr denn je um die Zahlungsfähigkeit ihrer Kunden, der höchste Wert aller befragten Länder; 32 Prozent berichten Produktivitätsverluste durch die Einbringung überfälliger Forderungen, mehr als das Doppelte des europäischen Durchschnitts von 15 Prozent.
Sechstens: Gebundenes Kapital kostet real. Beim aktuellen Zinsumfeld (Einlagefazilität 2,25 Prozent, Hauptrefinanzierungssatz 2,40 Prozent seit 17. Juni 2026; OeNB, 2026a) entspricht der Forderungsbestand von 194,9 Milliarden Euro einem jährlichen Finanzierungs- beziehungsweise Opportunitätseffekt von rund 7,8 Milliarden Euro bei 4 Prozent und bis zu 15,6 Milliarden Euro bei 8 Prozent Kapitalkostensatz. Diese Szenariorechnung ist keine Schadensschätzung; sie beziffert die Größenordnung der Kapitalbindung, bevor Ausfälle, Einbringungskosten oder Produktivitätsverluste überhaupt berücksichtigt sind.
Die Studie ist bewusst konservativ angelegt: Die Position B.II enthält neben Lieferforderungen auch konzerninterne Forderungen und sonstige Vermögensgegenstände; sie ist ein Maß für gebundenes Kapital, nicht für überfällige Rechnungen. Wo die Daten keine Aussage tragen, etwa bei Branchenzuordnungen oder der Umschlagsdauer kleiner Gesellschaften, verzichtet die Studie auf Schätzungen und weist die Lücke aus (Kapitel 15). Gerade in dieser Abgrenzung liegt der Befund: Selbst unter vorsichtigen Annahmen ist gebundenes Kapital 2026 eine der größten und am wenigsten beachteten Liquiditätsgrößen der österreichischen Unternehmenslandschaft.
Kernbefunde im Überblick
Die folgenden Aussagen sind jeweils eigenständig zitierfähig; Quelle ist, sofern nicht anders angegeben, die incaseof.law-Auswertung von 149.916 Unternehmen aus dem österreichischen Firmenbuch (Geschäftsjahre 2024/2025, Datenstand 17. Juli 2026).
- Österreichische Kapitalgesellschaften hatten 2024/2025 insgesamt 194,9 Milliarden Euro in der Bilanzposition "Forderungen und sonstige Vermögensgegenstände" gebunden; das entspricht 38 Prozent des österreichischen BIP 2025 (incaseof.law, 2026).
- Der Forderungsbestand der österreichischen Kapitalgesellschaften ist rund dreimal so hoch wie ihr gesamter Kassen- und Bankbestand von 65,6 Milliarden Euro (incaseof.law, 2026).
- Die typische österreichische Kapitalgesellschaft bindet 22,5 Prozent ihrer Bilanzsumme in Forderungen (Median 2024/2025); der Mittelwert liegt bei 33,4 Prozent (incaseof.law, 2026).
- Das oberste Prozent der österreichischen Unternehmen hält 61,0 Prozent des gesamten Forderungsbestands; der Gini-Koeffizient der Verteilung beträgt 0,92 (incaseof.law, 2026).
- 2.480 Unternehmen mit Forderungen über 10 Millionen Euro (1,7 Prozent der Unternehmen) halten 67,4 Prozent des gebundenen Kapitals in Österreich (incaseof.law, 2026).
- 21,6 Prozent der österreichischen Kapitalgesellschaften wiesen 2024/2025 negatives Eigenkapital aus, bei Kleinstkapitalgesellschaften 27,9 Prozent (incaseof.law, 2026).
- 9.139 österreichische Kapitalgesellschaften kombinieren negatives Eigenkapital mit einer Forderungsquote über 50 Prozent der Bilanzsumme (incaseof.law, 2026).
- 45,1 Prozent der österreichischen Unternehmen mit Forderungsbestand halten liquide Mittel von weniger als einem Viertel ihrer Forderungen (incaseof.law, 2026).
- Im Median stieg der Forderungsbestand österreichischer Kapitalgesellschaften zuletzt um 1,9 Prozent gegenüber dem Vorjahr; 30,7 Prozent der Unternehmen verzeichneten einen Anstieg um mehr als 25 Prozent (incaseof.law, 2026).
- Bei einem Kapitalkostensatz von 6 Prozent verursacht der österreichische Forderungsbestand von 194,9 Milliarden Euro rechnerisch 11,7 Milliarden Euro Finanzierungs- und Opportunitätskosten pro Jahr (incaseof.law, 2026, Szenariorechnung).
1. Einleitung: Warum gebundenes Kapital 2026 das unterschätzte Liquiditätsthema ist
"Gebundenes Kapital" bezeichnet in dieser Studie jenen Teil des Unternehmensvermögens, der bilanziell als Aktivum ausgewiesen ist, für Zahlungen, Investitionen und Krisenpuffer aber nicht zur Verfügung steht, weil er in Forderungen und verwandten Positionen festliegt. Eine Forderung ist ein Zahlungsversprechen, kein Geld: Ihre Verwandlung in Liquidität hängt von der Zahlungsdisziplin, der Bonität und im Streitfall von der Rechtsdurchsetzung auf der Gegenseite ab. Solange die Rechnung offen ist, muss der Gläubiger die bereits erbrachte Leistung selbst finanzieren, aus Eigenmitteln, Lieferantenkredit oder Bankkredit.
Drei Entwicklungen machen diese Kapitalbindung im Jahr 2026 zu einem gesamtwirtschaftlichen Thema.
Die Insolvenzbelastung bleibt historisch hoch. Nach 6.587 Unternehmensinsolvenzen im Jahr 2024 und 6.810 im Jahr 2025 registrierte der KSV1870 im ersten Halbjahr 2026 insgesamt 3.449 Firmenpleiten, ein nur leicht rückläufiges Niveau (KSV1870, 2025, 2026a, 2026b). Für Gläubiger bedeutet jede dieser Insolvenzen potenziell den Teil- oder Totalausfall offener Forderungen; der KSV1870 (2025) warnt ausdrücklich vor der "Sogwirkung" von Insolvenzen auf wirtschaftlich stabile Geschäftspartner und dem Risiko von Folgeinsolvenzen.
Kapital hat wieder einen Preis. Nach der Niedrigzinsdekade liegt der Zinssatz der Einlagefazilität des Eurosystems seit 17. Juni 2026 bei 2,25 Prozent, der Hauptrefinanzierungssatz bei 2,40 Prozent (OeNB, 2026a). Der gesetzliche Basiszinssatz beträgt seit 1. Juli 2025 unverändert 1,53 Prozent (OeNB, 2026b). Zugleich meldete die EZB (2026) im Bank Lending Survey für das erste Quartal 2026 eine mit netto 10 Prozent unerwartet deutliche Verschärfung der Kreditstandards für Unternehmenskredite, die stärkste seit dem dritten Quartal 2023. Wer Forderungen finanziert, tut das also zu realen Kosten und mit restriktiveren Banken im Rücken.
Die Konjunktur trägt wenig. Das WIFO (2026) erwartet für 2026 ein reales Wachstum von lediglich 0,9 Prozent nach 0,8 Prozent im Jahr 2025. In solchen Phasen schwachen Wachstums nehmen Unternehmen erfahrungsgemäß mehr Lieferantenkredit in Anspruch, um knappe Bankfinanzierung und dünne Cashflows zu überbrücken; die Zahlungsketten werden länger und störanfälliger. Genau das zeigen die Zahlungsdaten: 84 Prozent der österreichischen Unternehmen berichten von verspäteten B2B-Zahlungen, deutlich mehr als der westeuropäische Vergleichswert von 77 Prozent (Atradius, 2026).
Österreich bietet für die Vermessung dieses Themas eine europaweit ungewöhnlich gute Datengrundlage. Kapitalgesellschaften müssen ihre Jahresabschlüsse nach §§ 277 ff. UGB elektronisch beim Firmenbuch offenlegen, und die Bilanzposition B.II "Forderungen und sonstige Vermögensgegenstände" ist nach § 278 UGB in allen Größenklassen als eigene Zahl sichtbar, auch bei Kleinstkapitalgesellschaften, die sonst kaum Einblick gewähren. Seit der Einstufung der Firmenbuchdaten als hochwertige Datensätze im Sinne der Durchführungsverordnung (EU) 2023/138 sind diese Abschlüsse über eine offene Schnittstelle maschinell auswertbar. Während die Ertragslage kleiner Gesellschaften öffentlich unsichtbar bleibt (keine Offenlegung der Gewinn- und Verlustrechnung), ist die Forderungsseite flächendeckend beobachtbar. Forderungen sind damit einer der wenigen Liquiditätsindikatoren, die sich für praktisch den gesamten offenlegungspflichtigen Unternehmensbestand Österreichs erheben lassen.
Diese Studie nutzt genau diese Lücke im Wissen: Sie wertet die jüngsten offengelegten Jahresabschlüsse von 149.916 Kapitalgesellschaften vollständig aus und beantwortet Fragen, die bisher nur punktuell oder gar nicht beantwortbar waren. Wie viel Kapital ist insgesamt gebunden? Wie verteilt es sich über Unternehmen und Größenklassen? Wo trifft hohe Forderungslast auf schwaches Eigenkapital und knappe Liquidität? Und wie verändert sich der Bestand im Jahresvergleich? Der Anspruch ist dabei durchgehend konservativ: keine Schätzungen, keine Hochrechnungen über die Datenbasis hinaus, jede Zahl reproduzierbar aus dem veröffentlichten Analysecode.
Der Aufbau folgt dieser Logik: Kapitel 2 beschreibt Datenbasis und Methodik einschließlich der bewussten Grenzen. Kapitel 3 skizziert den rechtlichen Rahmen des Zahlungsverzugs. Kapitel 4 ordnet das makroökonomische Umfeld ein. Die Kapitel 5 bis 10 enthalten die empirischen Befunde aus den Registerdaten: Gesamtbild, Größenklassen, Konzentration, Eigenkapital, Liquidität und Dynamik. Kapitel 11 und 12 stellen die österreichischen Ergebnisse in den europäischen und branchenbezogenen Kontext. Kapitel 13 diskutiert Konsequenzen und Handlungsoptionen, Kapitel 14 legt die Limitationen offen, Kapitel 15 zieht das Fazit. Ein Fragen-und-Antworten-Kapitel, der Zitierhinweis und das vollständige Quellenverzeichnis schließen die Studie ab.
2. Datenbasis und Methodik
2.1 Rechtsgrundlage der Daten
Kapitalgesellschaften und ihnen gleichgestellte Gesellschaften (insbesondere die GmbH & Co KG) müssen ihren Jahresabschluss nach § 277 UGB spätestens neun Monate nach dem Abschlussstichtag beim Firmenbuchgericht einreichen; die Einreichung hat grundsätzlich elektronisch zu erfolgen, ausgenommen sind nur Gesellschaften mit Umsatzerlösen bis 70.000 Euro (§ 277 Abs. 6 UGB). Die Aufstellung des Jahresabschlusses hat nach § 222 UGB in den ersten fünf Monaten des Folgejahres zu erfolgen. Seit 1. Jänner 2026 läuft die elektronische Einreichung ausschließlich über die Justiz-Plattform JustizOnline im strukturierten Format "JAb 4.0"; der frühere Übermittlungsweg über FinanzOnline wurde eingestellt (WKO, 2025).
Die Gliederung der Bilanz ist in § 224 UGB normiert. Die hier ausgewertete Aktivposition B.II trägt den gesetzlichen Titel "Forderungen und sonstige Vermögensgegenstände". Sie ist nach § 278 UGB von allen Größenklassen offenzulegen, auch von Kleinstkapitalgesellschaften, die nach § 242 UGB keinen Anhang aufstellen müssen und deren Offenlegung sich auf die Bilanz beschränkt. Kleine Gesellschaften legen Bilanz und Anhang, aber keine Gewinn- und Verlustrechnung offen. Nach § 225 Abs. 3 UGB ist bei den Forderungen zusätzlich der Betrag mit einer Restlaufzeit von mehr als einem Jahr gesondert anzugeben. Die Nichtoffenlegung ist über automatische Zwangsstrafen nach § 283 UGB sanktioniert (700 Euro, bei Kleinstkapitalgesellschaften auf die Hälfte gemildert, Wiederholung alle zwei Monate); die Befolgungsquote der Offenlegungspflicht ist entsprechend hoch.
Die Größenklassen richten sich nach § 221 UGB in der Fassung der UGB-Schwellenwerte-Verordnung, BGBl. II Nr. 318/2024, anzuwenden auf Geschäftsjahre ab dem 1. Jänner 2024: Kleinstkapitalgesellschaften bis 450.000 Euro Bilanzsumme und 900.000 Euro Umsatzerlöse (Anhebung um rund 29 Prozent), kleine Gesellschaften bis 6,25 Millionen Euro Bilanzsumme und 12,5 Millionen Euro Umsatzerlöse, mittelgroße bis 25 Millionen Euro und 50 Millionen Euro (Anhebungen um 25 Prozent), große darüber; maßgeblich ist jeweils das Überschreiten von mindestens zwei der drei Merkmale Bilanzsumme, Umsatzerlöse und Arbeitnehmerzahl (10/50/250).
2.2 Datenzugang und Erhebung
Die Rohdaten stammen aus dem österreichischen Firmenbuch. Quelle der Registerdaten ist die Republik Österreich, vertreten durch das Bundesministerium für Justiz; der Zugang erfolgte über die offene Schnittstelle nach dem Informationsweiterverwendungsgesetz (IWG). Firmenbuchdaten einschließlich der Jahresabschlussdaten zählen nach der Durchführungsverordnung (EU) 2023/138 zu den hochwertigen Datensätzen der Kategorie "Unternehmen und Eigentümerschaft von Unternehmen" und sind unentgeltlich weiterverwendbar (§ 14 IWG 2022). Alle Aggregationen, Kennzahlen und Bewertungen in dieser Studie sind eigene Berechnungen des Herausgebers; sie sind gegenüber den Registerrohdaten als Anreicherung gekennzeichnet.
Erhoben wurden sämtliche über den Veränderungsdienst der Schnittstelle verfügbaren elektronischen Jahresabschluss-Einreichungen des Zeitraums 1. Jänner 2025 bis 15. Juli 2026, insgesamt 261.809 Einreichungen. Davon konnten 203.782 Einreichungen von 203.469 Gesellschaften maschinell geparst werden (zwei Formatgenerationen: das bis 2025 verwendete FinanzOnline-Bilanzschema und das seit 2026 verpflichtende Format JAb 4.0). Nur 115 Einreichungen (0,04 Prozent) waren technisch nicht verwertbar. Konzernabschlüsse wurden übersprungen; ausgewertet wurden ausschließlich Einzelabschlüsse.
2.3 Untersuchungspopulation
Für die Analyse auf Unternehmensebene wurde je Firmenbuchnummer der jeweils jüngste Abschluss herangezogen (Sortierung nach Abschlussstichtag und Einreichungsdatum) und die Population auf Abschlussstichtage ab dem 1. Jänner 2024 begrenzt. Das ergibt n = 149.916 Unternehmen: 131.024 mit Abschlussstichtag im Jahr 2024 (87,4 Prozent), 18.794 im Jahr 2025 (12,5 Prozent) und 98 mit abweichendem Stichtag im Jahr 2026. Die 150.172 zugrunde liegenden Einreichungen enthalten 256 Fälle, in denen dieselbe Gesellschaft im Fenster zwei aufeinanderfolgende Abschlüsse eingereicht hat; diese Doppelzählungen wurden entfernt, sodass jede Gesellschaft genau einmal mit ihrem aktuellsten Abschluss vertreten ist.
Zur Einordnung der Abdeckung: Das Firmenbuch weist zum Stichtag der Erhebung 203.469 Gesellschaften mit mindestens einem elektronisch geparsten Abschluss aus; die Differenz zur Untersuchungspopulation besteht überwiegend aus Gesellschaften, deren jüngster verfügbarer Abschluss ein Geschäftsjahr vor 2024 betrifft (Spät- und Nichteinreicher sowie inaktive Gesellschaften). Die Population umfasst damit praktisch den gesamten offenlegungspflichtigen Bestand mit aktuellem Abschluss. Nicht enthalten sind naturgemäß Einzelunternehmen, eingetragene Personengesellschaften mit natürlichen Personen als Vollhafter und Freiberufler ohne Offenlegungspflicht; nach der WKO-Mitgliederstatistik (WKO, 2026b) sind rund 76 Prozent der österreichischen Unternehmen Einzelunternehmen. Die Studie beschreibt also den offenlegungspflichtigen Kern der Unternehmenslandschaft, nicht deren Gesamtheit (siehe Kapitel 14).
2.4 Kennzahlendefinitionen
Alle Kennzahlen folgen festen, im Analysecode dokumentierten Regeln:
- Forderungsbestand: Wert der Position B.II "Forderungen und sonstige Vermögensgegenstände" laut jüngstem Jahresabschluss. Aggregate summieren positive Bestände.
- Forderungsquote: B.II geteilt durch die Bilanzsumme; berechnet nur bei positiver Bilanzsumme, nichtnegativen Forderungen und einer Quote bis maximal 101 Prozent. 651 Fälle (0,4 Prozent) wurden nach diesen Regeln ausgeschlossen (431 ohne positive Bilanzsumme, 203 mit negativem Forderungsausweis, 44 mit Quote über 101 Prozent, jeweils Parsing- oder Ausweisanomalien); verwertbar: n = 149.265.
- Eigenkapitalquote und negatives Eigenkapital: Eigenkapital laut Bilanz; negativ, wenn der Ausweis unter null liegt. Das Feld ist in allen 149.916 Abschlüssen befüllt.
- Kassa-Deckung: Kassenbestand und Bankguthaben (Position B.IV) geteilt durch den Forderungsbestand; berechnet für die 143.542 Unternehmen mit positivem Forderungsbestand und befülltem Kassenfeld.
- Veränderung zum Vorjahr (YoY): Veränderung des B.II-Werts gegenüber dem im selben Abschluss ausgewiesenen Vorjahreswert; berechnet für 130.873 Unternehmen mit positivem Vorjahreswert. Für aggregierte Summen wird zusätzlich eine Plausibilitätsregel angewandt (Vorjahreswert höchstens das 1,5-Fache der aktuellen Bilanzsumme), weil im älteren Datenformat vereinzelt um den Faktor 1.000 überhöhte Vorjahreswerte auftreten; diese Regel schließt 3.670 Fälle aus. Mediane werden auf der ungefilterten Basis berichtet.
- Restlaufzeit über einem Jahr: Der Davon-Vermerk nach § 225 Abs. 3 UGB ist nur im Format JAb 4.0 strukturiert enthalten und wird deshalb ausschließlich für die entsprechende Teilstichprobe (n = 2.001) ausgewertet. Inhaltlich bezeichnet die Restlaufzeit die Zeit bis zur Fälligkeit der Forderung, nicht ihr Alter; überfällige Forderungen sind bereits fällig und erscheinen nicht in diesem Vermerk.
2.5 Was die Position B.II misst und was nicht
Die Position "Forderungen und sonstige Vermögensgegenstände" ist bewusst breiter als der Begriff der offenen Kundenrechnung. Sie umfasst neben Forderungen aus Lieferungen und Leistungen auch Forderungen gegenüber verbundenen Unternehmen (etwa aus Konzernverrechnung und Cash-Pooling), sonstige Forderungen wie Steuerguthaben, Kautionen und gewährte Darlehen. Nur große Gesellschaften legen die Untergliederung offen; bei kleinen und Kleinstgesellschaften ist ausschließlich das Aggregat sichtbar. Die 194,9 Milliarden Euro sind daher als gebundenes Kapital im Forderungs- und Verrechnungsvermögen zu lesen, nicht als Summe unbezahlter Rechnungen.
Ein externer Vergleichswert macht die Abgrenzung greifbar: Die Gesamtwirtschaftliche Finanzierungsrechnung der OeNB (2026c) weist für nichtfinanzielle Unternehmen zum ersten Quartal 2026 Handelskredite (Forderungsseite) von rund 64,7 Milliarden Euro aus. Diese volkswirtschaftliche Größe ist enger abgegrenzt (im Kern klassische Lieferforderungen und Anzahlungen, sektoral konsolidiert) und liegt erwartungsgemäß deutlich unter dem hier gemessenen B.II-Aggregat. Beide Zahlen widersprechen einander nicht; sie messen unterschiedlich breite Ausschnitte desselben Phänomens. Für die Frage dieser Studie, wie viel Kapital in Zahlungsversprechen statt in verfügbarer Liquidität steckt, ist die bilanzielle B.II-Perspektive die sachgerechte.
2.6 Reproduzierbarkeit
Sämtliche Zahlen dieser Studie entstammen einem einzigen Analyseskript (Python), das die Rohdatenbank ausschließlich lesend verarbeitet und alle Tabellen und Grafiken deterministisch erzeugt. Skript, Ergebnistabellen (CSV) und die vollständige Kennzahlendatei liegen der Studie bei (Anhang A). Jede im Text genannte Zahl lässt sich damit auf Knopfdruck reproduzieren; Rundungen erfolgen kaufmännisch auf eine Nachkommastelle beziehungsweise auf ganze Millionen oder Milliarden Euro.
3. Rechtlicher Rahmen: Zahlungsverzug im Geschäftsverkehr
3.1 Österreich: Verzugszinsen, Kostenpauschale, Fristen
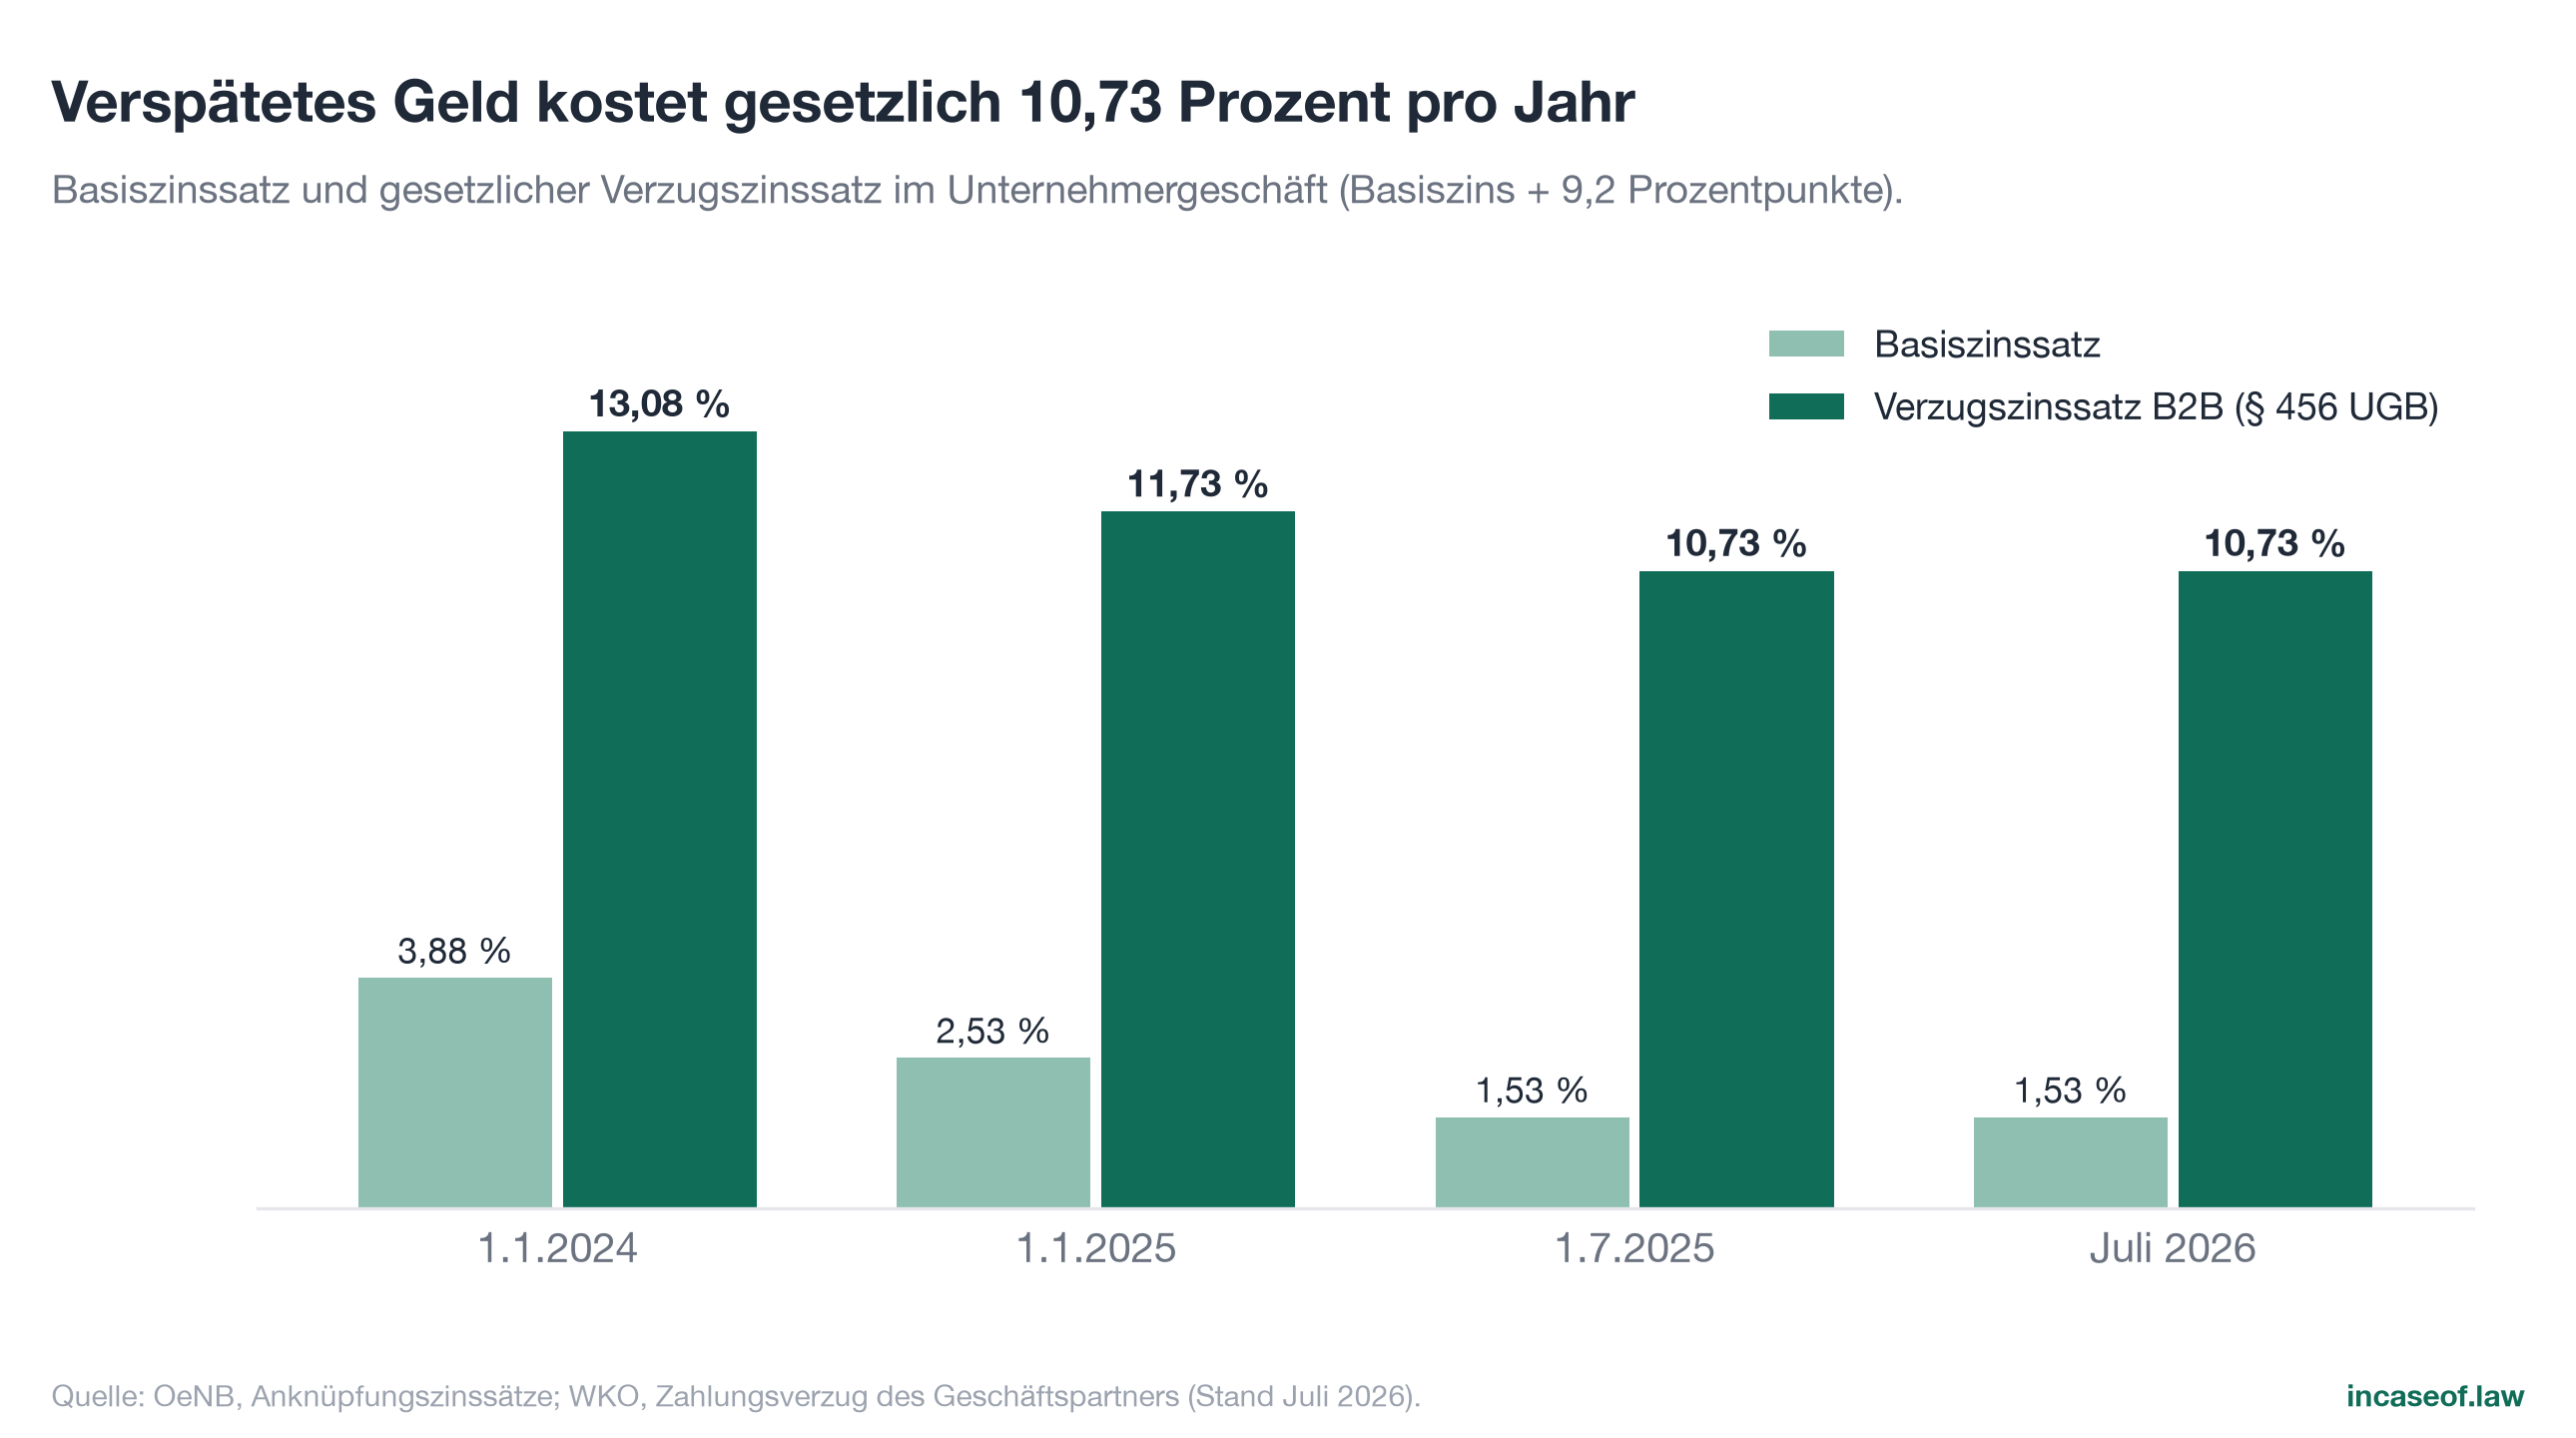
Für Geldforderungen zwischen Unternehmern gilt in Österreich § 456 UGB: Der gesetzliche Verzugszinssatz beträgt 9,2 Prozentpunkte über dem Basiszinssatz. Bei einem Basiszinssatz von 1,53 Prozent (unverändert seit 1. Juli 2025; OeNB, 2026b) ergibt das aktuell 10,73 Prozent pro Jahr (WKO, 2026a). Zusätzlich steht dem Gläubiger nach § 458 UGB unabhängig vom tatsächlichen Aufwand ein Pauschalbetrag von 40 Euro für Einbringungskosten zu. Eine Mahnung ist keine Voraussetzung der gerichtlichen Geltendmachung: Ist die Forderung fällig und unbezahlt, kann grundsätzlich unmittelbar geklagt werden (WKO, 2026a). Vertragliche Zahlungsfristen sind nach § 459 UGB begrenzt: Fristen bis 60 Tage sind jedenfalls zulässig; längere Fristen nur, wenn sie für den Gläubiger nicht grob nachteilig sind.
Der rechtliche Befund ist damit eindeutig: Das österreichische Recht stellt Gläubigern ein vergleichsweise scharfes Instrumentarium zur Verfügung. Die in den empirischen Kapiteln dokumentierte Kapitalbindung ist also kein Ergebnis fehlender Rechtsgrundlagen, sondern von Marktpraxis, Machtasymmetrien und Prozesskosten der Durchsetzung.
3.2 Europäische Union: Richtlinie 2011/7/EU und geplante Verordnung
Den unionsrechtlichen Rahmen bildet die Richtlinie 2011/7/EU zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr. Sie bezweckt ausdrücklich den Schutz von Unternehmen, insbesondere von KMU, vor verspäteten Zahlungen (Art. 1 Abs. 1) und setzt dafür drei Kernstandards: Zwischen Unternehmen darf die vertragliche Zahlungsfrist grundsätzlich 60 Tage nicht überschreiten (Art. 3 Abs. 5), öffentliche Stellen müssen binnen 30 Tagen zahlen (Art. 4 Abs. 3), und der gesetzliche Verzugszins liegt mindestens 8 Prozentpunkte über dem Referenzzinssatz (Art. 2 Nr. 6), ergänzt um die Entschädigungspauschale von mindestens 40 Euro (Art. 6 Abs. 1) (Europäische Union, 2011). Österreich hat diese Vorgaben mit den §§ 456 bis 459 UGB überschießend umgesetzt (9,2 statt 8 Prozentpunkte).
Die wirtschaftspolitische Bedeutung des Themas unterstreicht die Europäische Kommission selbst: Nach ihren Angaben ist Zahlungsverzug für rund ein Viertel der Unternehmensinsolvenzen in der EU mitverantwortlich; Kommissionspräsidentin von der Leyen bezifferte 2022 in der Rede zur Lage der Union, dass "one in four bankruptcies" auf nicht rechtzeitig bezahlte Rechnungen zurückgehe (Europäische Kommission, 2022; EU Payment Observatory, 2023). Vor diesem Hintergrund schlug die Kommission im September 2023 eine Zahlungsverzugsverordnung vor (COM(2023) 533 final, Verfahren 2023/0323(COD)), die unter anderem eine harte 30-Tage-Grenze vorsah. Das Europäische Parlament beschloss seine Position in erster Lesung am 23. April 2024; seither wartet das Dossier auf die Position des Rates. Zum Redaktionsstand dieser Studie (Juli 2026) ist der Vorschlag weiterhin im Gesetzgebungsverfahren anhängig, weder angenommen noch zurückgezogen (Europäisches Parlament, 2024/2026). Für Unternehmen bleibt damit auf absehbare Zeit die Richtlinie 2011/7/EU samt nationaler Umsetzung maßgeblich.
3.3 Inkasso-Rechtsrahmen in Österreich
Die gewerbliche Einziehung fremder Forderungen ist in Österreich zweifach eingehegt. Gewerberechtlich sind Inkassoinstitute ein reglementiertes Gewerbe (§ 94 Z 36 GewO 1994); § 118 GewO regelt den Tätigkeitsumfang, wobei die gerichtliche Durchsetzung den Rechtsanwälten vorbehalten bleibt. Kostenseitig begrenzt die Verordnung über die Höchstsätze der Inkassoinstituten gebührenden Vergütungen (BGBl. Nr. 141/1996) die Beträge, die Schuldnern als Inkassokosten angelastet werden dürfen. Forderungseinzug ist damit kein unregulierter Druckraum, sondern ein formalisierter Teil des Rechtsdurchsetzungssystems mit Befähigungsnachweis, Verhältnismäßigkeitsgrenzen und Kostendeckeln. Für die volkswirtschaftliche Einordnung dieser Studie ist das relevant, weil professionelle Einbringung damit planbaren Regeln folgt und die Durchsetzungskosten für Gläubiger begrenzt und transparent sind.
4. Makroökonomischer Kontext: Insolvenzen, Zinsen, Konjunktur
4.1 Insolvenzgeschehen in Österreich
Das Insolvenzgeschehen bildet den Ernstfall der Forderungslandschaft ab: Jede Unternehmensinsolvenz verwandelt offene Forderungen der Gläubiger in Ausfälle oder Quotenhoffnungen. Österreich befindet sich hier auf historisch hohem Niveau. Der KSV1870 (2025) zählte für das Jahr 2024 insgesamt 6.587 Unternehmensinsolvenzen; 2025 stieg die Zahl auf 6.810 Fälle (KSV1870, 2026a). Im ersten Halbjahr 2026 wurden 3.449 Firmenpleiten registriert, ein nur leicht rückläufiges Niveau ohne Anzeichen einer raschen Entspannung (KSV1870, 2026b).
Hinter den Fallzahlen stehen zwei für Gläubiger zentrale Strukturbefunde. Erstens die Passiva: 2024 summierten sich die vorläufigen Insolvenzpassiva auf 18,9 Milliarden Euro, geprägt von mehreren Großinsolvenzen; 2025 lagen sie trotz höherer Fallzahl bei 8,48 Milliarden Euro, weil sehr große Einzelfälle seltener waren (KSV1870, 2025, 2026a). Zweitens die Verfahrensqualität: 2025 wurden mehr als 2.600 Insolvenzanträge mangels kostendeckenden Vermögens nicht eröffnet, rund 39 Prozent aller Firmenpleiten (KSV1870, 2026a). In diesen Fällen ist typischerweise nicht einmal mehr Masse für ein Verfahren vorhanden; Gläubiger gehen praktisch leer aus. Für die Forderungsanalyse heißt das: Ein erheblicher Teil des Insolvenzgeschehens vernichtet Forderungen vollständig und ohne Quote.
Der KSV1870 (2025) beschreibt zudem ausdrücklich die "Sogwirkung" hoher Insolvenzzahlen: Zahlungsausfälle bei Schuldnern übertragen sich auf deren Gläubiger und erzeugen das Risiko von Folgeinsolvenzen auch bei Unternehmen mit intaktem Geschäftsmodell. Genau dieser Übertragungsmechanismus läuft über die Bilanzposition, die diese Studie vermisst.
4.2 Europäischer Insolvenzrahmen
Auch im europäischen Umfeld hat sich die Lage verschärft. Creditreform Wirtschaftsforschung zählte in Westeuropa 169.496 Unternehmensinsolvenzen im Jahr 2023, 190.449 im Jahr 2024 und 197.610 im Jahr 2025, den höchsten Stand seit mehr als zwanzig Jahren (Creditreform, 2026; Werte laut Erstveröffentlichung der jeweiligen Jahresberichte, spätere Revisionen einzelner Jahreswerte sind möglich). Österreich lag 2025 mit einem Zuwachs von 4,3 Prozent im europäischen Mittelfeld, gehörte also nicht zu den Ländern mit rückläufigen Zahlen (Creditreform, 2026). Auffällig ist der Anstieg bei Dienstleistern (Westeuropa 2025: plus 8,7 Prozent), einem Sektor, in dem Forderungen oft das wichtigste Aktivum darstellen.
Für die österreichische Forderungslandschaft ist diese europäische Dimension unmittelbar relevant: Exportorientierte Unternehmen halten Forderungen gegen ausländische Abnehmer, und Zahlungsschocks in Nachbarmärkten wirken über die Lieferketten auf die heimische Debitorenqualität zurück.
4.3 Zins- und Kreditumfeld
Die Finanzierungskosten des gebundenen Kapitals haben sich strukturell verschoben. Nach dem Zinssenkungszyklus 2024/2025 hob das Eurosystem die Leitzinsen im Juni 2026 wieder an: Seit 17. Juni 2026 gelten 2,25 Prozent für die Einlagefazilität, 2,40 Prozent für die Hauptrefinanzierungsgeschäfte und 2,65 Prozent für die Spitzenrefinanzierungsfazilität (OeNB, 2026a). Der für Verzugszinsen maßgebliche österreichische Basiszinssatz beträgt seit 1. Juli 2025 unverändert 1,53 Prozent, nach 3,88 Prozent zu Jahresbeginn 2024 und 2,53 Prozent zu Jahresbeginn 2025 (OeNB, 2026b).
Parallel bleibt der Kreditkanal eng: Im Bank Lending Survey der EZB (2026) meldeten die Banken des Euroraums für das erste Quartal 2026 eine Nettoverschärfung der Kreditstandards für Unternehmenskredite von 10 Prozent, die stärkste seit dem dritten Quartal 2023 und deutlicher als von den Banken selbst erwartet. Unternehmen können ausbleibende Zahlungen also nicht ohne Weiteres durch billige oder leicht verfügbare Bankkredite überbrücken. Jeder in Forderungen gebundene Euro ist damit 2026 wieder ein real teurer Euro, und jeder Zahlungsverzug verlängert die teure Zwischenfinanzierung.
4.4 Konjunktur
Die konjunkturelle Grundlage bleibt schmal. Nach zwei Rezessionsjahren wuchs die österreichische Wirtschaft 2025 real um 0,8 Prozent; für 2026 erwartet das WIFO (2026) 0,9 Prozent, das IHS 0,8 Prozent, für 2027 dann 1,1 Prozent. Einzelne Branchen tragen weiterhin Altlasten: Die reale Wertschöpfung der Bauwirtschaft sank 2024 um 4,2 Prozent (WIFO, 2026); die WKO (2024) hatte schon im Frühjahr 2024 vom zweiten Rezessionsjahr der Branche in Folge gesprochen.
Für das Working Capital ist diese Kombination charakteristisch: Wachstum, das zu schwach ist, um Liquiditätspuffer aufzubauen, aber stark genug, um Umsätze und damit Forderungsbestände weiter anwachsen zu lassen. Die empirischen Kapitel zeigen, wie diese Konstellation in den Bilanzen sichtbar wird.
5. Das Gesamtbild: 194,9 Milliarden Euro gebundenes Kapital
5.1 Der Bestand
Die 149.916 ausgewerteten Gesellschaften weisen in ihren jüngsten Jahresabschlüssen zusammen 194,9 Milliarden Euro in der Position "Forderungen und sonstige Vermögensgegenstände" aus. Zur Einordnung dieser Größe:
- Sie entspricht 38,0 Prozent des österreichischen Bruttoinlandsprodukts 2025 von 512,8 Milliarden Euro (Statistik Austria, 2026).
- Sie entspricht 20,5 Prozent der aggregierten Bilanzsumme aller ausgewerteten Gesellschaften von 951,8 Milliarden Euro: Gut jeder fünfte Euro Unternehmensvermögen im offenlegungspflichtigen Sektor ist ein Zahlungsversprechen Dritter.
- Sie ist rund dreimal so hoch wie die gesamten liquiden Mittel derselben Unternehmen: Kassenbestand und Bankguthaben summieren sich auf 65,6 Milliarden Euro (Grafik 1).
- Rechnerisch entfallen auf jede Gesellschaft im Durchschnitt 1,30 Millionen Euro Forderungsbestand. Dieser Mittelwert beschreibt die volkswirtschaftliche Dimension, nicht das typische Unternehmen: Der Median des Forderungsbestands liegt bei rund 78.000 Euro.
Wichtig bleibt die Abgrenzung aus Kapitel 2: B.II enthält neben Lieferforderungen auch Konzernverrechnungen, Darlehen und sonstige Vermögensgegenstände. Die 194,9 Milliarden Euro sind gebundenes Kapital, nicht überfällige Rechnungen. Gerade diese breite Definition macht die Zahl aber zum relevanten Maß für die Frage, wie stark Unternehmensvermögen von der Zahlungsfähigkeit und Zahlungswilligkeit Dritter abhängt.
5.2 Median gegen Mittelwert: die schiefe Landschaft
Die Median-Forderungsquote beträgt 22,5 Prozent der Bilanzsumme, der Mittelwert 33,4 Prozent (Grafik 2). Eine Differenz von fast elf Prozentpunkten zwischen beiden Lagemaßen ist ein klassisches Signal für eine stark rechtsschiefe Verteilung: Die Masse der Unternehmen liegt deutlich unter dem Durchschnitt, während eine Minderheit mit sehr hohen Quoten den Mittelwert nach oben zieht.
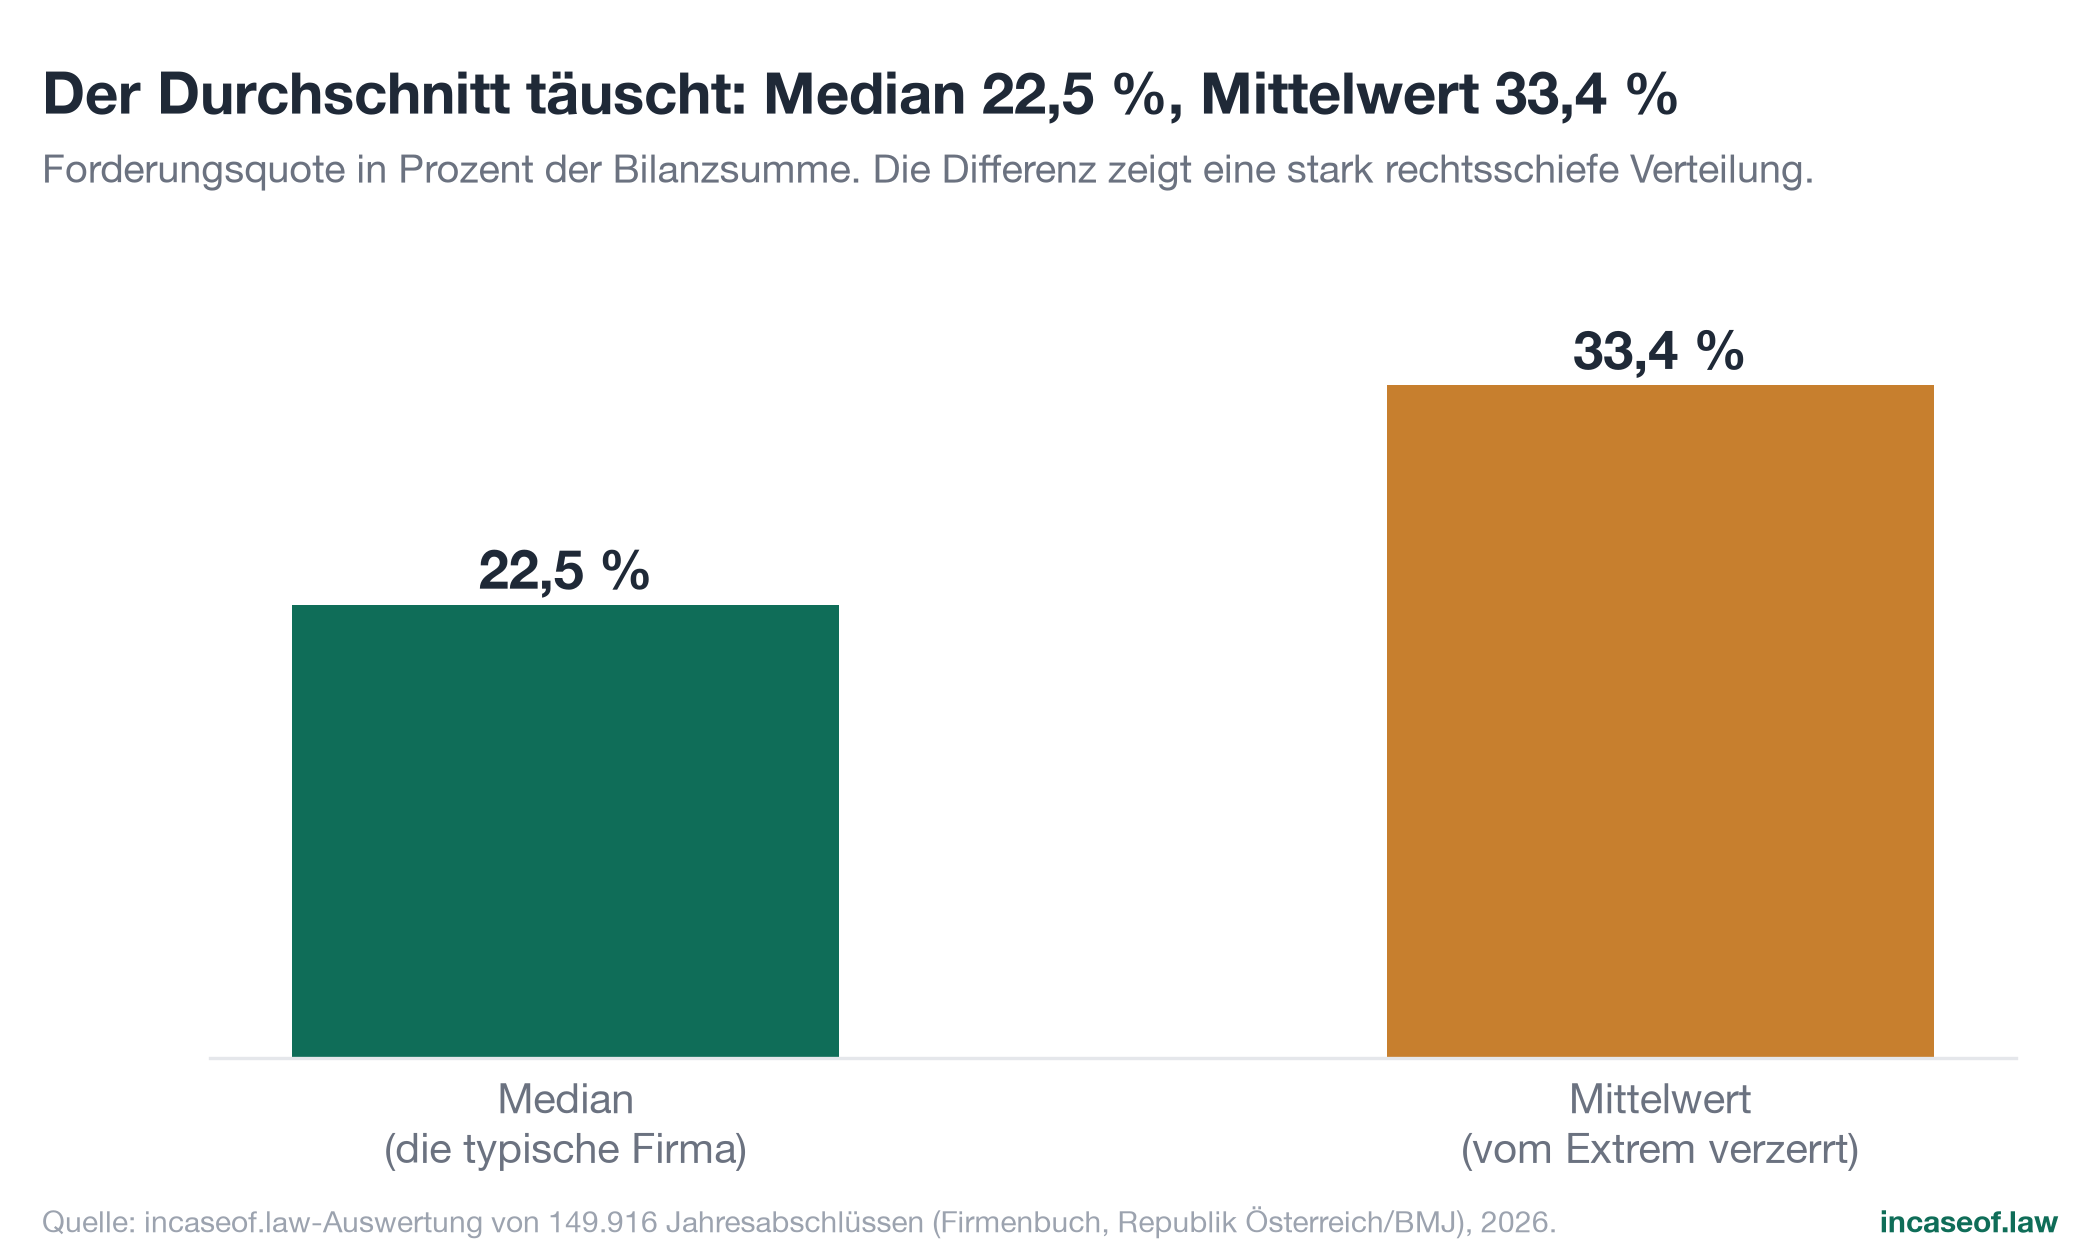
Die Perzentile zeichnen das präzise nach: Ein Viertel der Unternehmen kommt auf höchstens 5,0 Prozent Forderungsquote, die Hälfte auf höchstens 22,5 Prozent. Am oberen Rand kippt das Bild: Das obere Viertel liegt über 56,2 Prozent, jedes zehnte Unternehmen über 89,1 Prozent, jedes zwanzigste über 98,5 Prozent. Bei diesen Extremwerten handelt es sich überwiegend um Gesellschaften, deren Bilanz fast ausschließlich aus Forderungen besteht, typischerweise Holding-, Finanzierungs- und Verrechnungsgesellschaften mit konzerninternen Positionen. Auch das ist gebundenes Kapital, aber anderer Natur als die Lieferforderung eines Handwerksbetriebs; die Studie weist deshalb Verteilungen stets vollständig aus, statt nur Durchschnitte zu berichten.
| Perzentil | P10 | P25 | P50 (Median) | P75 | P90 | P95 |
|---|---|---|---|---|---|---|
| Forderungsquote | 0,5 % | 5,0 % | 22,5 % | 56,2 % | 89,1 % | 98,5 % |
Tabelle: Perzentile der Forderungsquote, n = 149.265 Unternehmen mit berechenbarer Quote.
5.3 Die Verteilung im Detail
Gruppiert man die Unternehmen nach Forderungsquoten-Klassen, zeigt sich eine zweigipfelige Landschaft (Grafik 3): 34,0 Prozent der Unternehmen halten Forderungen von weniger als 10 Prozent der Bilanzsumme; am anderen Ende bestehen bei 13,8 Prozent der Unternehmen mehr als 80 Prozent der Bilanz aus der Position B.II.
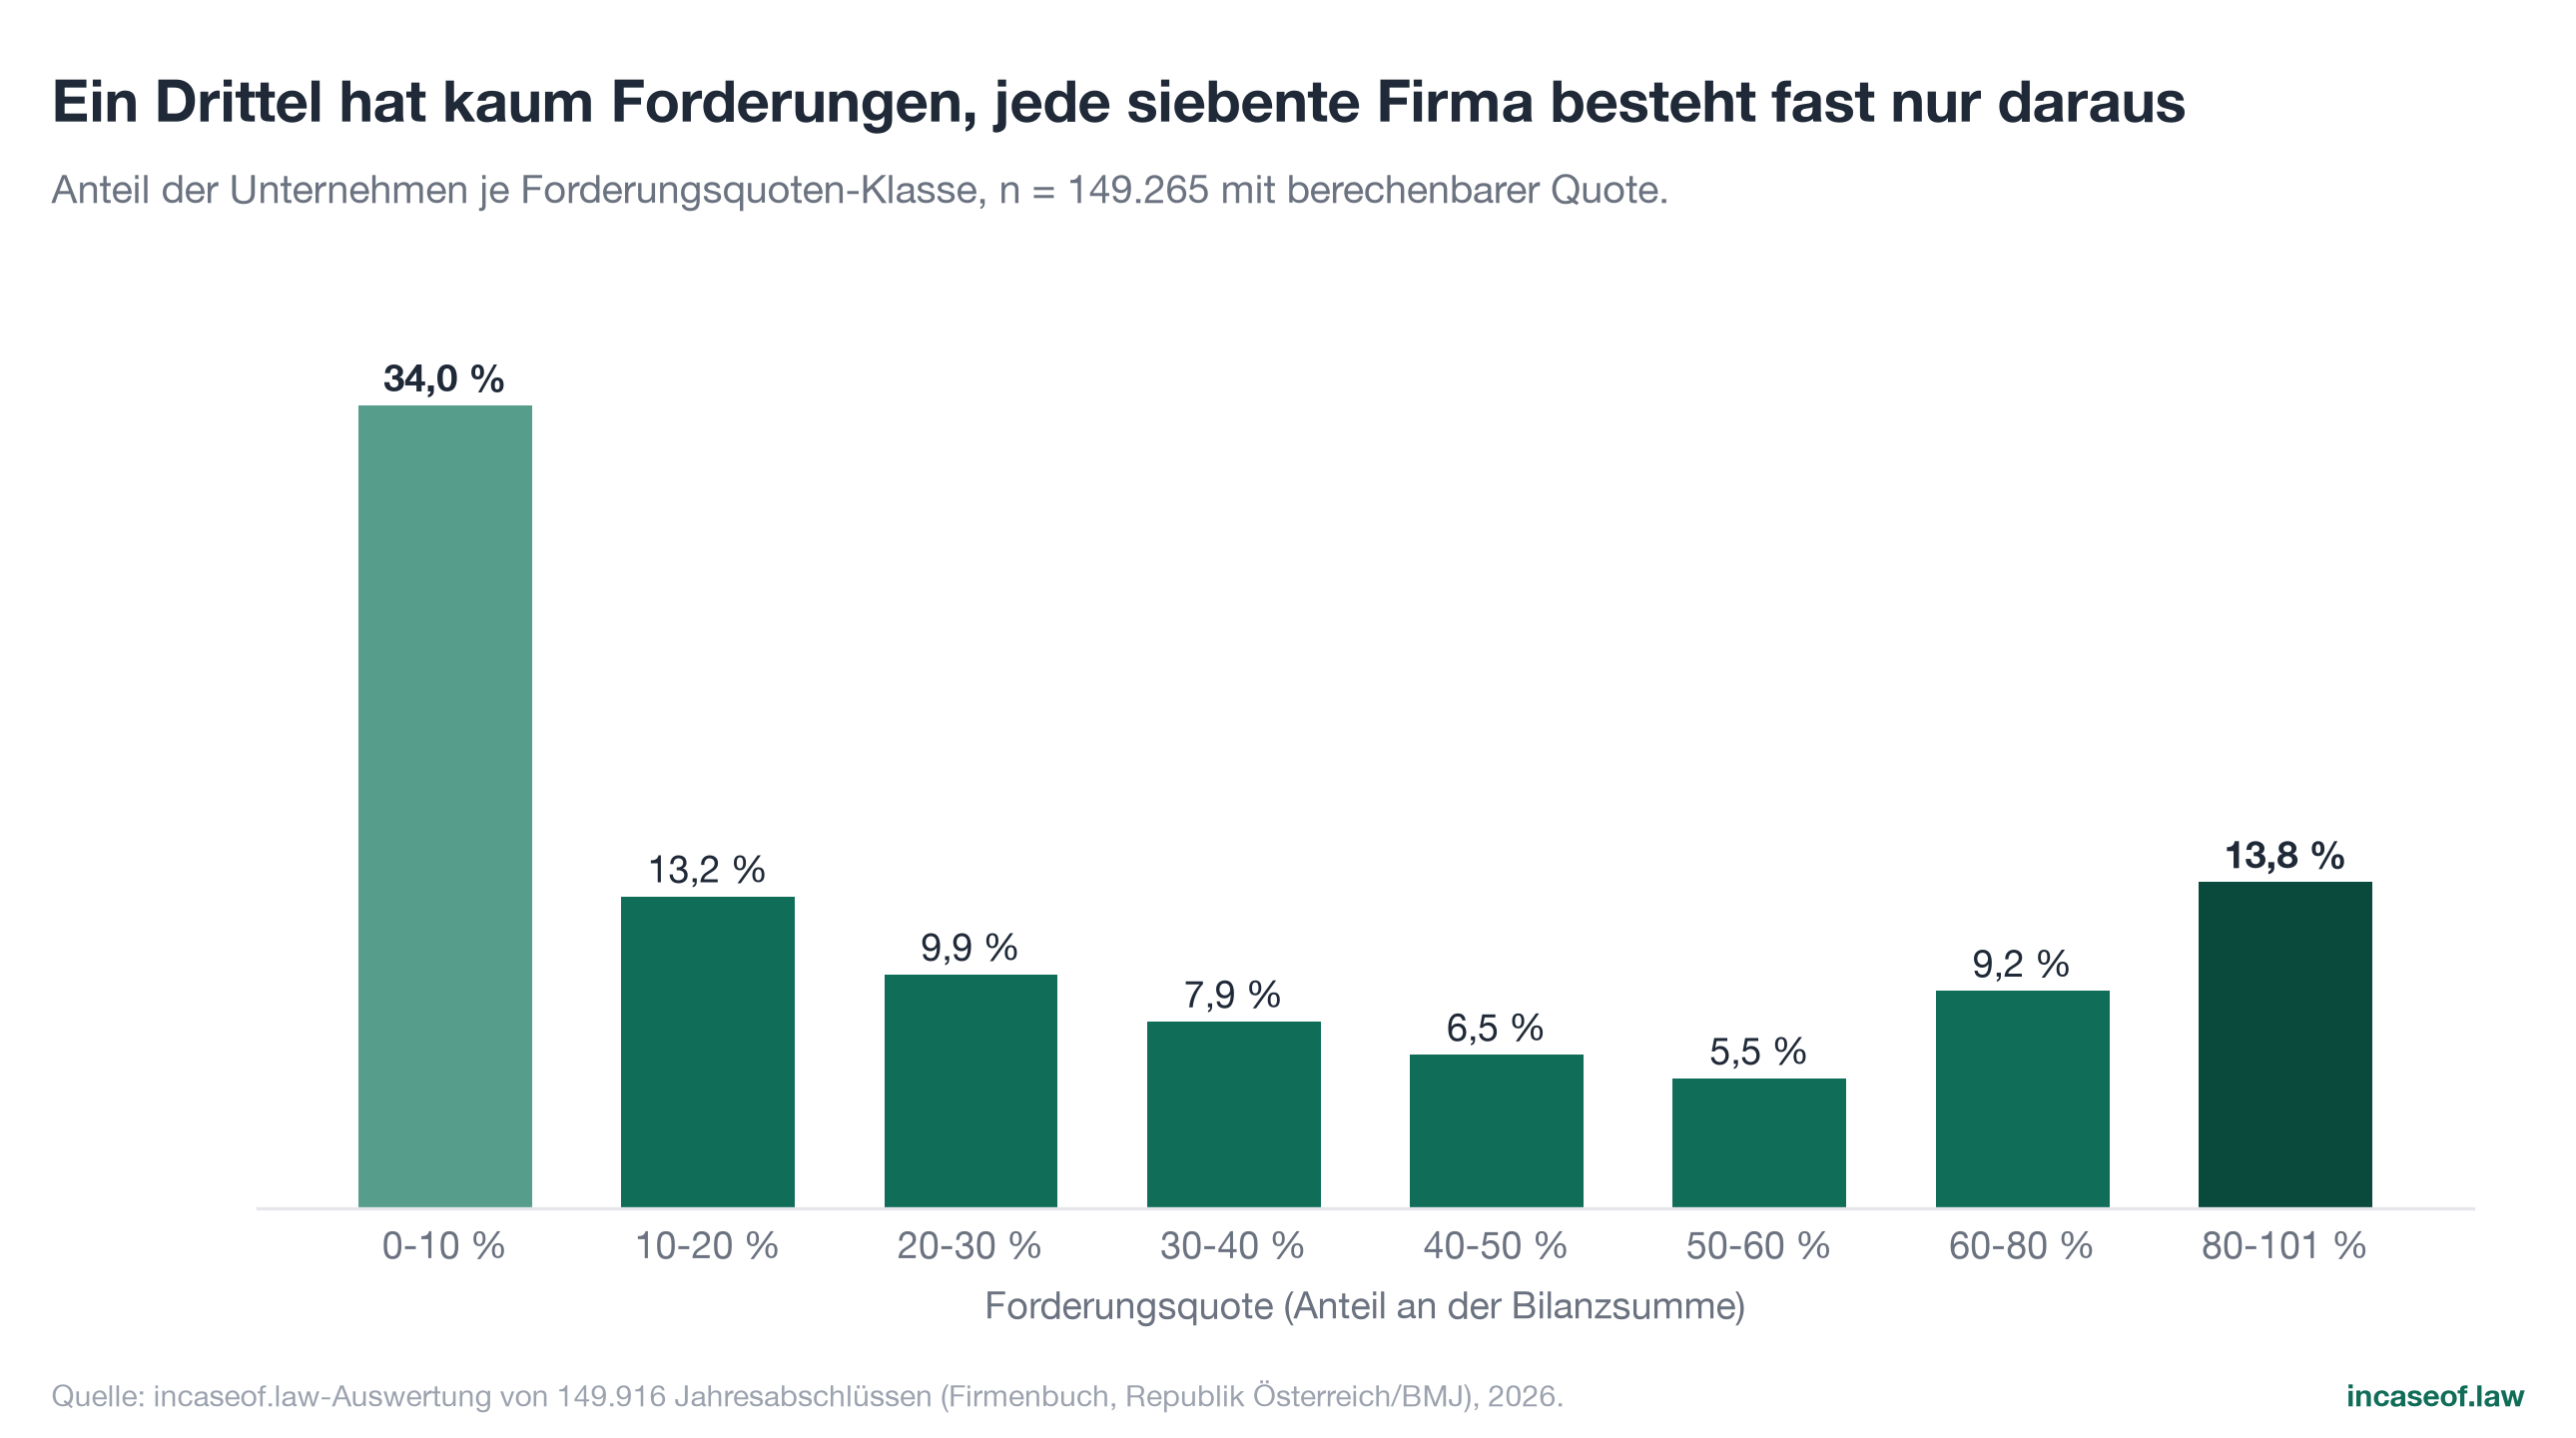
Volumengewichtet verschiebt sich das Bild markant: Die Klasse mit Quoten über 80 Prozent hält mit 25,2 Prozent den größten Anteil am gesamten Forderungsvolumen, obwohl sie nur jedes siebente Unternehmen umfasst. Die niedrigste Klasse (unter 10 Prozent) steht trotz eines Drittels der Unternehmen nur für 6,7 Prozent des Volumens. Das gebundene Kapital Österreichs konzentriert sich also nicht nur auf wenige Unternehmen (Kapitel 7), sondern auch auf Bilanzprofile, in denen Forderungen die dominierende Vermögensart sind.
| Forderungsquote | Anteil der Unternehmen | Anteil am Volumen |
|---|---|---|
| 0 bis 10 % | 34,0 % | 6,7 % |
| 10 bis 20 % | 13,2 % | 12,3 % |
| 20 bis 30 % | 9,9 % | 12,4 % |
| 30 bis 40 % | 7,9 % | 11,4 % |
| 40 bis 50 % | 6,5 % | 9,7 % |
| 50 bis 60 % | 5,5 % | 9,7 % |
| 60 bis 80 % | 9,2 % | 12,7 % |
| 80 bis 101 % | 13,8 % | 25,2 % |
Tabelle: Unternehmen und Forderungsvolumen nach Quotenklassen (n = 149.265).
5.4 Zwischenfazit
Das Gesamtbild widerlegt zwei verbreitete Vereinfachungen. Erstens die Annahme, Forderungen seien ein Randposten: Mit einem Fünftel der aggregierten Bilanzsumme und 38 Prozent des BIP ist die Position makroökonomisch bedeutsam. Zweitens die Annahme, "die österreichische Wirtschaft" habe eine bestimmte Forderungsquote: Zwischen dem forderungsarmen Drittel und den forderungsdominierten Bilanzen liegt ein Spektrum, das Durchschnittswerte systematisch verzerren. Jede seriöse Aussage über die Forderungslandschaft muss deshalb Verteilungen benennen, nicht nur Mittelwerte.
6. Größenklassen: Vom Kleinstbetrieb bis zum Konzern
6.1 Struktur der Population
Die Größenklassen nach § 221 UGB gliedern die Population wie folgt: 84.926 Kleinstkapitalgesellschaften (56,6 Prozent), 51.869 kleine (34,6 Prozent), 3.361 mittelgroße (2,2 Prozent) und 1.117 große Gesellschaften (0,7 Prozent); bei 8.643 Gesellschaften (5,8 Prozent) enthält der Abschluss keine strukturierte Größenklassen-Angabe (überwiegend ältere Einreichungsformate). Die Verteilung bestätigt die bekannte Struktur der österreichischen Unternehmenslandschaft: Mehr als neun von zehn offenlegungspflichtigen Gesellschaften sind Kleinst- oder Kleinunternehmen.
| Größenklasse | Unternehmen | Median-Quote | Mittelwert | Forderungen gesamt | EK negativ | Kassa < 25 % d. Ford. | Median YoY | Median-Bestand |
|---|---|---|---|---|---|---|---|---|
| Kleinst | 84.926 | 21,3 % | 34,2 % | 23,7 Mrd. € | 27,9 % | 45,3 % | +2,4 % | 33.218 € |
| Klein | 51.869 | 23,4 % | 32,1 % | 69,1 Mrd. € | 13,0 % | 44,1 % | +1,4 % | 253.676 € |
| Mittelgroß | 3.361 | 25,8 % | 32,7 % | 25,0 Mrd. € | 3,2 % | 45,7 % | -0,9 % | 3,24 Mio. € |
| Groß | 1.117 | 27,1 % | 34,0 % | 52,8 Mrd. € | 2,0 % | 58,1 % | +1,4 % | 18,32 Mio. € |
| ohne Angabe | 8.643 | 23,2 % | 34,3 % | 24,4 Mrd. € | 21,8 % | 46,8 % | +2,2 % | 69.969 € |
| Alle | 149.916 | 22,5 % | 33,4 % | 194,9 Mrd. € | 21,6 % | 45,1 % | +1,9 % | 77.875 € |
Tabelle: Kennzahlen nach Größenklasse (§ 221 UGB); Kassa-Anteil bezogen auf Unternehmen mit Forderungsbestand, YoY auf Unternehmen mit Vorjahreswert.
6.2 Die Quote steigt mit der Größe, das Risiko sinkt mit ihr nicht überall
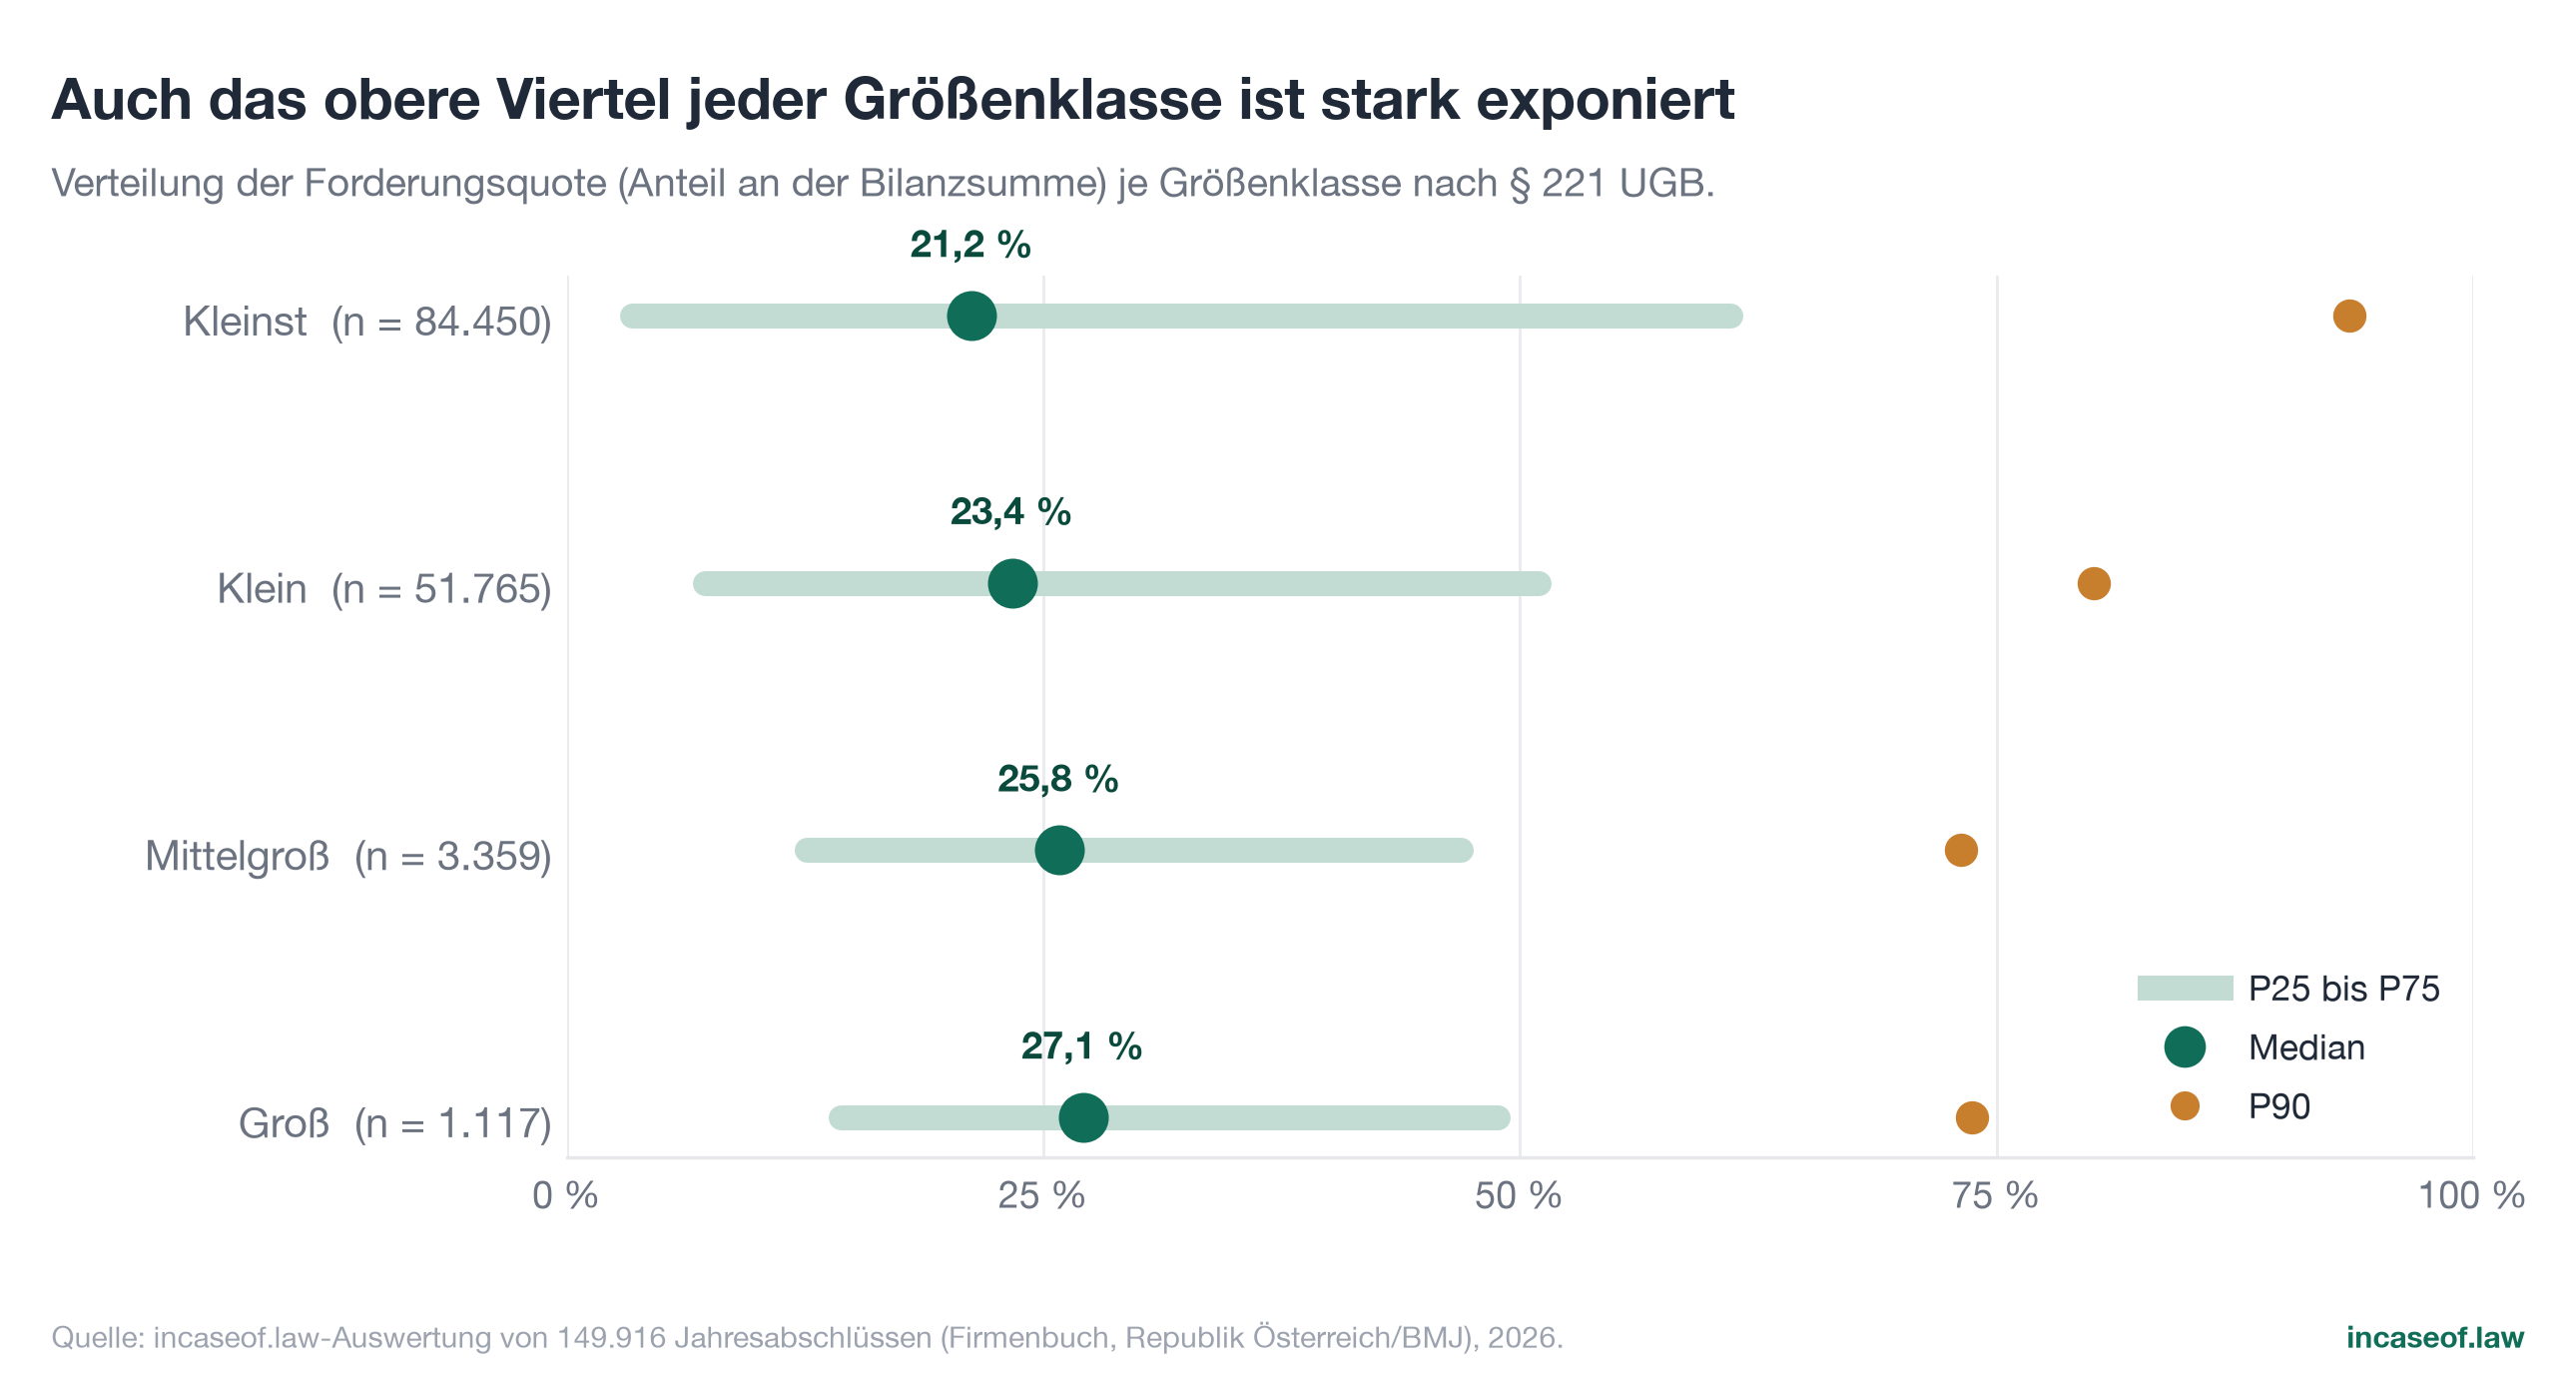
Auffällig ist zunächst der Gradient der Median-Forderungsquote: Sie steigt von 21,3 Prozent bei Kleinst- über 23,4 Prozent bei kleinen und 25,8 Prozent bei mittelgroßen auf 27,1 Prozent bei großen Gesellschaften. Größere Unternehmen arbeiten also typischerweise mit relativ mehr gebundenem Kapital, plausibel erklärbar durch höhere B2B-Anteile, längere vertragliche Zahlungsziele und stärkere Konzernverflechtung. Zugleich streuen die Kleinstunternehmen am weitesten: Ihr oberes Viertel liegt bereits über 61,0 Prozent, jedes zehnte Kleinstunternehmen über 93,5 Prozent (Grafik 4). Die Mittelwerte liegen dagegen in allen Klassen eng beieinander (32 bis 34 Prozent), ein weiterer Beleg dafür, dass Durchschnitte die Unterschiede zwischen den Klassen einebnen.
6.3 Wo das Volumen liegt
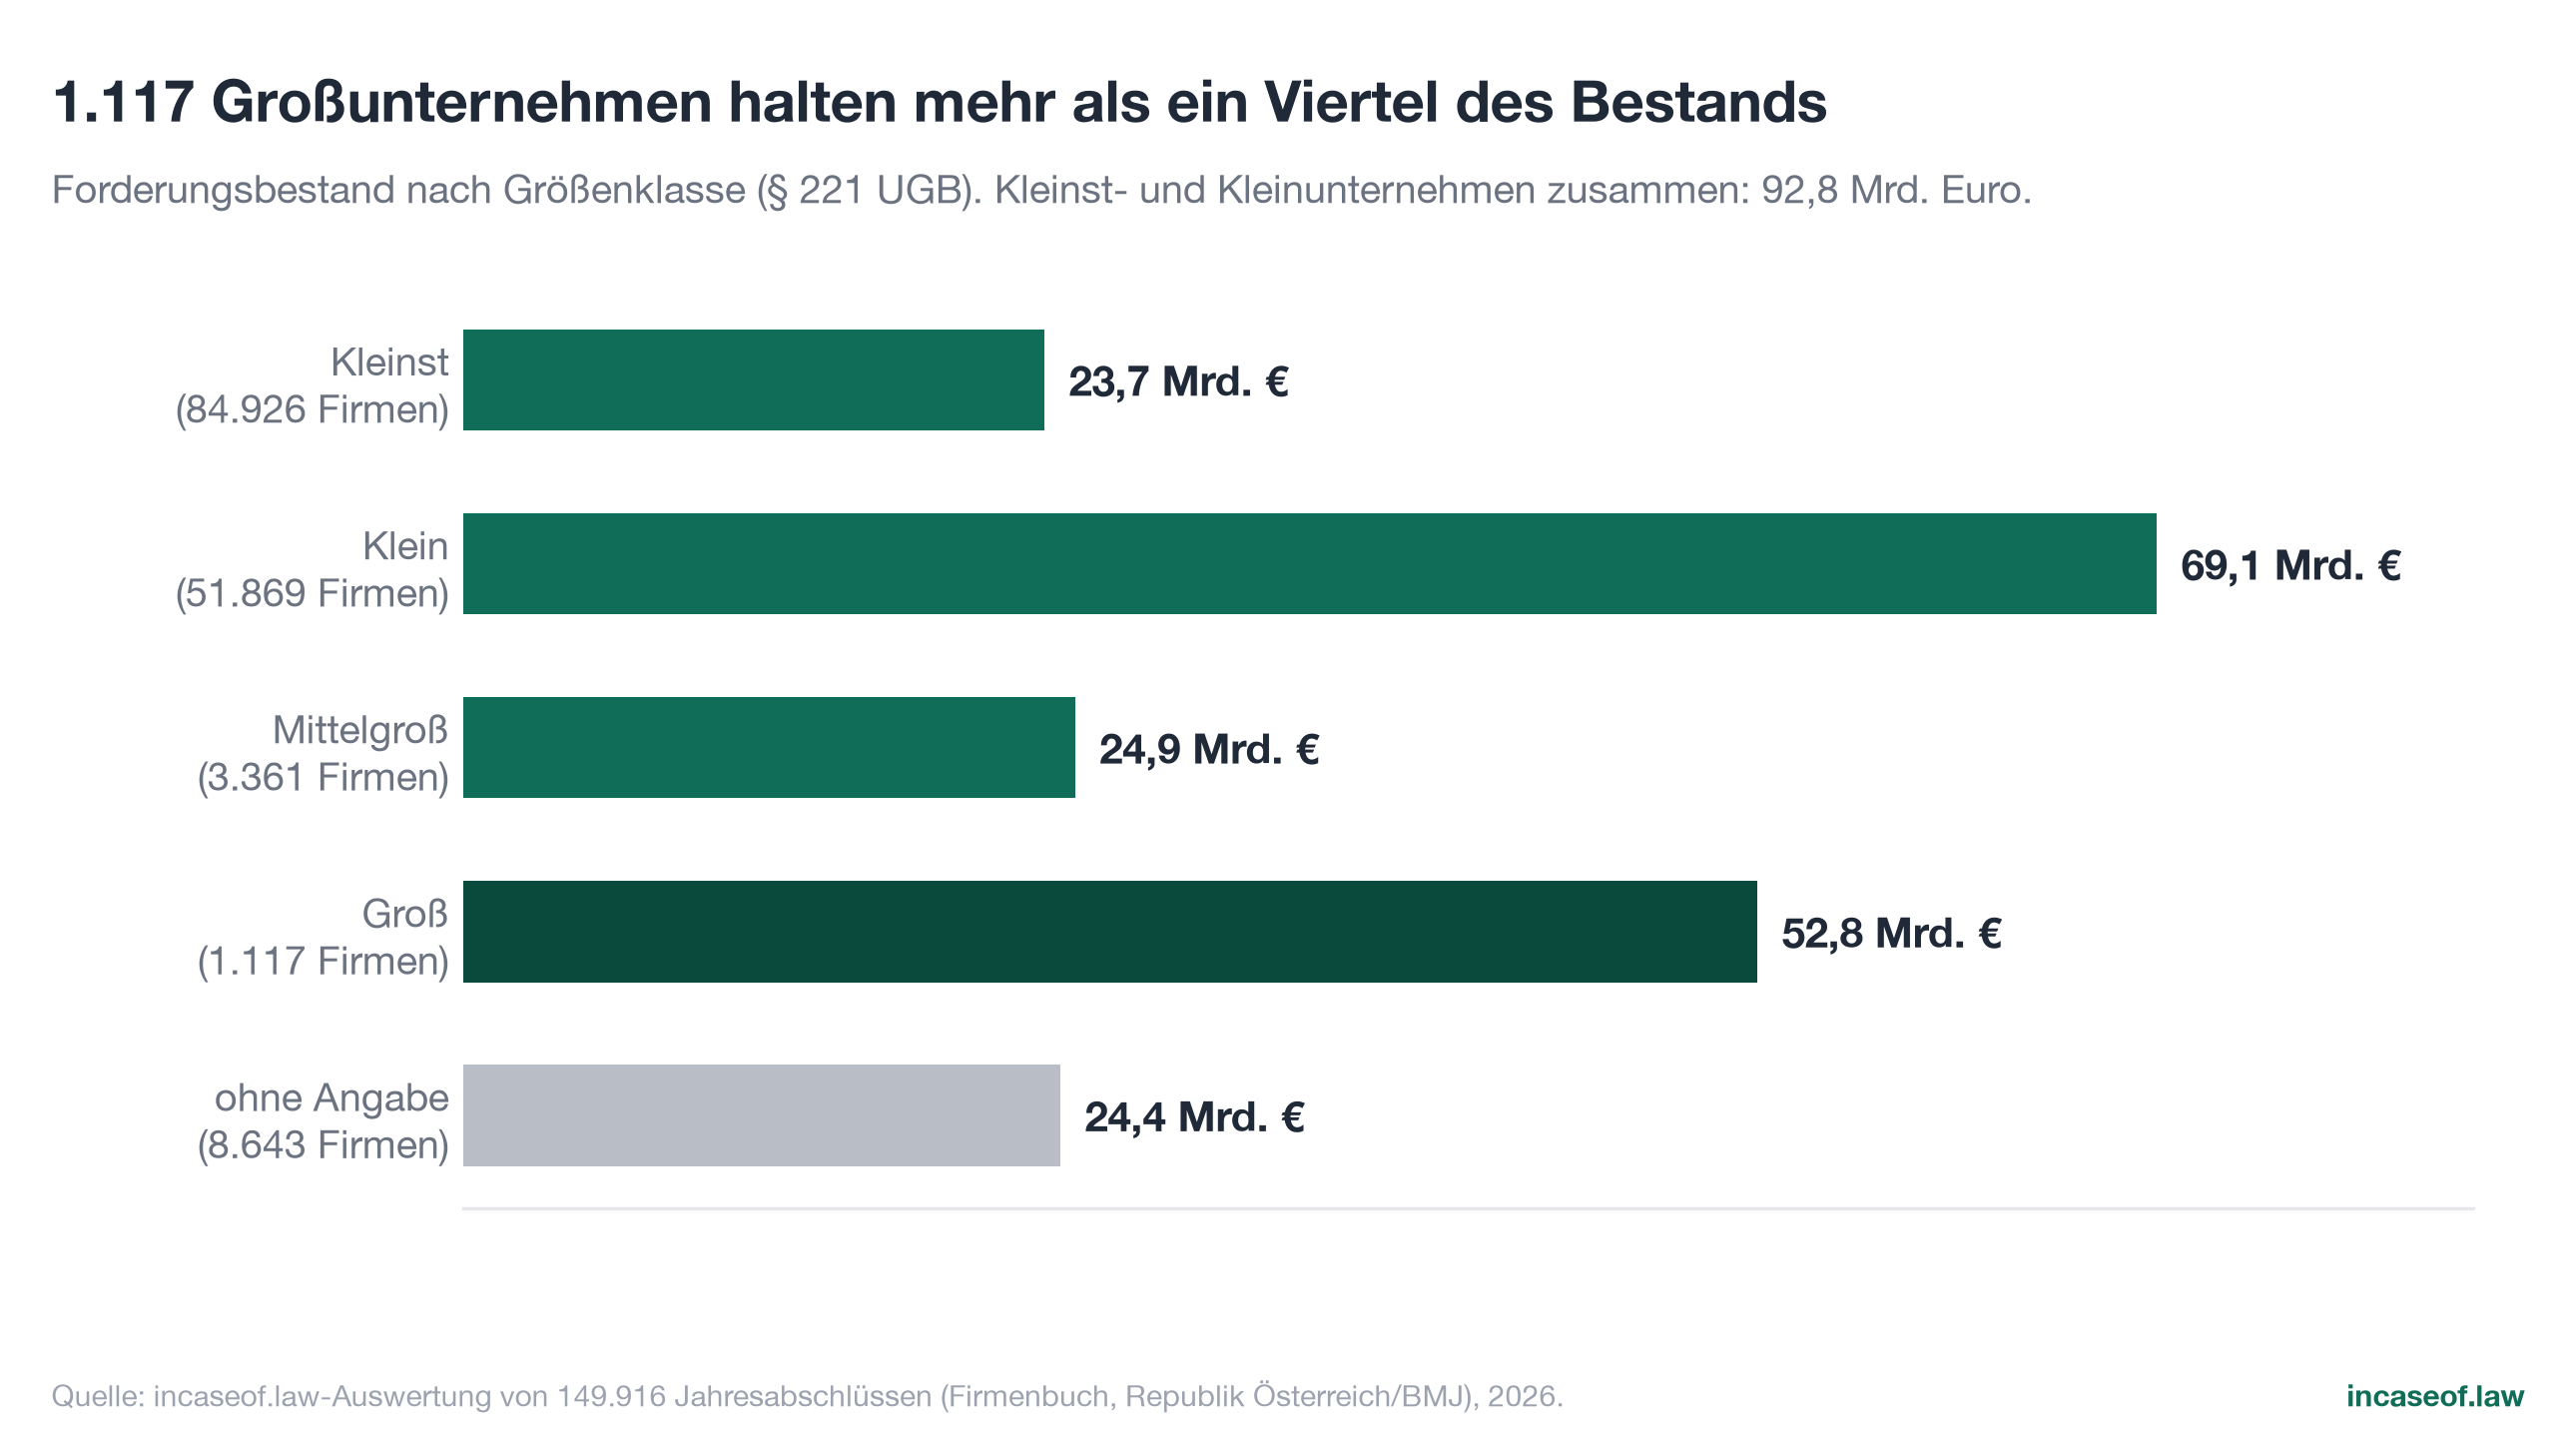
Das Volumen verteilt sich gegenläufig zur Anzahl (Grafik 5): Die 1.117 großen Gesellschaften halten mit 52,8 Milliarden Euro mehr als ein Viertel (27,1 Prozent) des gesamten Bestands, die 3.361 mittelgroßen weitere 25,0 Milliarden Euro. Kleinst- und Kleinunternehmen kommen zusammen auf 92,8 Milliarden Euro (47,6 Prozent), verteilt auf 136.795 Gesellschaften. Der Median-Bestand illustriert die Spannweite: 33.218 Euro beim typischen Kleinstunternehmen gegenüber 18,3 Millionen Euro beim typischen Großunternehmen, ein Faktor von mehr als 550.
6.4 Interpretation
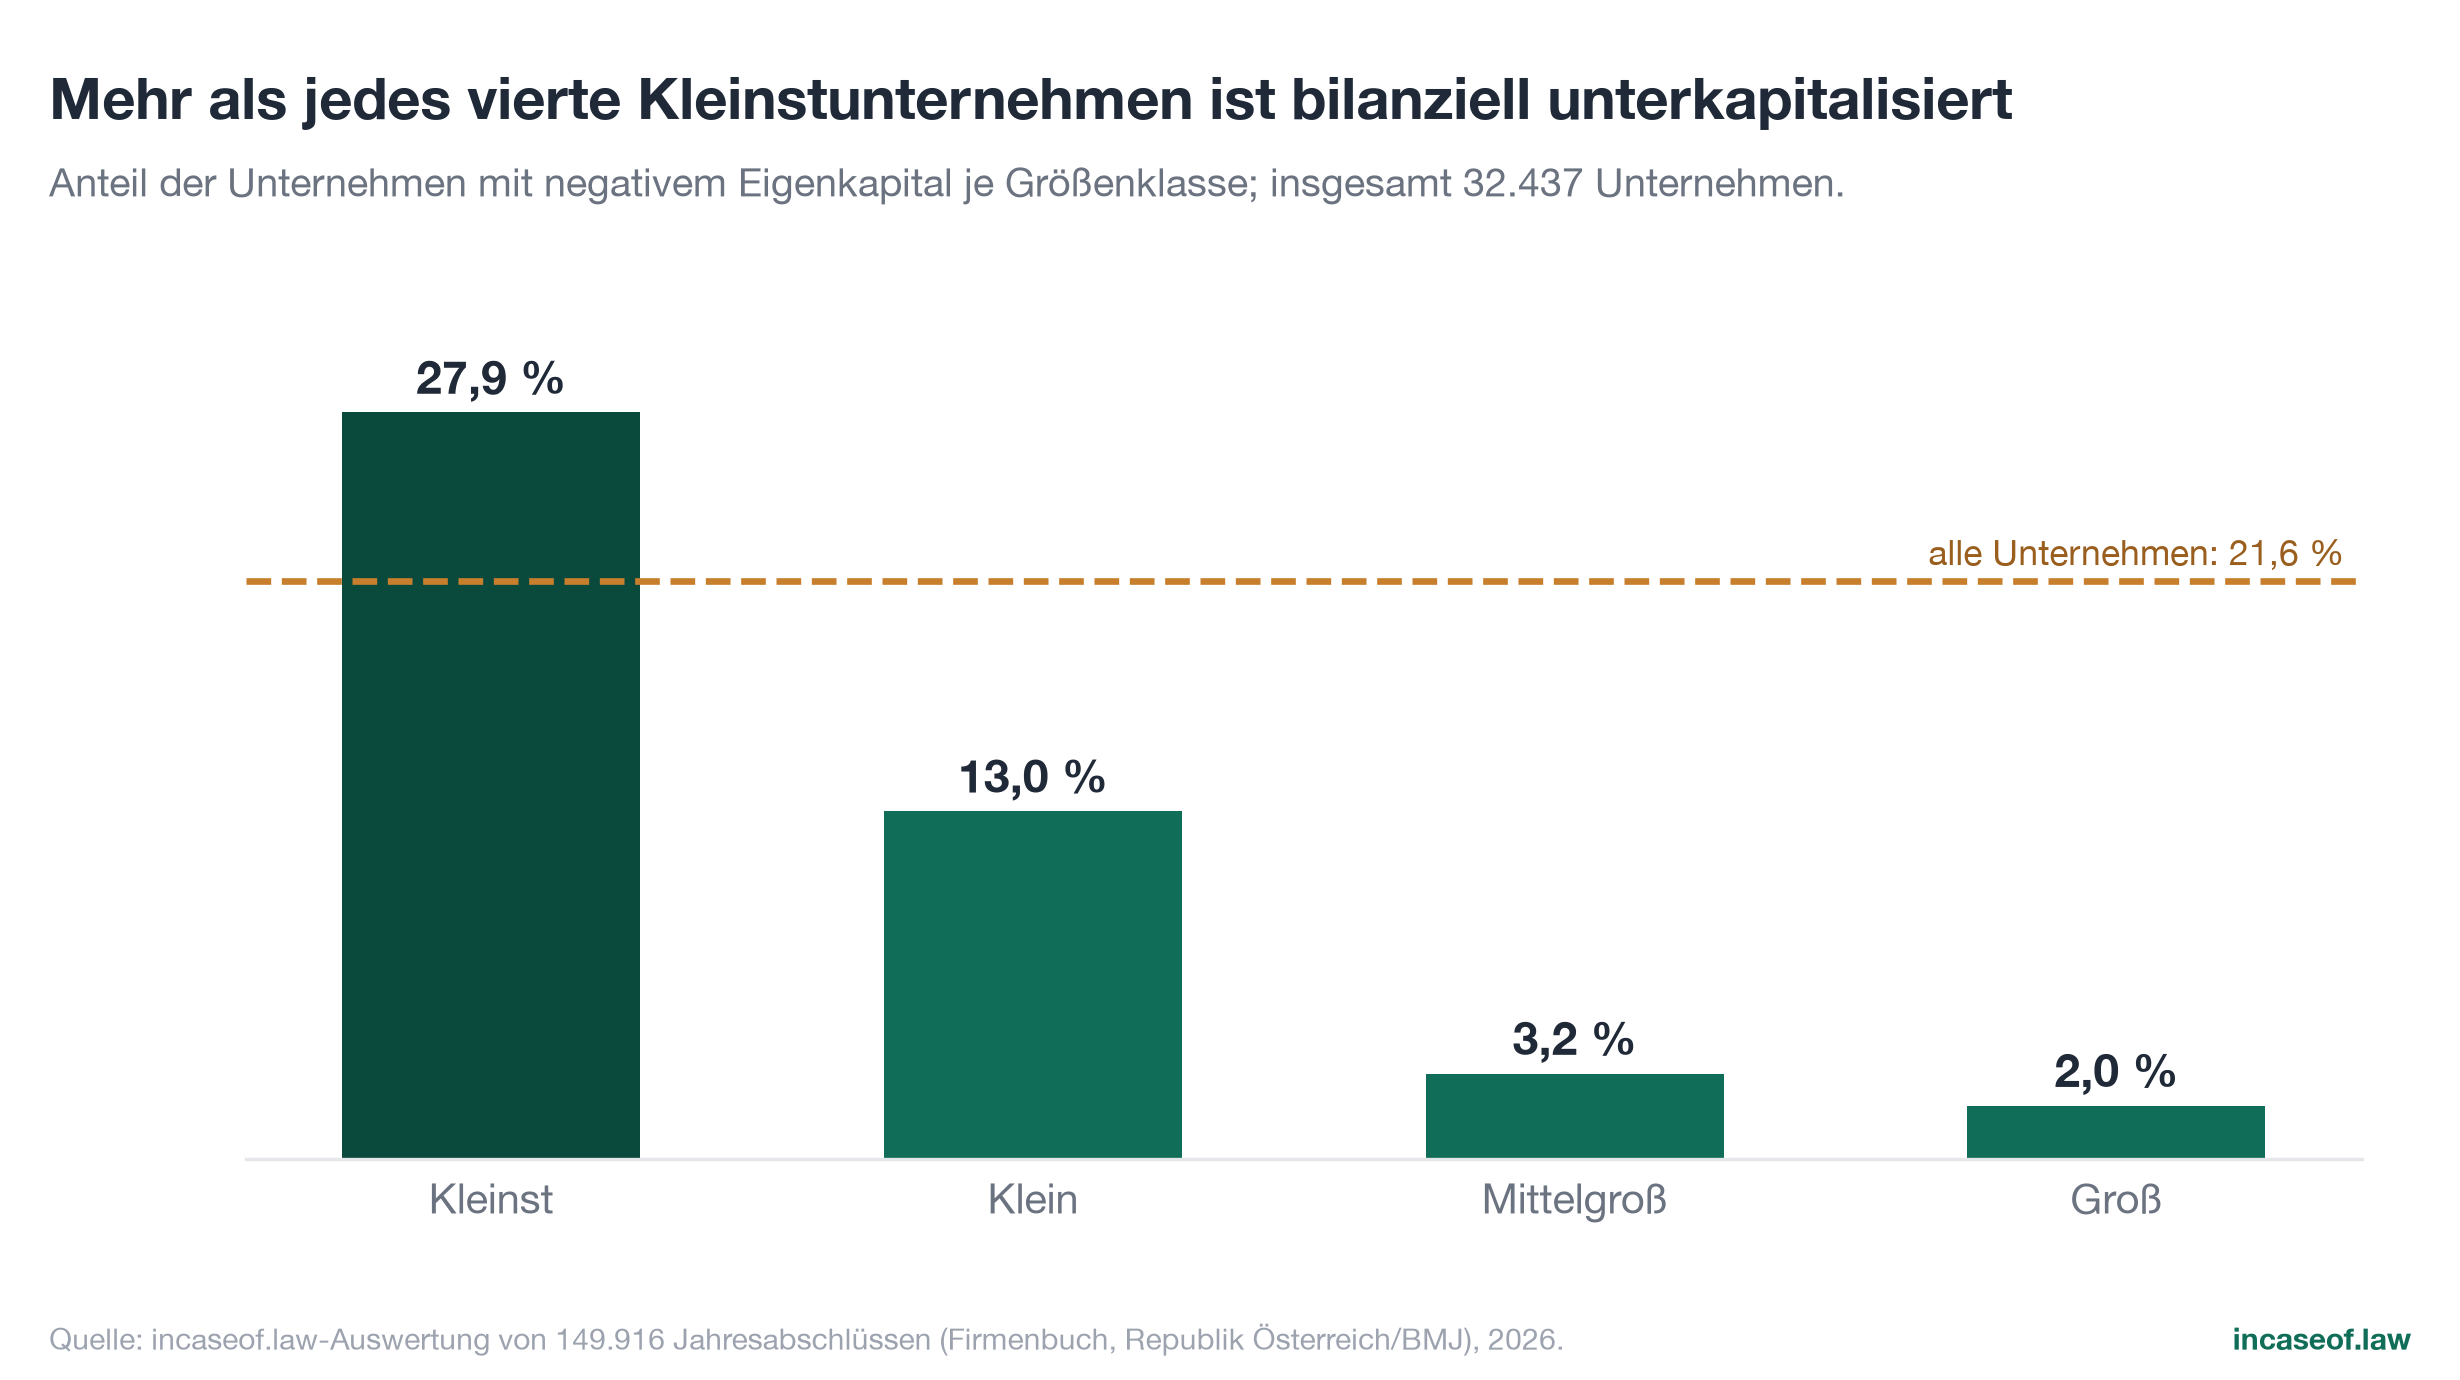
Für die Risikoanalyse folgt daraus eine doppelte Lesart. Auf der Volumenseite dominieren wenige große Gesellschaften; Störungen bei einzelnen Großschuldnern oder in Konzernverrechnungsstrukturen bewegen Milliardenbeträge. Auf der Breitenseite tragen zehntausende Kleinstunternehmen Forderungsbestände, die im Einzelfall klein wirken, in Relation zu ihren Puffern aber existenziell sind: Genau in dieser Klasse ist negatives Eigenkapital mit 27,9 Prozent am weitesten verbreitet (Kapitel 8) und die Streuung der Quoten am größten. Die österreichische Forderungslandschaft hat also nicht ein Risikoprofil, sondern zwei, und beide verdienen getrennte Aufmerksamkeit.
7. Konzentration: Wenige halten fast alles
7.1 Lorenzkurve und Gini-Koeffizient
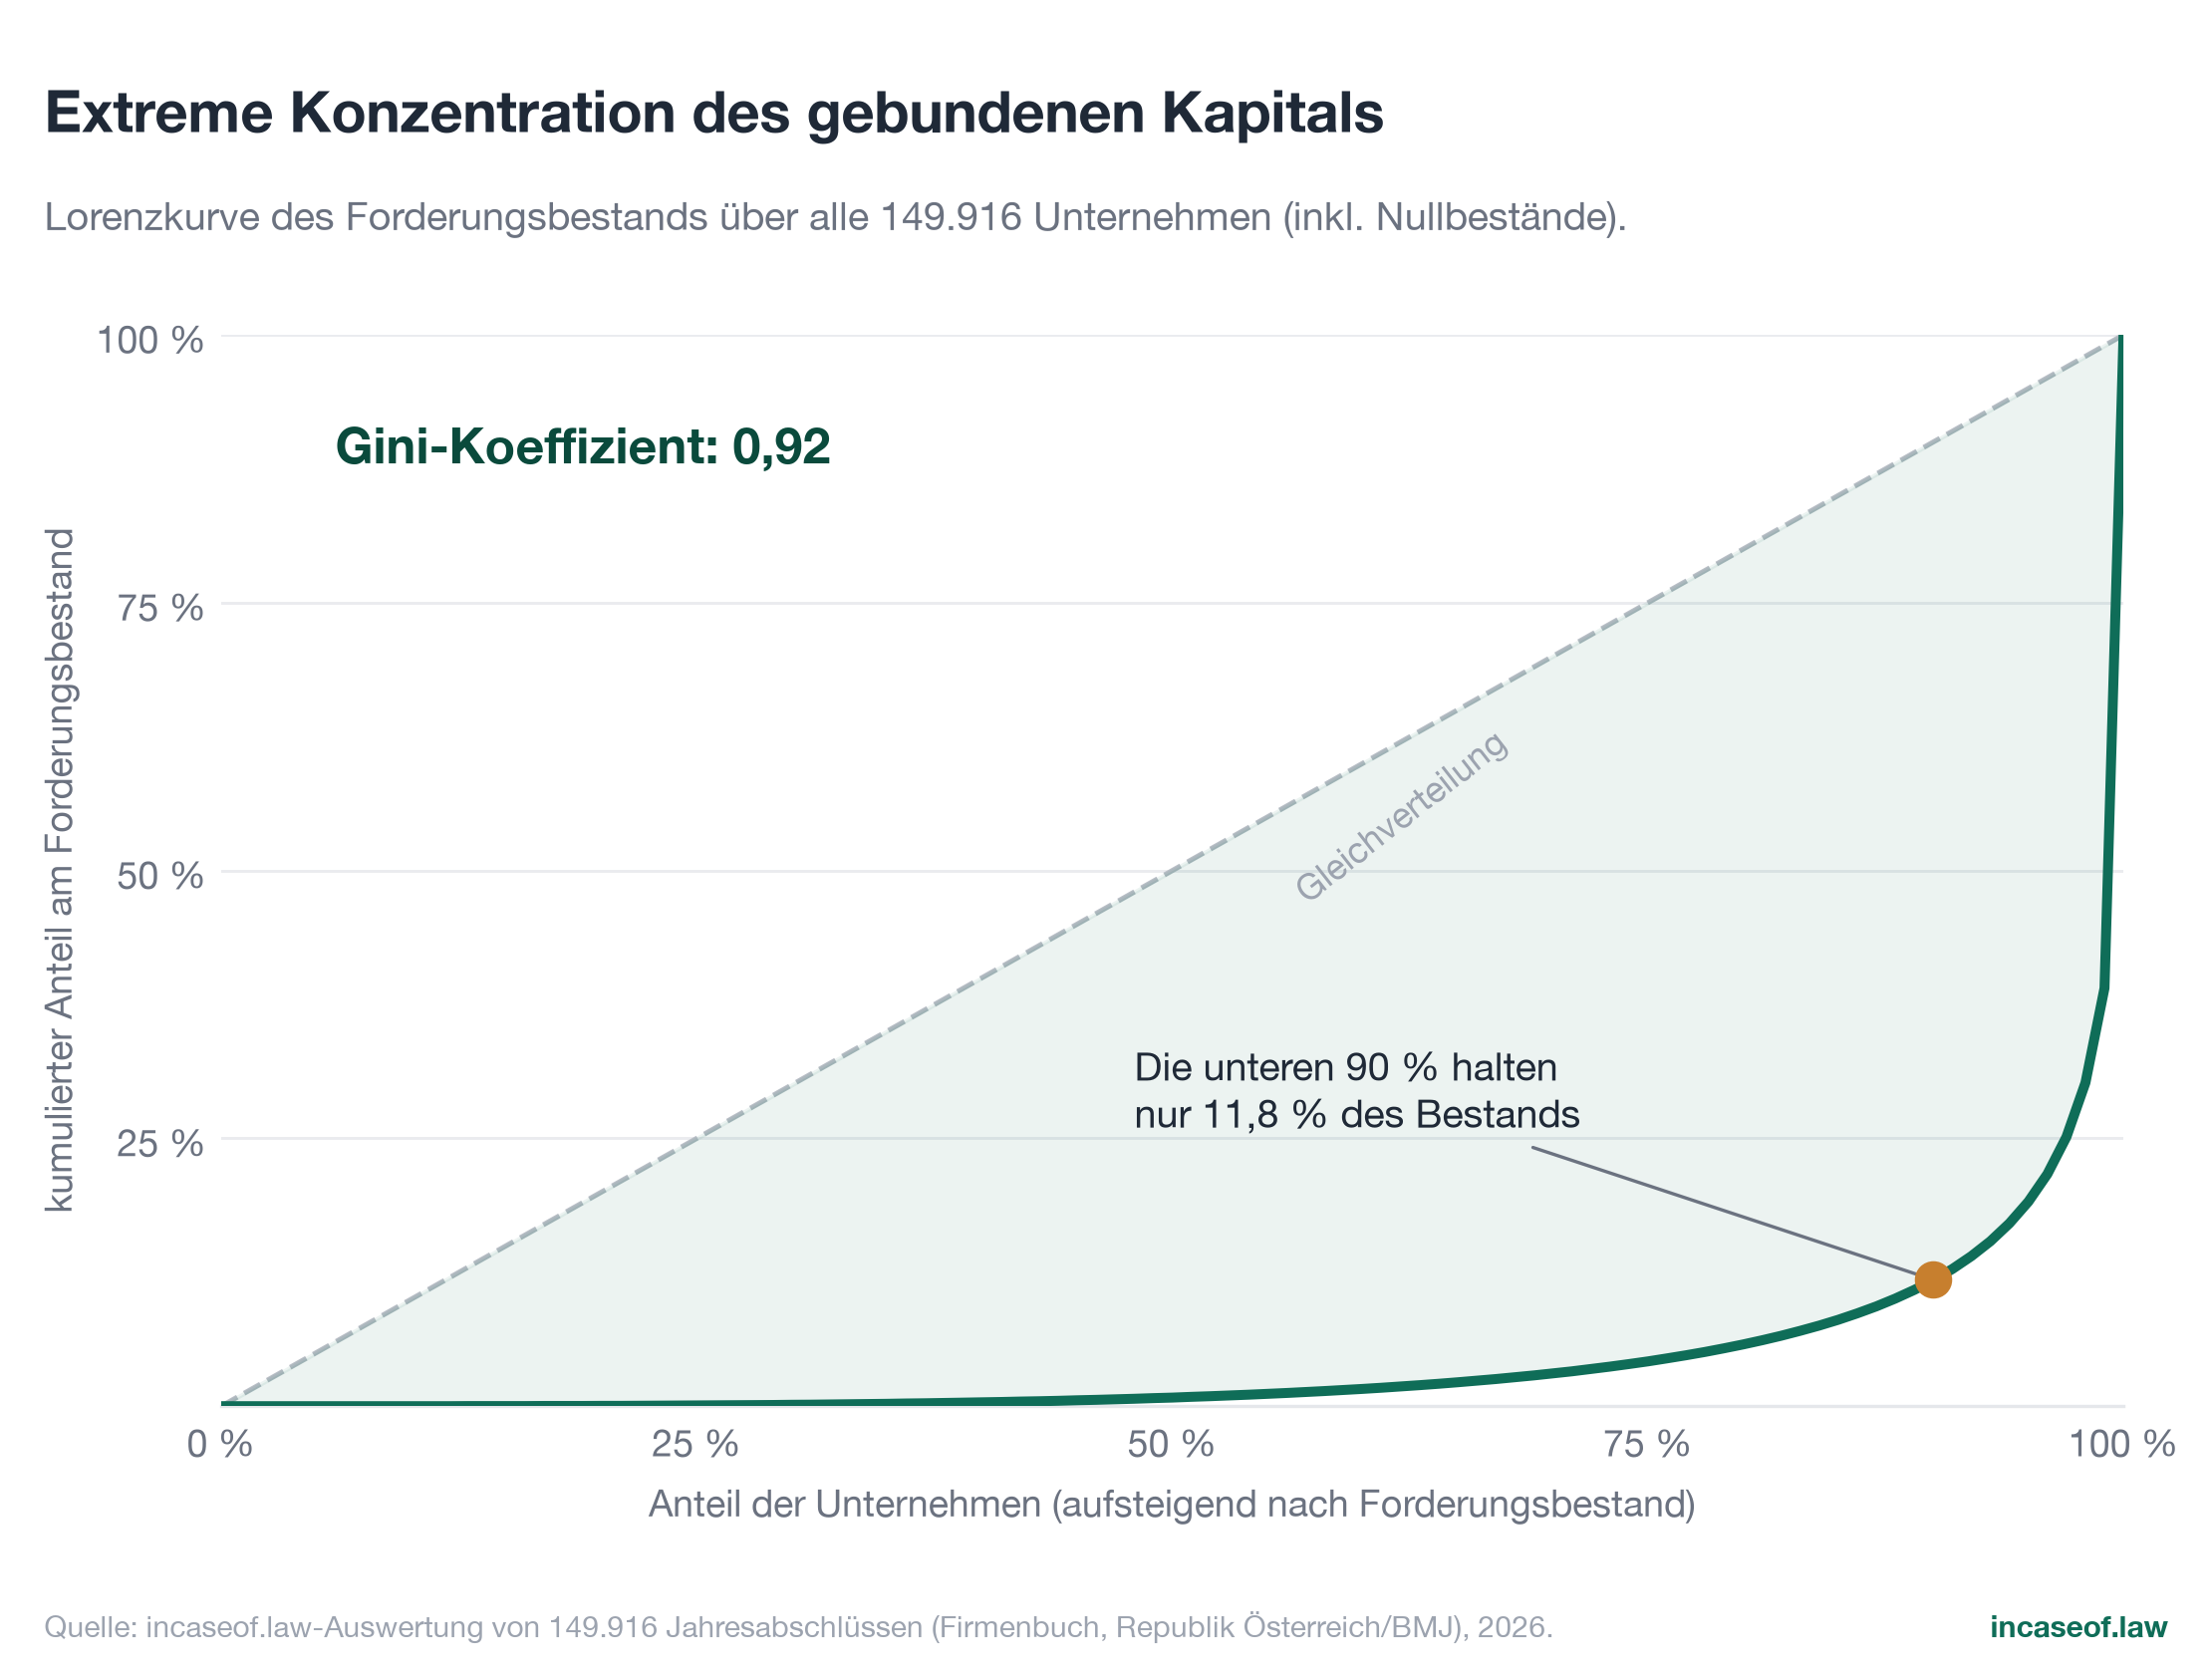
Wie ungleich verteilt sich das gebundene Kapital über die Unternehmen? Die Antwort ist eine der markantesten Zahlen dieser Studie: Der Gini-Koeffizient der Forderungsverteilung beträgt 0,92 (0 = vollkommene Gleichverteilung, 1 = maximale Konzentration; berechnet über alle 149.916 Unternehmen einschließlich jener ohne Forderungsbestand). Die Lorenzkurve (Grafik 6) verläuft entsprechend extrem: Die unteren 90 Prozent der Unternehmen vereinen zusammen nur 11,8 Prozent des Forderungsbestands auf sich.
7.2 Die Spitze der Verteilung
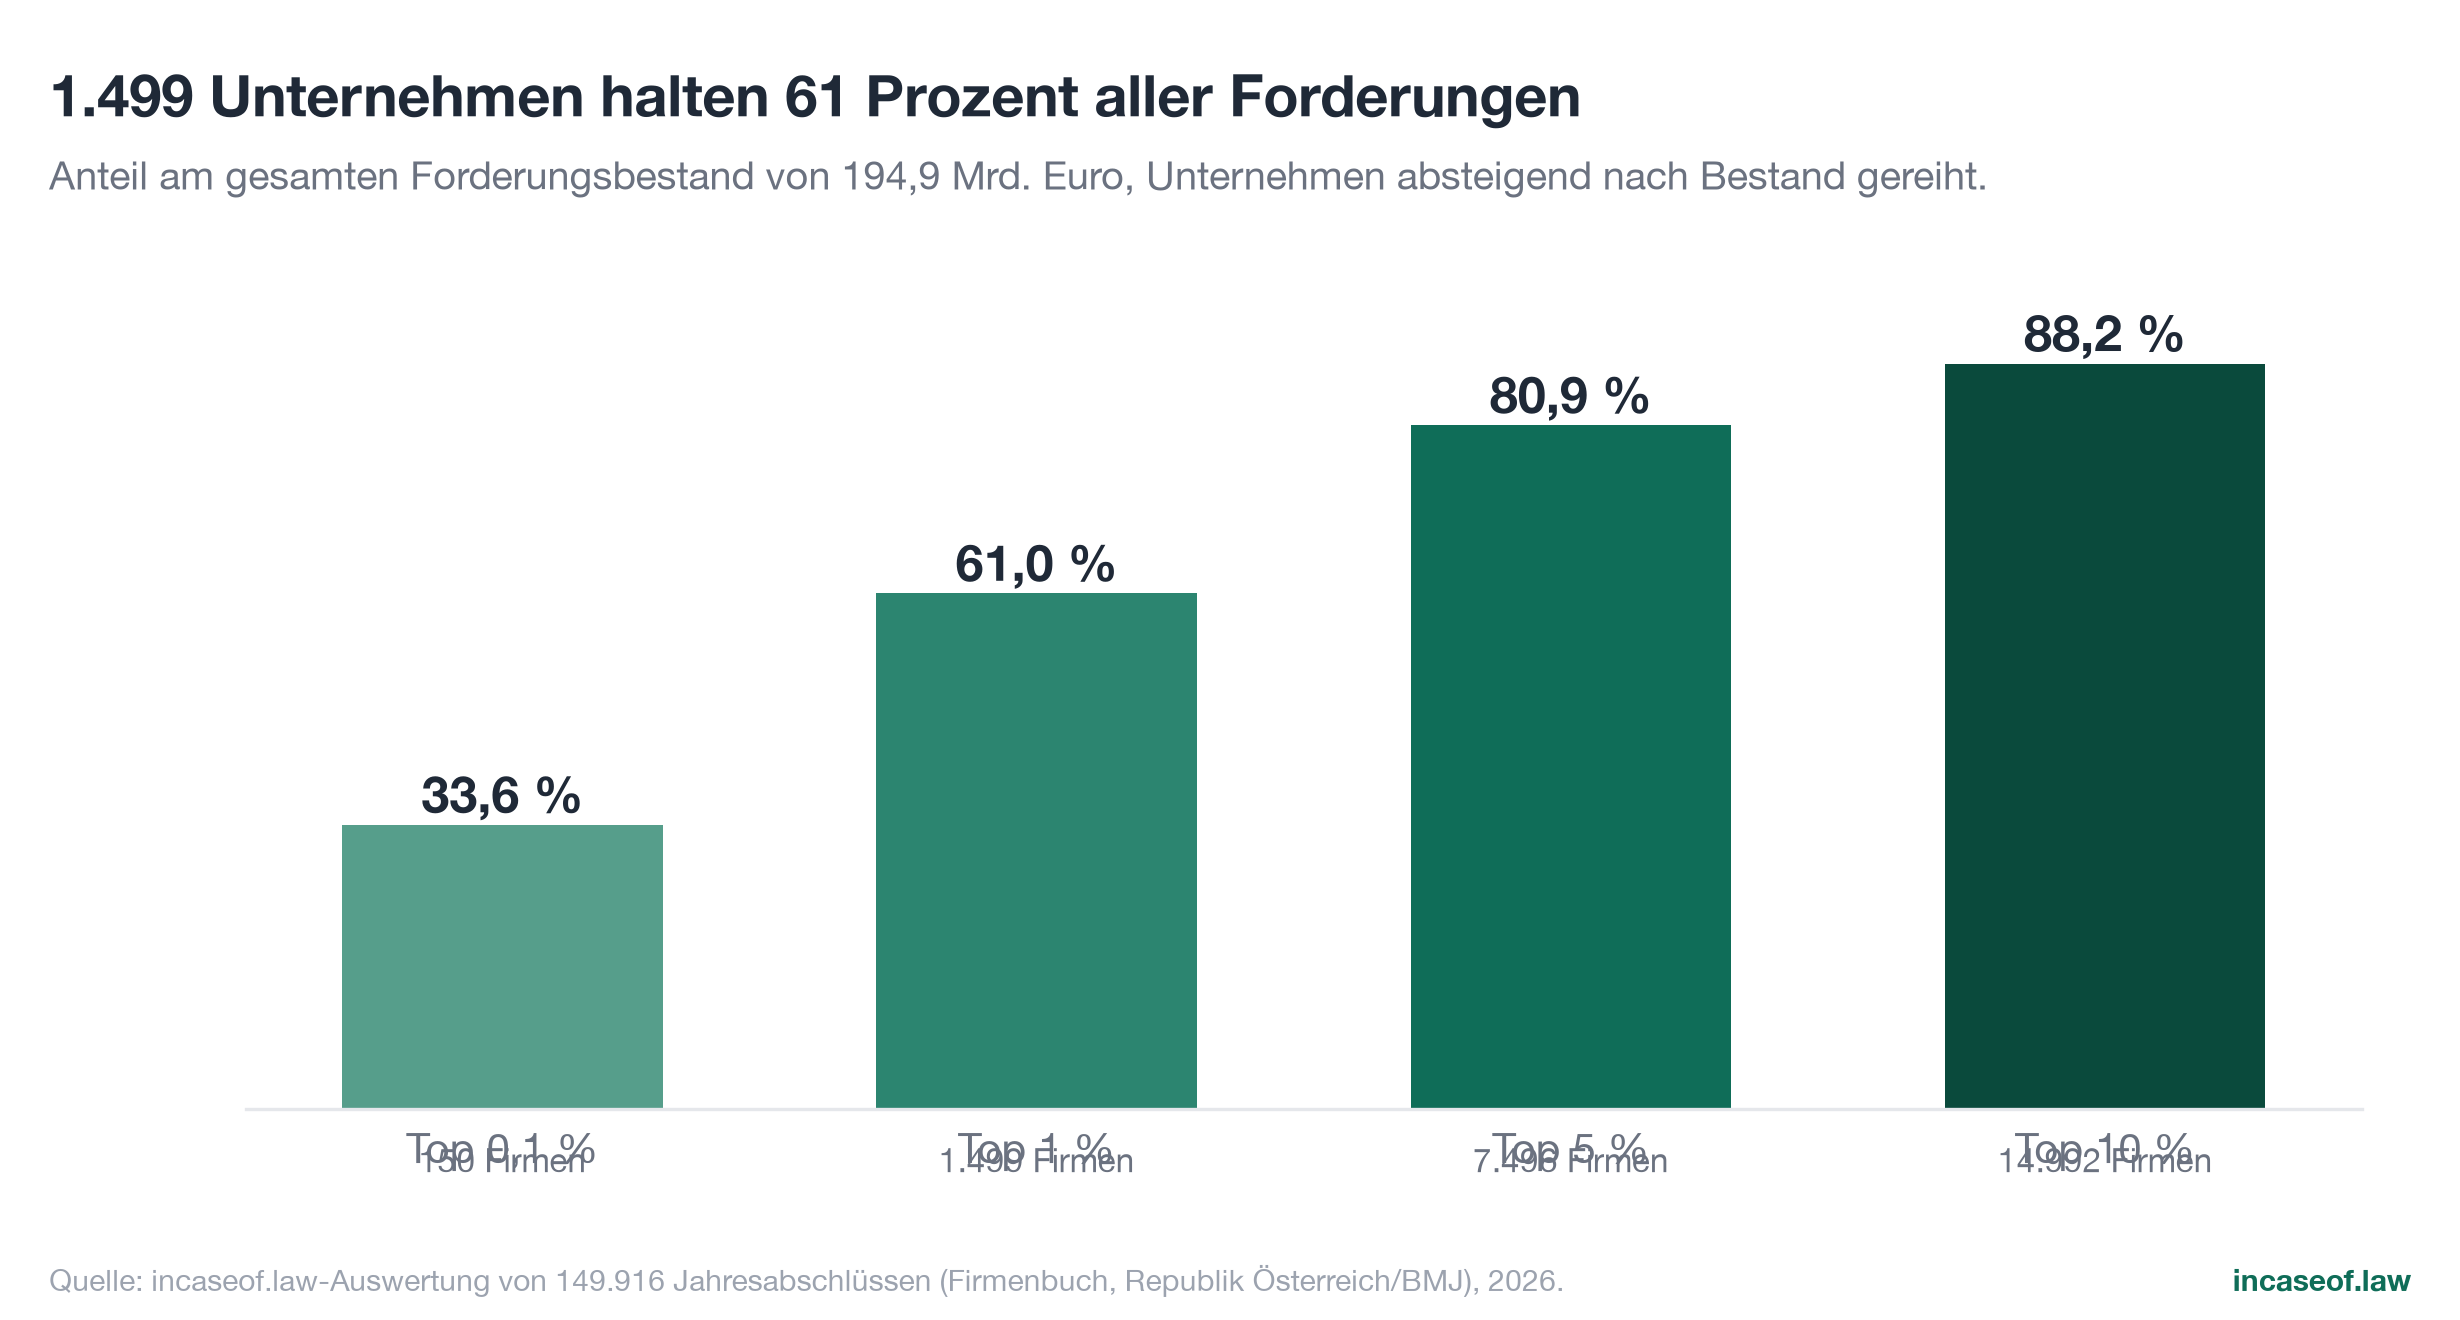
Im Detail (Grafik 7): Die obersten 0,1 Prozent (150 Gesellschaften) halten 65,4 Milliarden Euro oder 33,6 Prozent des gesamten Bestands; in diese Gruppe fällt, wer mehr als rund 146 Millionen Euro Forderungen ausweist. Das oberste Prozent (1.499 Gesellschaften, Eintrittsschwelle rund 16,5 Millionen Euro) hält 118,8 Milliarden Euro oder 61,0 Prozent. Die obersten zehn Prozent (14.992 Gesellschaften, Schwelle rund 1,26 Millionen Euro) vereinen 88,2 Prozent des Volumens.
| Gruppe | Unternehmen | Eintrittsschwelle | Volumen | Anteil am Bestand |
|---|---|---|---|---|
| Top 0,1 % | 150 | ca. 146 Mio. € | 65,4 Mrd. € | 33,6 % |
| Top 1 % | 1.499 | ca. 16,5 Mio. € | 118,8 Mrd. € | 61,0 % |
| Top 5 % | 7.496 | ca. 2,95 Mio. € | 157,7 Mrd. € | 80,9 % |
| Top 10 % | 14.992 | ca. 1,26 Mio. € | 172,0 Mrd. € | 88,2 % |
Tabelle: Konzentration des Forderungsbestands (Unternehmen absteigend nach Bestand gereiht).
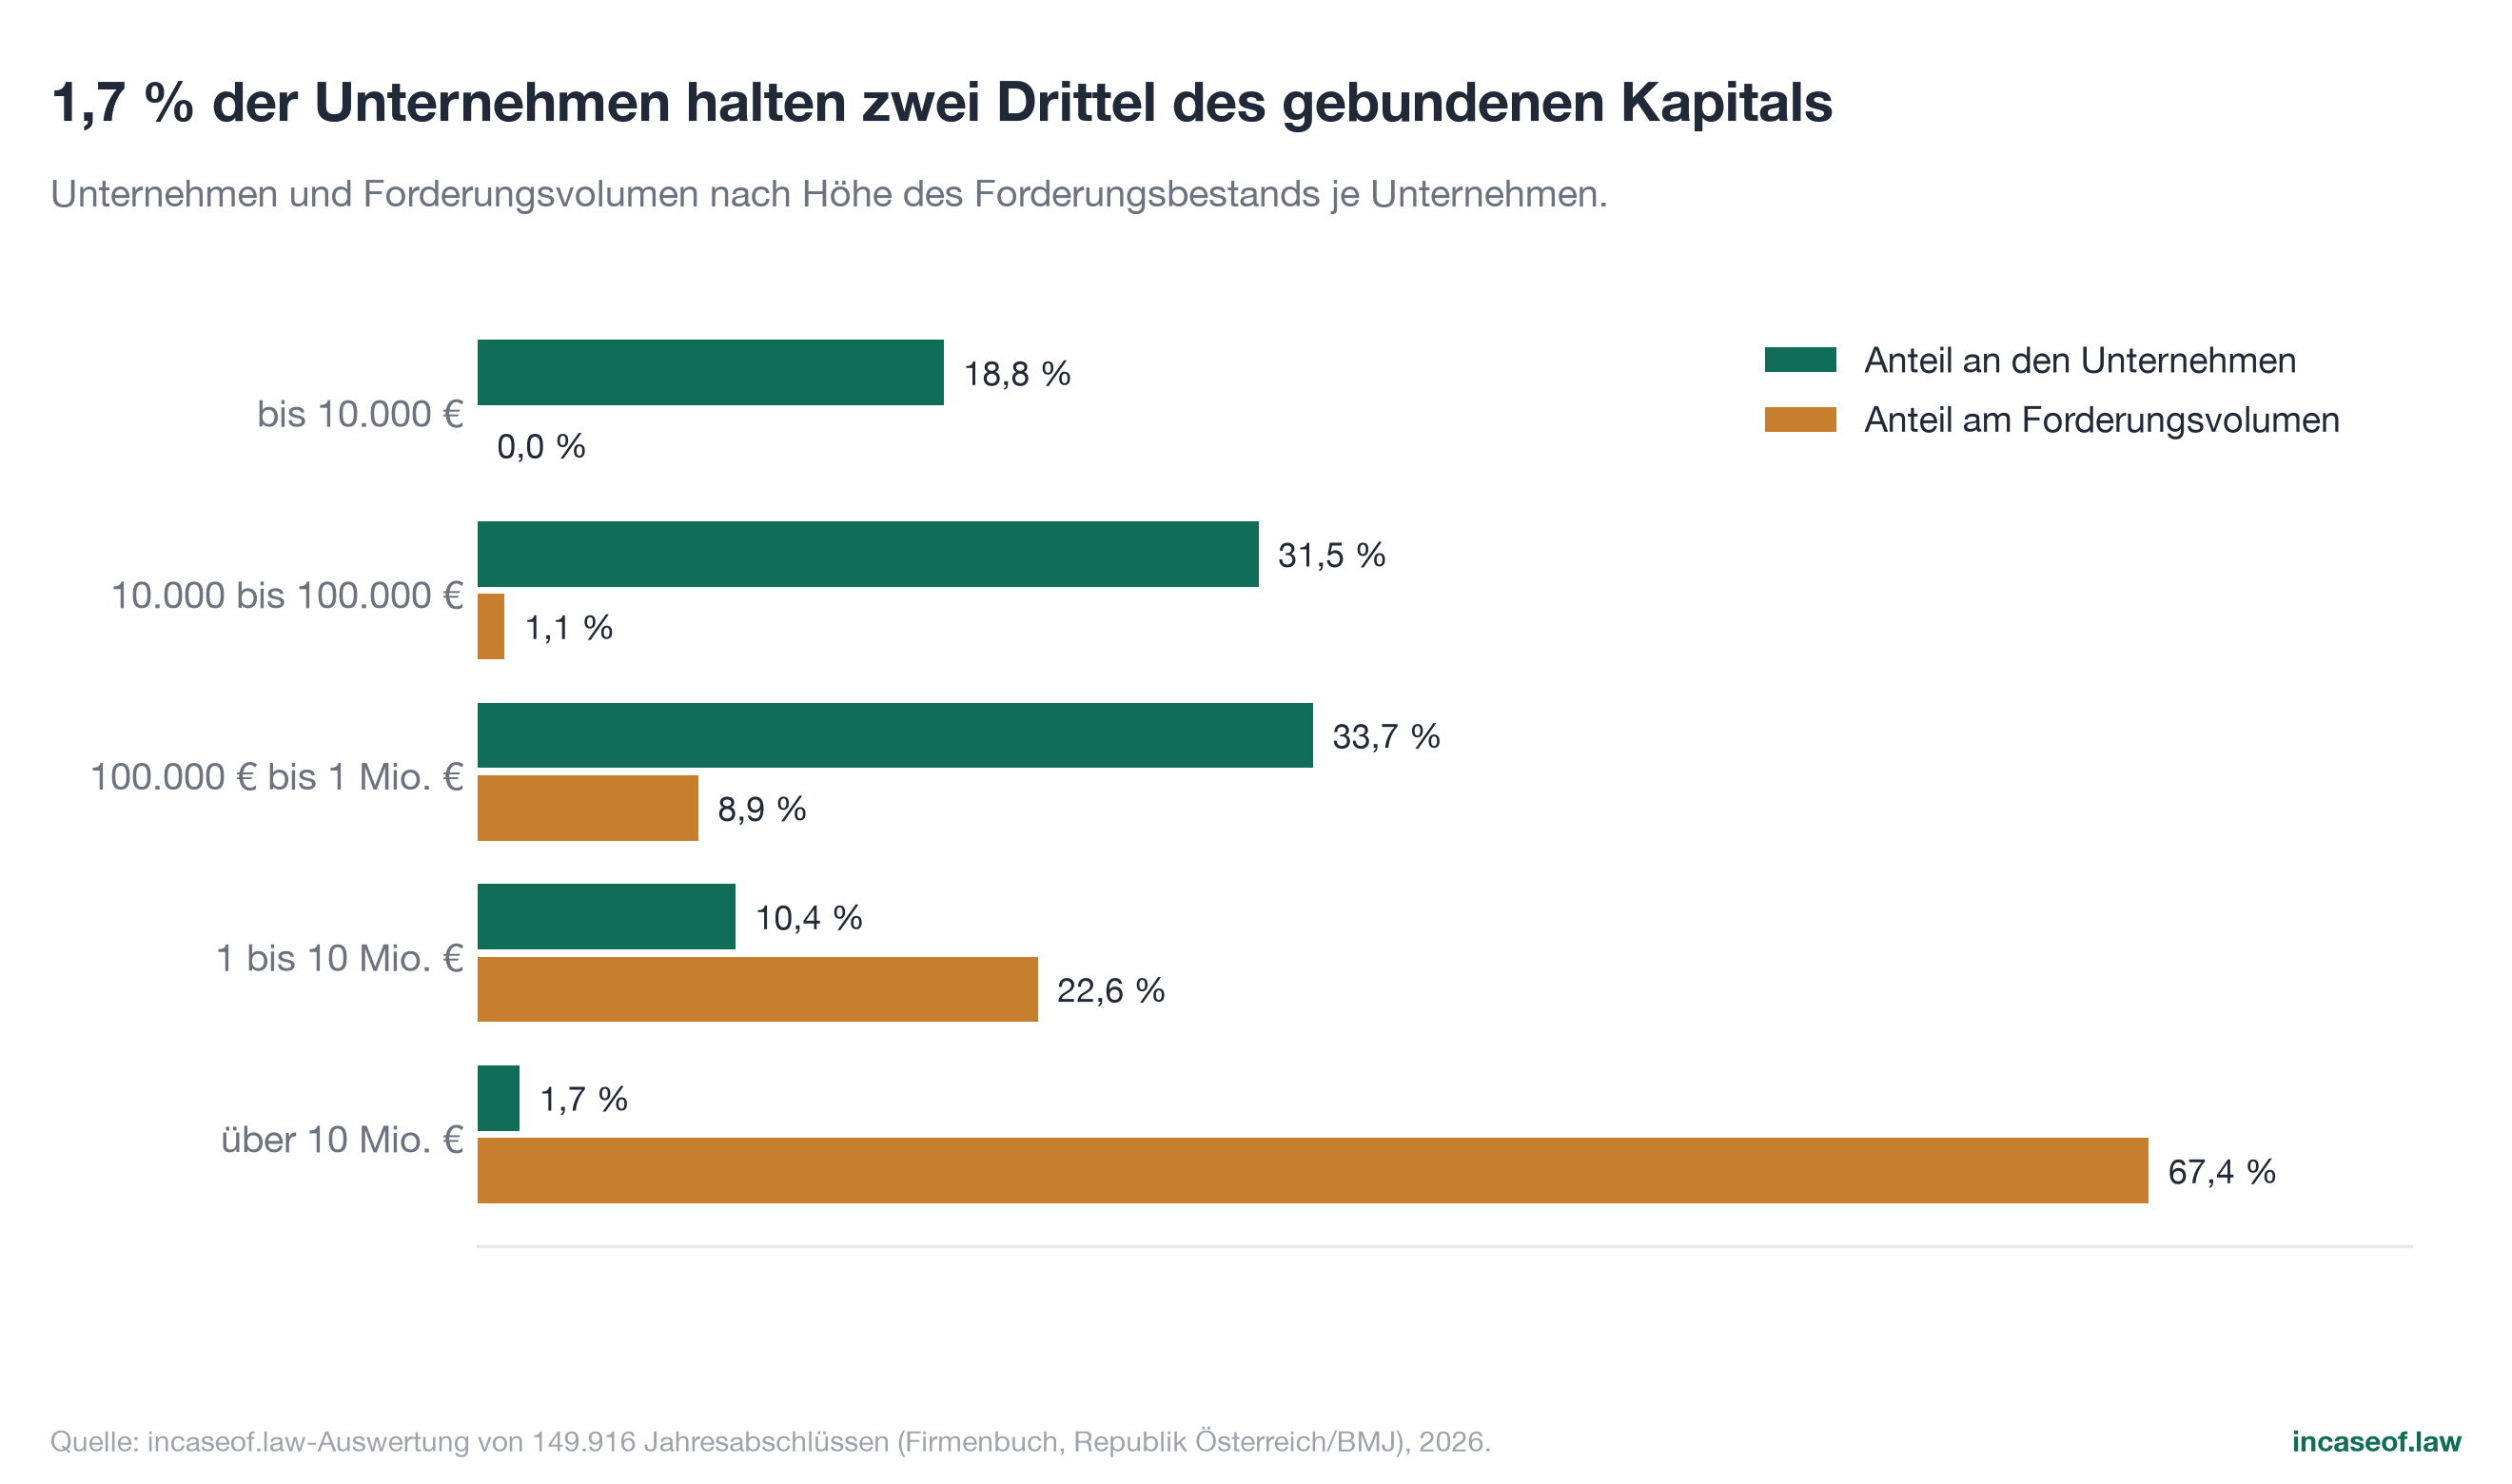
Gruppiert nach absoluten Bestandsklassen ergibt sich dasselbe Bild von der anderen Seite (Grafik 8): 2.480 Unternehmen mit Forderungen über 10 Millionen Euro, das sind 1,7 Prozent der Population, halten 67,4 Prozent des gesamten gebundenen Kapitals. 17.983 Unternehmen weisen mindestens eine Million Euro aus (zusammen 90,0 Prozent des Volumens), 68.484 Unternehmen mindestens 100.000 Euro (98,9 Prozent des Volumens). Am unteren Ende halten 28.105 Gesellschaften Forderungen bis 10.000 Euro und 6.000 Gesellschaften exakt null.
7.3 Was die Konzentration bedeutet
Die Konzentration hat zwei Konsequenzen. Erstens für die Systemstabilität: Ein wesentlicher Teil des österreichischen Forderungsbestands hängt an den Zahlungsströmen und Verrechnungsstrukturen einiger tausend großer Gesellschaften, darunter Konzernfinanzierungs- und Holdinggesellschaften, deren B.II-Positionen Konzernkredite abbilden. Störungen in diesem Segment (Restrukturierungen, Konzerninsolvenzen, Cash-Pool-Auflösungen) bewegen ein Vielfaches dessen, was das gesamte untere Drittel der Unternehmenslandschaft an Forderungen hält.
Zweitens für die Interpretation von Durchschnittswerten: Wer die 194,9 Milliarden Euro gleichmäßig auf alle Unternehmen verteilt denkt (1,30 Millionen Euro je Gesellschaft), verfehlt die Realität von 90 Prozent der Unternehmen um Größenordnungen. Politik- und Marktdiagnosen zur "Zahlungsmoral" sollten deshalb stets zwischen dem Volumenphänomen (getrieben von der Spitze) und dem Breitenphänomen (zehntausende kleine Bestände mit hoher relativer Bedeutung für ihre Eigentümer) unterscheiden. Für das einzelne Kleinstunternehmen ist der Ausfall einer 30.000-Euro-Forderung existenzieller als für einen Konzern der Ausfall von 30 Millionen.
8. Eigenkapital und Forderungslast: Die doppelte Exponierung
8.1 Jede fünfte Gesellschaft ist bilanziell unter Wasser
32.437 der 149.916 Gesellschaften (21,6 Prozent) weisen in ihrem jüngsten Abschluss negatives Eigenkapital aus. Das Muster über die Größenklassen ist steil (Grafik 9): Bei Kleinstkapitalgesellschaften beträgt der Anteil 27,9 Prozent, bei kleinen 13,0 Prozent, bei mittelgroßen 3,2 Prozent und bei großen Gesellschaften 2,0 Prozent. Negatives Eigenkapital ist nicht gleichbedeutend mit Insolvenz (maßgeblich sind Zahlungsfähigkeit und Fortbestehensprognose), aber es bedeutet: Verluste haben das Haftkapital aufgezehrt, die Gesellschaft lebt bilanziell von Fremdmitteln, häufig von Gesellschafterdarlehen, und hat keinen Puffer für weitere Ausfälle.
8.2 Die Kreuztabelle: Wo sich Risiken stapeln
Brisant wird die Eigenkapitalschwäche in Kombination mit hoher Forderungslast. Die Kreuztabelle aus Eigenkapitalquote und Forderungsquote (n = 149.265 mit beiden Kennzahlen; Grafik 10) zeigt die Landkarte dieser Doppelrisiken:
| Eigenkapitalquote | Ford.-Quote unter 10 % | 10 bis 25 % | 25 bis 50 % | über 50 % |
|---|---|---|---|---|
| negativ | 13.170 | 4.884 | 4.859 | 9.139 |
| 0 bis 10 % | 5.463 | 2.160 | 1.783 | 2.788 |
| 10 bis 30 % | 6.598 | 4.017 | 4.143 | 5.415 |
| über 30 % | 25.579 | 16.524 | 17.543 | 25.200 |
Tabelle: Unternehmen je Kombination aus Eigenkapitalquote und Forderungsquote.
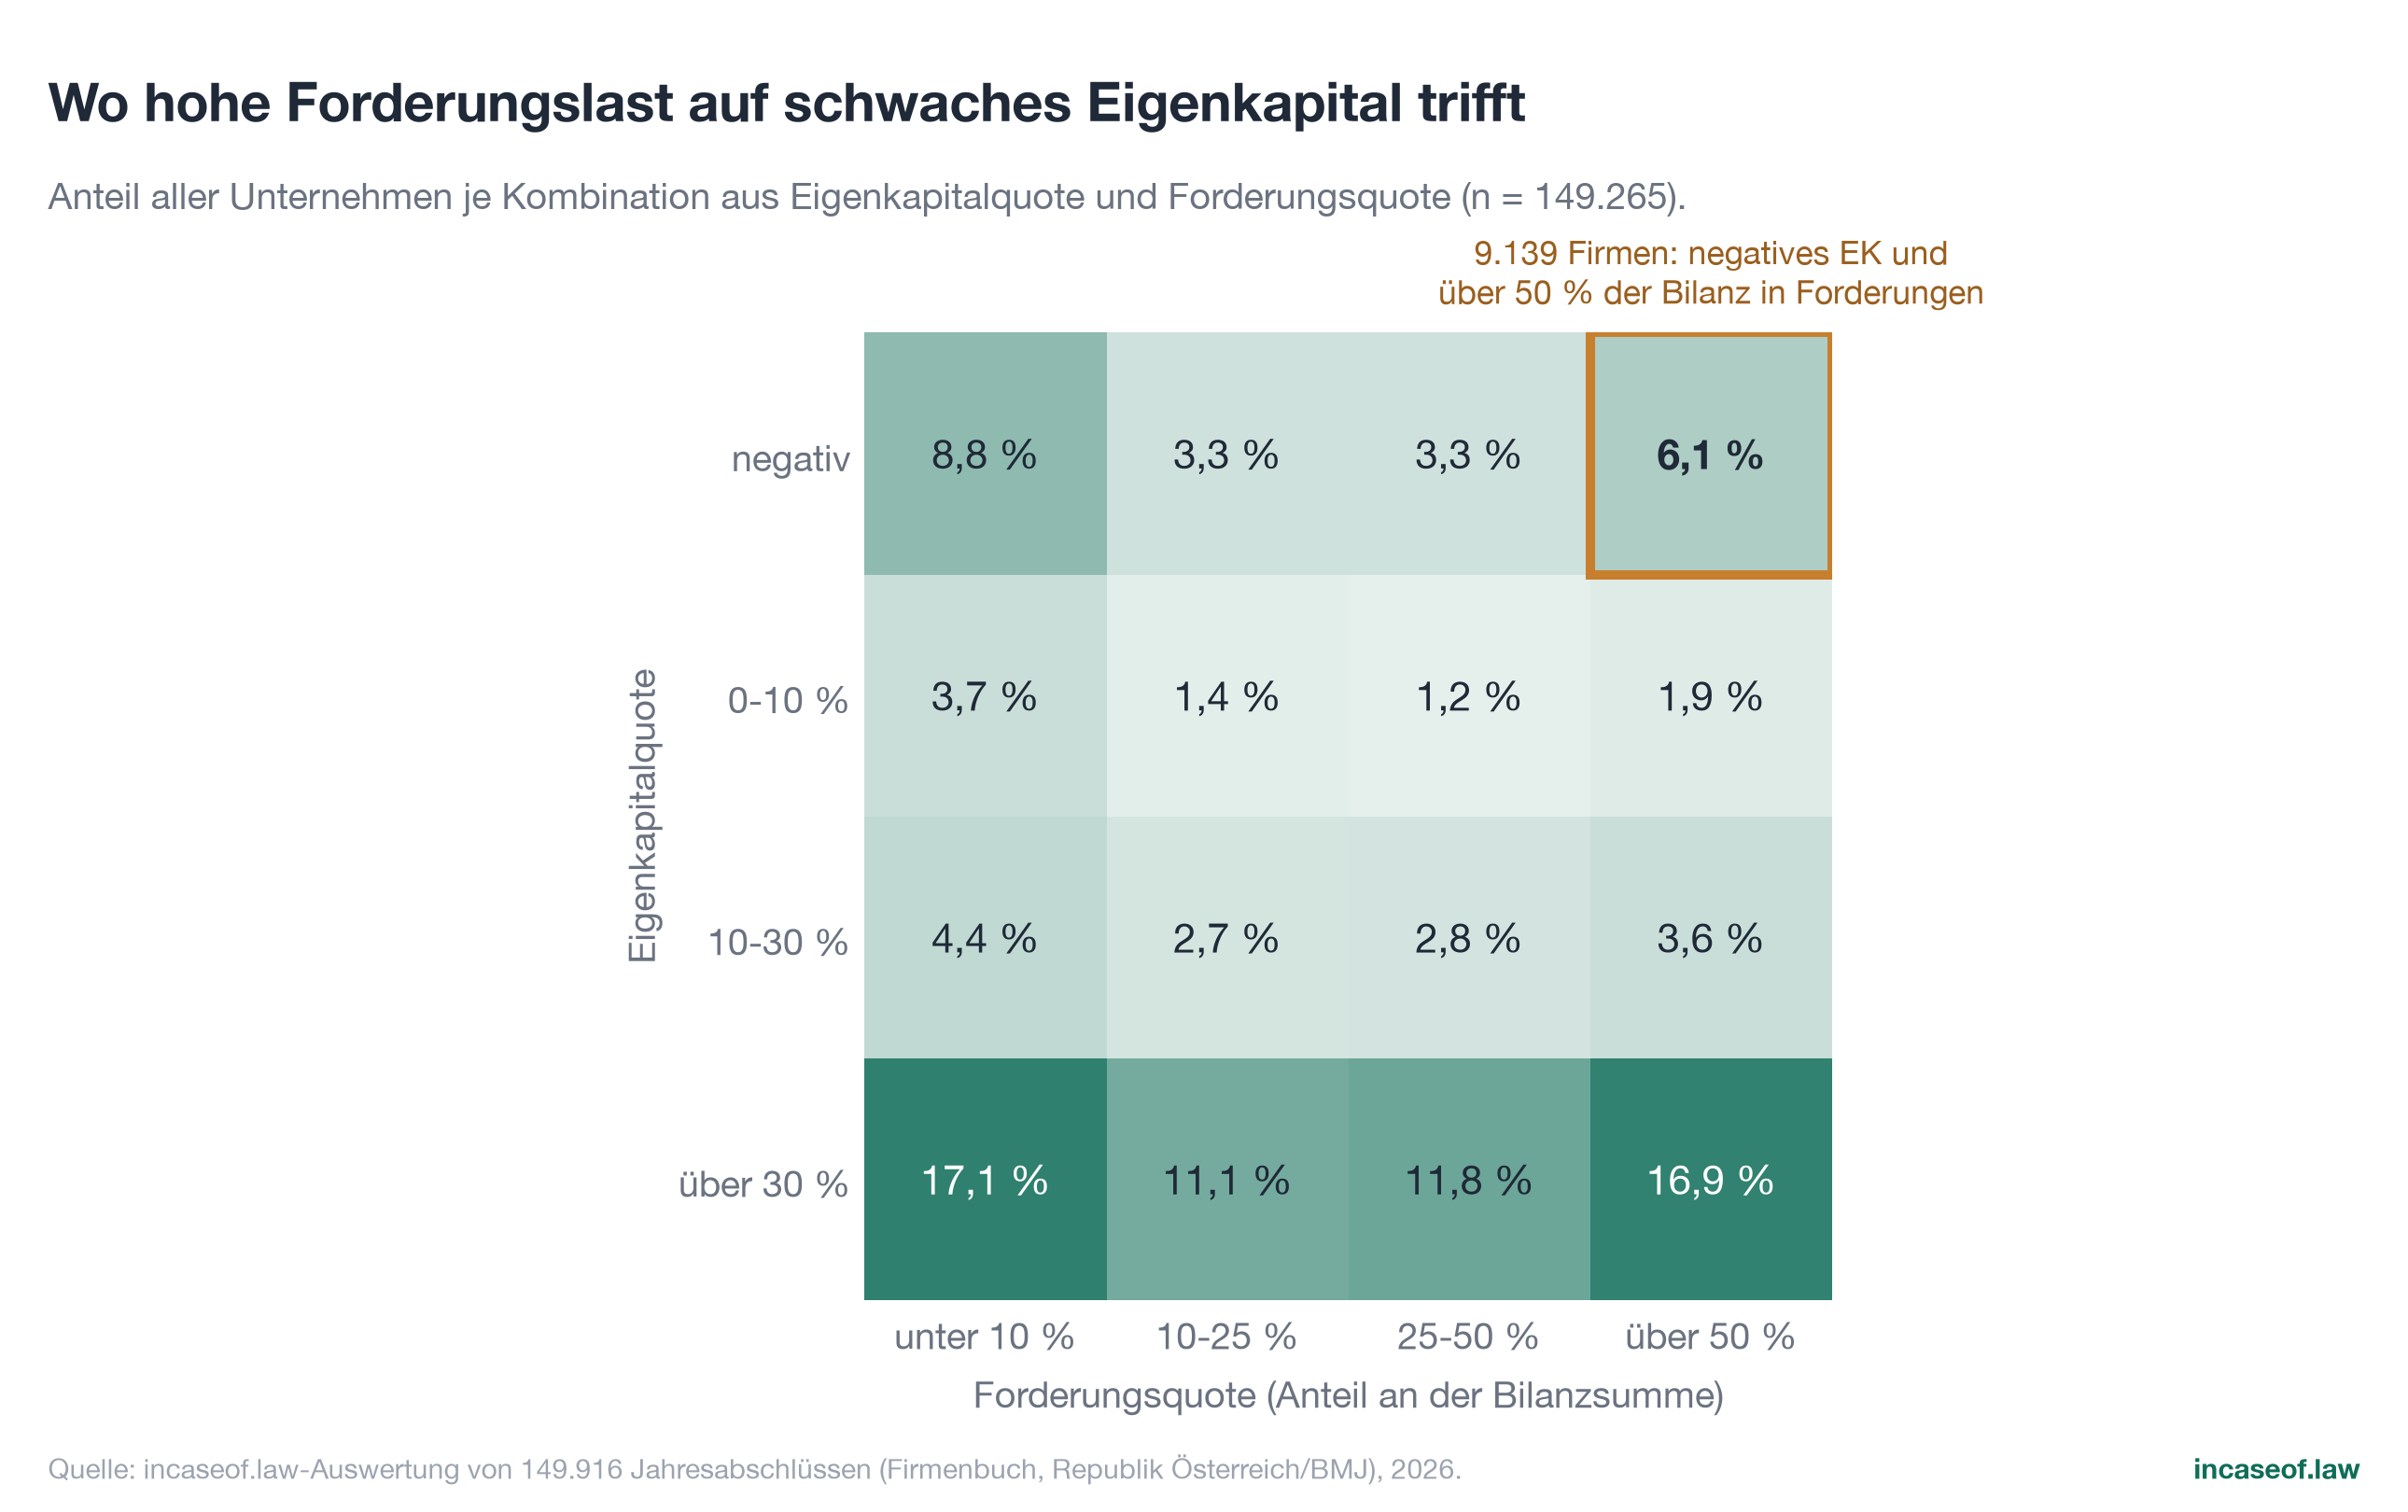
Die kritischste Zelle liegt rechts oben: 9.139 Gesellschaften (6,1 Prozent) kombinieren negatives Eigenkapital mit einer Forderungsquote von über 50 Prozent. Bei diesen Unternehmen ist der größte Vermögensblock zugleich der am wenigsten selbst kontrollierbare: Ob die Bilanz aufgeht, entscheiden im Wesentlichen die Schuldner. Verzögert sich die Einbringung oder fällt ein größerer Debitor aus, fehlt jede Eigenkapitaldecke, um den Schlag zu absorbieren. Hier ist die Kette von der Zahlungsstörung zur Existenzgefährdung am kürzesten.
Bemerkenswert ist auch die Gegendiagonale: Ein gutes Sechstel der Unternehmen (16,9 Prozent) verbindet komfortables Eigenkapital (über 30 Prozent) mit hoher Forderungsquote (über 50 Prozent). Hohe Forderungsbestände sind also kein Krisenindikator per se; sie werden es dort, wo die Puffer fehlen. Insgesamt übersteigt bei 45,9 Prozent aller Gesellschaften der Forderungsbestand das gesamte Eigenkapital: Fast die Hälfte der österreichischen Kapitalgesellschaften hat mehr Geld bei ihren Schuldnern stehen, als ihnen an Eigenmitteln gehört.
8.3 Einordnung
Die Verbindung beider Kennzahlen erklärt, warum die "Sogwirkung" von Insolvenzen (KSV1870, 2025) in Österreich strukturell angelegt ist: Rund ein Fünftel der Unternehmen fährt ohne Eigenkapitalpuffer, und ein erheblicher Teil davon hängt zugleich überdurchschnittlich an den Zahlungen Dritter. In einem Umfeld mit 6.810 Unternehmensinsolvenzen (2025) und 39 Prozent mangels Masse nicht eröffneter Verfahren (KSV1870, 2026a) ist diese Kombination der Transmissionsriemen, über den einzelne Ausfälle zu Ketten werden.
9. Liquiditätsdeckung: Wie viel Kasse steht hinter den Forderungen?
9.1 Die Deckungsrelation
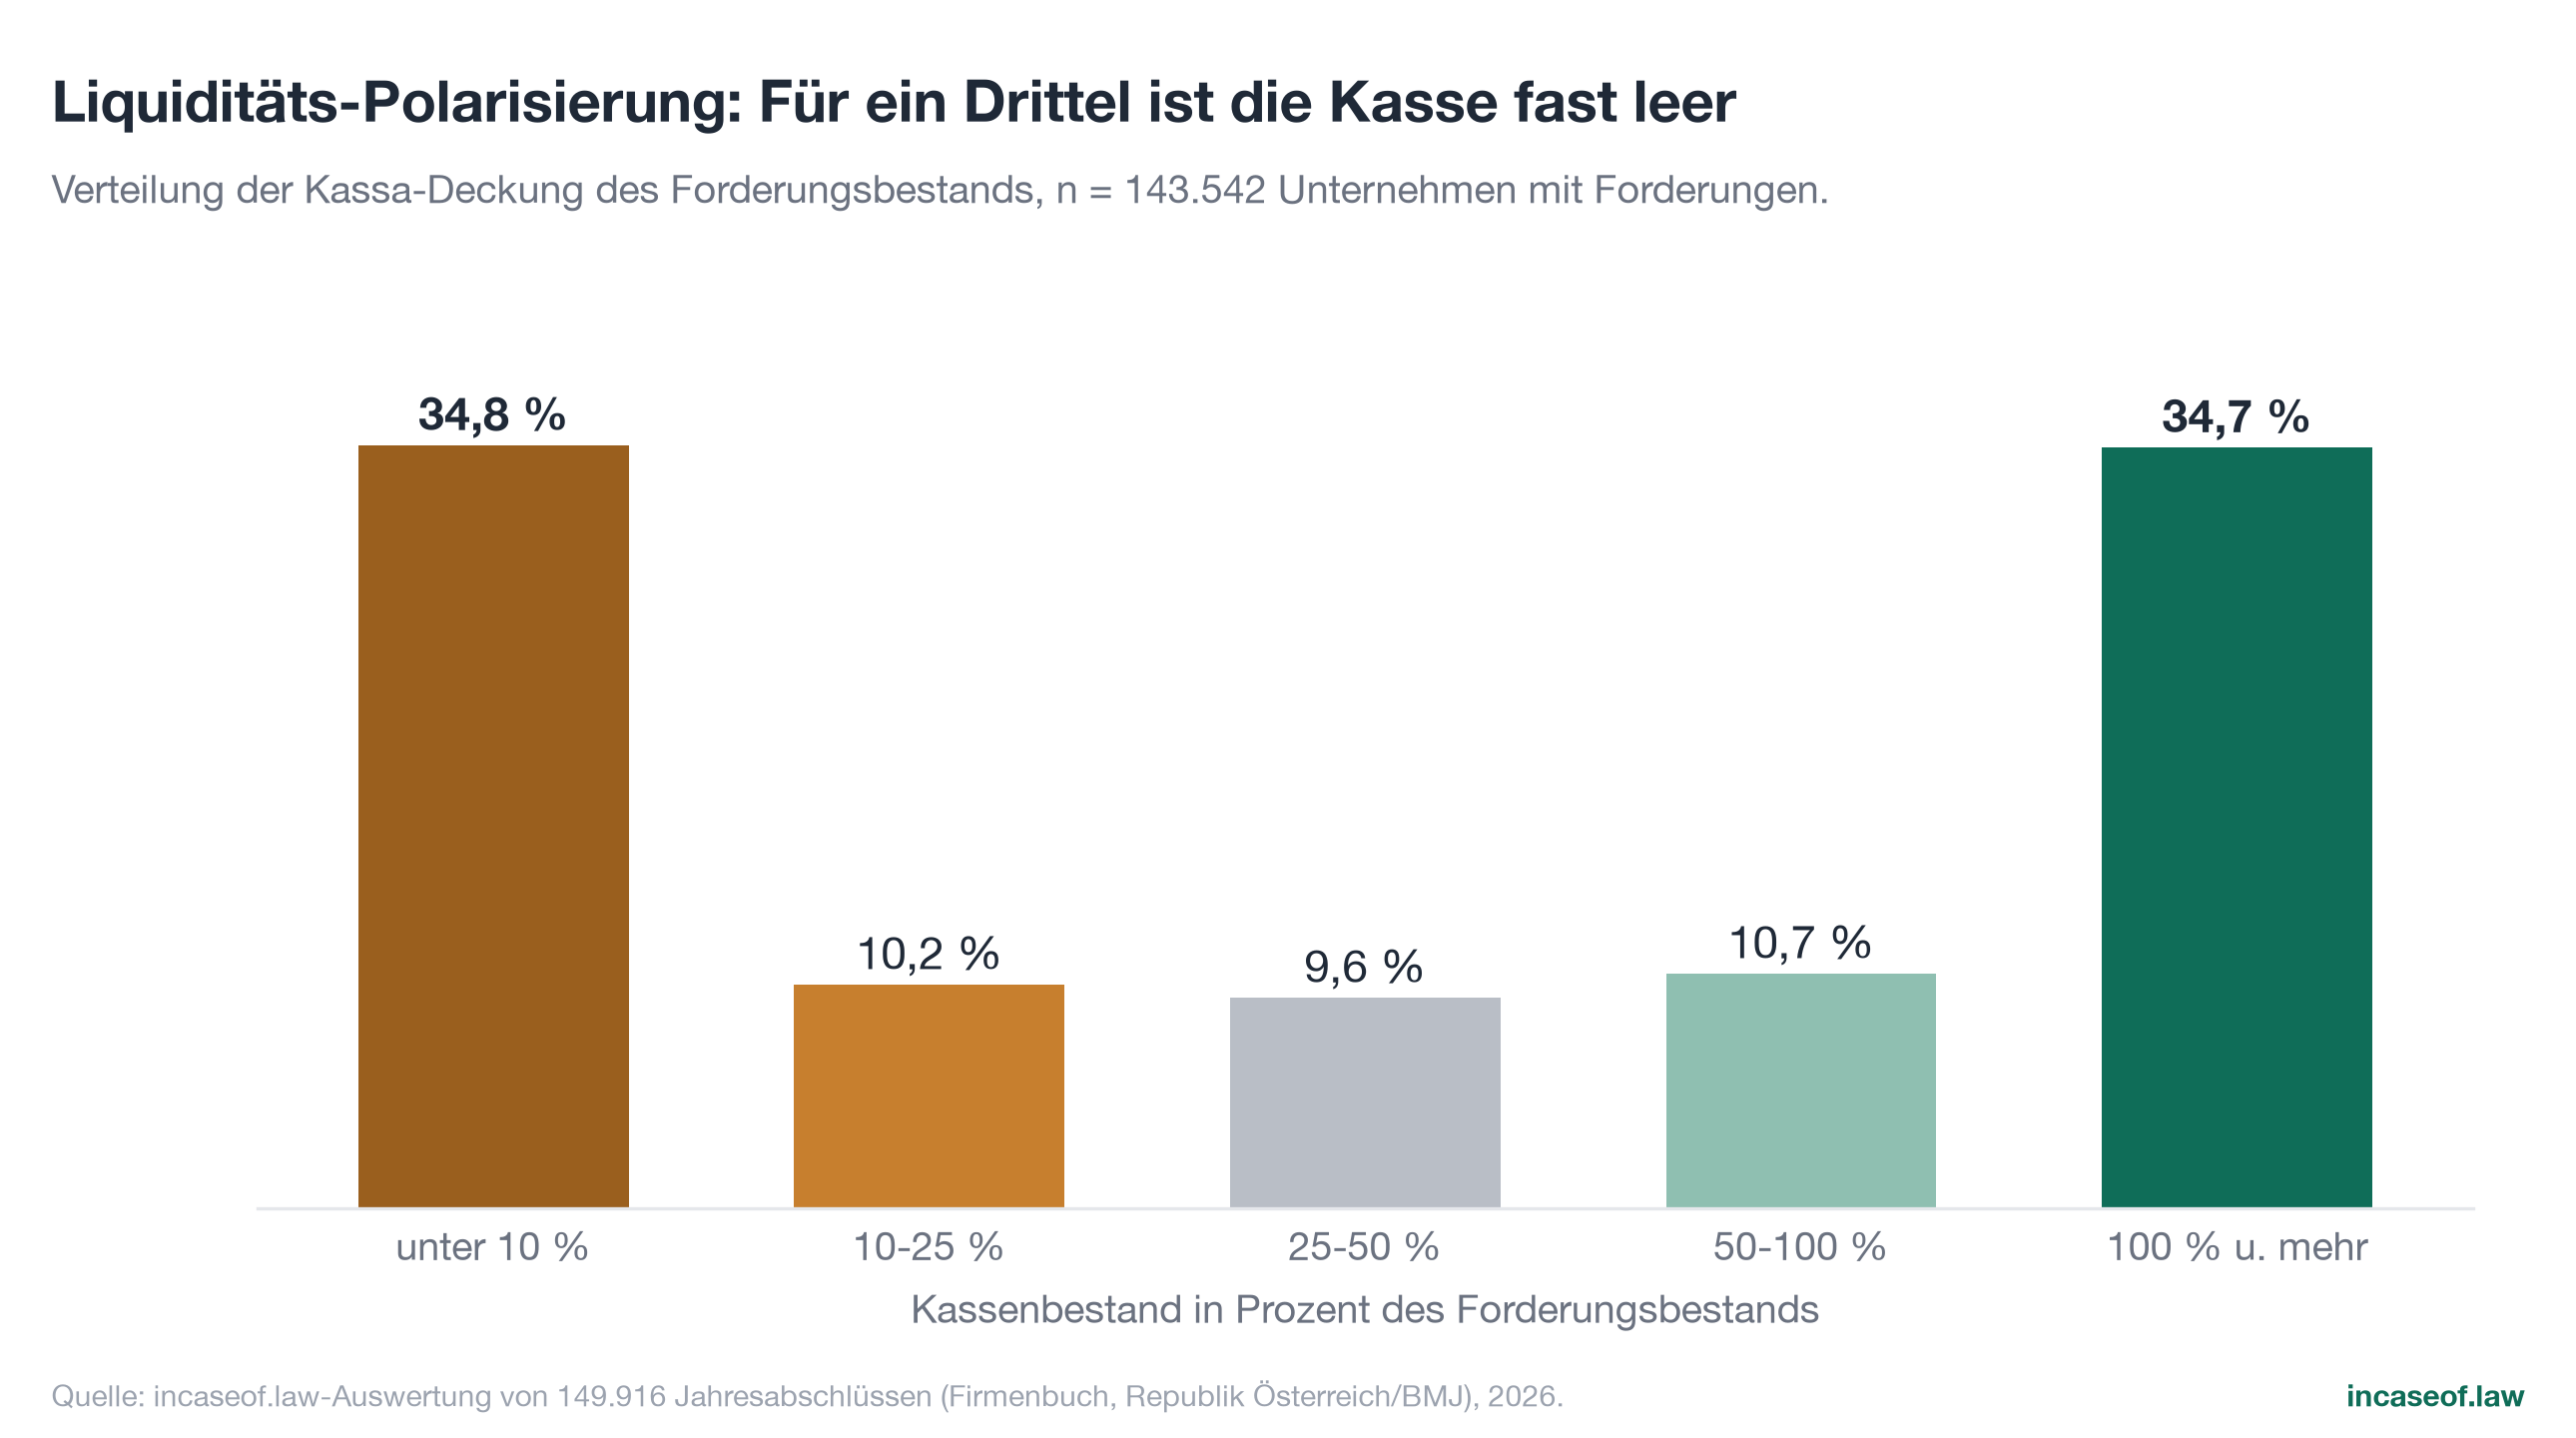
Eine einfache, harte Kennzahl beschreibt die Anfälligkeit gegenüber Zahlungsstörungen: das Verhältnis von Kassenbestand und Bankguthaben zum Forderungsbestand. Sie beantwortet die Frage, welchen Teil seiner offenen Positionen ein Unternehmen aus eigener Liquidität überbrücken könnte, wenn Zahlungen ausbleiben. Von den 143.542 Unternehmen mit Forderungsbestand halten 45,1 Prozent liquide Mittel von weniger als einem Viertel ihres Forderungsbestands (bezogen auf alle 149.916 ausgewerteten Unternehmen: 43,2 Prozent). Die Median-Deckung liegt bei 36,4 Prozent; bei fast zwei Dritteln (65,4 Prozent) übersteigen die Forderungen die liquiden Mittel.
9.2 Polarisierung statt Mitte
Die Verteilung ist bemerkenswert zweigeteilt (Grafik 11): 34,8 Prozent der Unternehmen erreichen nicht einmal 10 Prozent Kassa-Deckung, während 34,7 Prozent über 100 Prozent liegen, also mehr Liquidität als Forderungen halten. Die Mitte ist dünn besetzt. Österreichs Unternehmenslandschaft zerfällt liquiditätsseitig in zwei ähnlich große Lager: ein Drittel mit komfortablem Polster und ein Drittel, für das bereits moderate Einbringungsverzögerungen unmittelbar finanzierungsrelevant werden.
| Kassa-Deckung | Anteil der Unternehmen |
|---|---|
| unter 10 % | 34,8 % |
| 10 bis 25 % | 10,2 % |
| 25 bis 50 % | 9,6 % |
| 50 bis 100 % | 10,7 % |
| 100 % und mehr | 34,7 % |
Tabelle: Verteilung der Kassa-Deckung (Kassenbestand/Bankguthaben in Prozent des Forderungsbestands), n = 143.542.
9.3 Das Größenmuster: Cash-Pooling kehrt die Intuition um
Erwartbar wäre, dass große Unternehmen die komfortabelste Deckung aufweisen. Das Gegenteil ist der Fall (Grafik 12): Der Anteil der Unternehmen mit einer Deckung unter 25 Prozent liegt bei Kleinst- (45,3 Prozent), kleinen (44,1 Prozent) und mittelgroßen Gesellschaften (45,7 Prozent) nahe beieinander, springt bei großen Gesellschaften aber auf 58,1 Prozent. Die Erklärung liegt in der Konzernfinanzierung: Große Gesellschaften halten Liquidität häufig nicht auf eigenen Konten, sondern führen sie über Cash-Pooling an Konzernmütter oder Finanzierungsgesellschaften ab; ihre Liquiditätsreserve erscheint dann gerade als konzerninterne Forderung in der Position B.II. Das erhöht den Forderungsbestand und senkt die gemessene Kassa-Deckung zugleich.
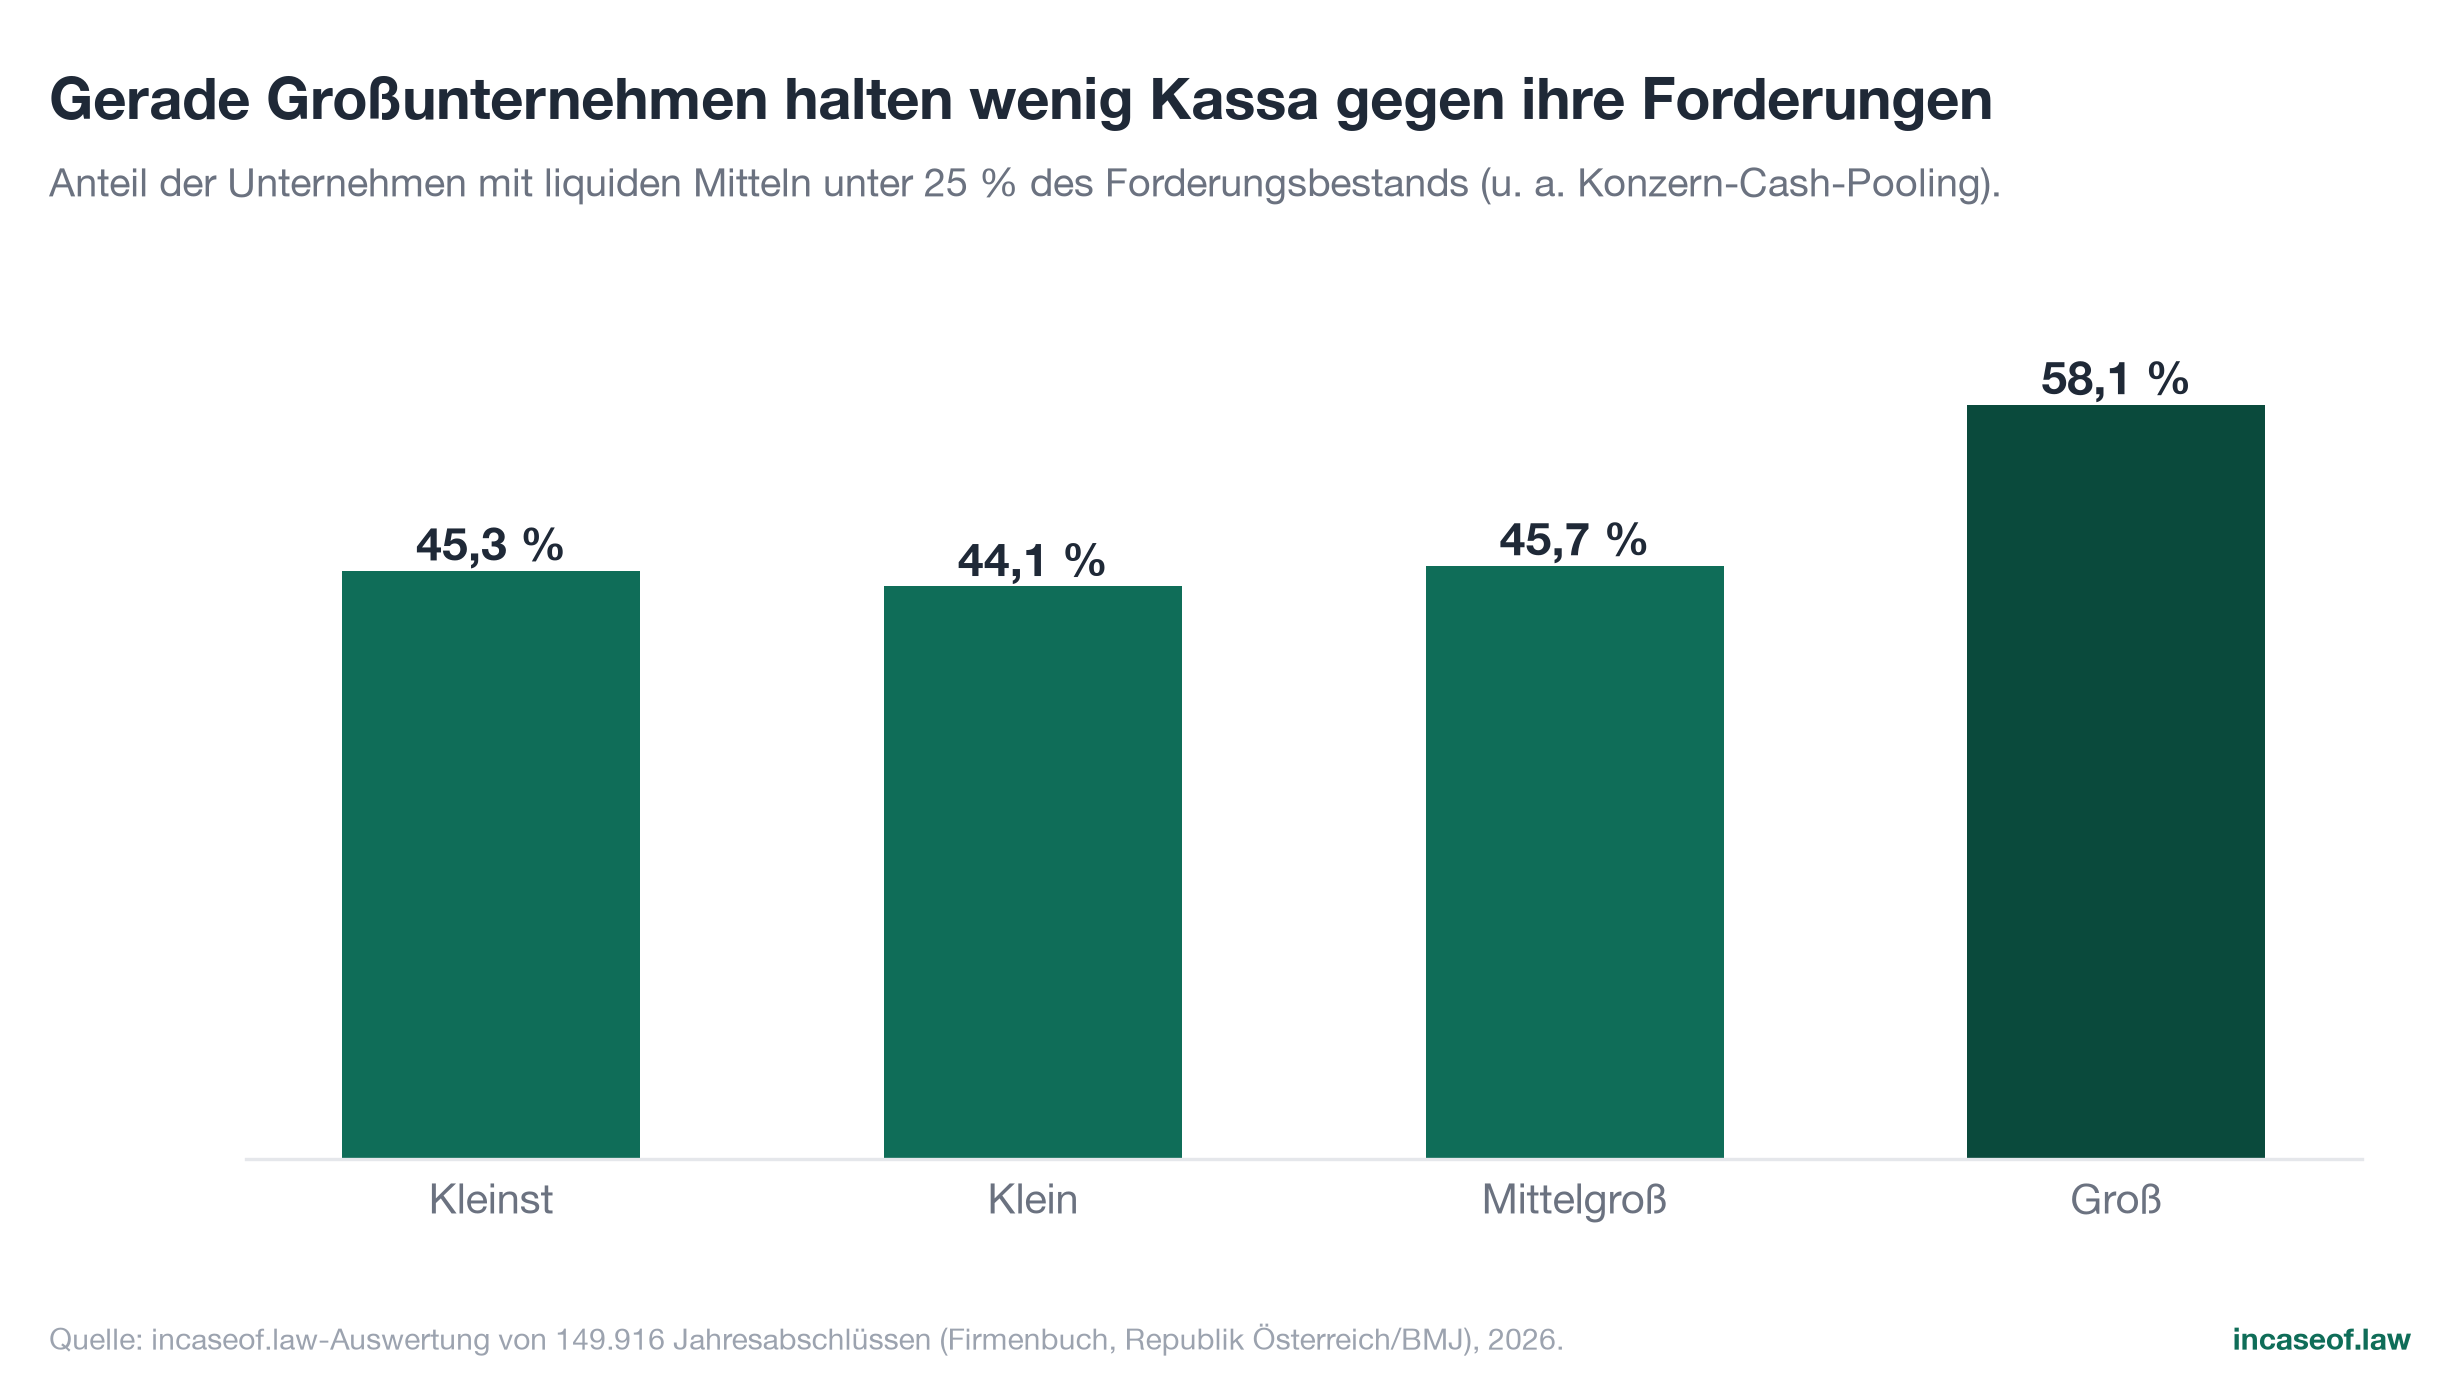
Für die Interpretation heißt das zweierlei. Bei Großunternehmen ist die niedrige Deckung überwiegend Ausdruck von Konzernstrukturen, nicht von Liquiditätsnot; sie zeigt aber, wie stark auch die Liquidität großer Einheiten von der Funktionsfähigkeit konzerninterner Zahlungsversprechen abhängt. Bei Kleinst- und Kleinunternehmen, die in der Regel kein Cash-Pooling einsetzen, ist die Deckungsquote dagegen ein unmittelbarer Härtegrad: Rund 45 Prozent von ihnen könnten aus eigener Kasse nicht einmal ein Viertel ihrer offenen Forderungen ersetzen.
9.4 Aggregierte Deckung
Auch auf aggregierter Ebene bleibt die Relation angespannt: Den 194,9 Milliarden Euro Forderungen stehen 65,6 Milliarden Euro liquide Mittel gegenüber, eine Deckung von 33,7 Prozent. Die österreichische Unternehmenslandschaft hat, als Ganzes betrachtet, rund dreimal mehr Geld bei ihren Schuldnern stehen als in der eigenen Kasse. Diese Relation ist der bilanzielle Kern dessen, was diese Studie als gebundenes Kapital bezeichnet: Vermögen, dessen Verfügbarkeit von der Zahlungsdisziplin anderer abhängt.
10. Dynamik: Jahresvergleich, Stichtage und langfristige Bindung
10.1 Der Bestand wächst weiter
Jeder ausgewertete Abschluss enthält den Vorjahreswert der Position B.II; für 130.873 Unternehmen liegt ein positiver Vorjahreswert vor. Auf dieser Basis zeigt sich eine fortgesetzte Aufwärtsdrift: Im Median stieg der Forderungsbestand um 1,9 Prozent gegenüber dem Vorjahr; 52,9 Prozent der Unternehmen bauten ihren Bestand aus. Die Dynamik ist dabei erheblich gespreizter, als der moderate Median suggeriert (Grafik 13): 30,7 Prozent der Unternehmen verzeichneten einen Anstieg um mehr als 25 Prozent, 26,8 Prozent einen Rückgang um mehr als 25 Prozent. Forderungsbestände sind auf Einzelunternehmensebene hochvolatil; projektgetriebene Geschäftsmodelle, einzelne Großaufträge oder Konzernverrechnungen können die Position binnen eines Jahres vervielfachen oder halbieren.
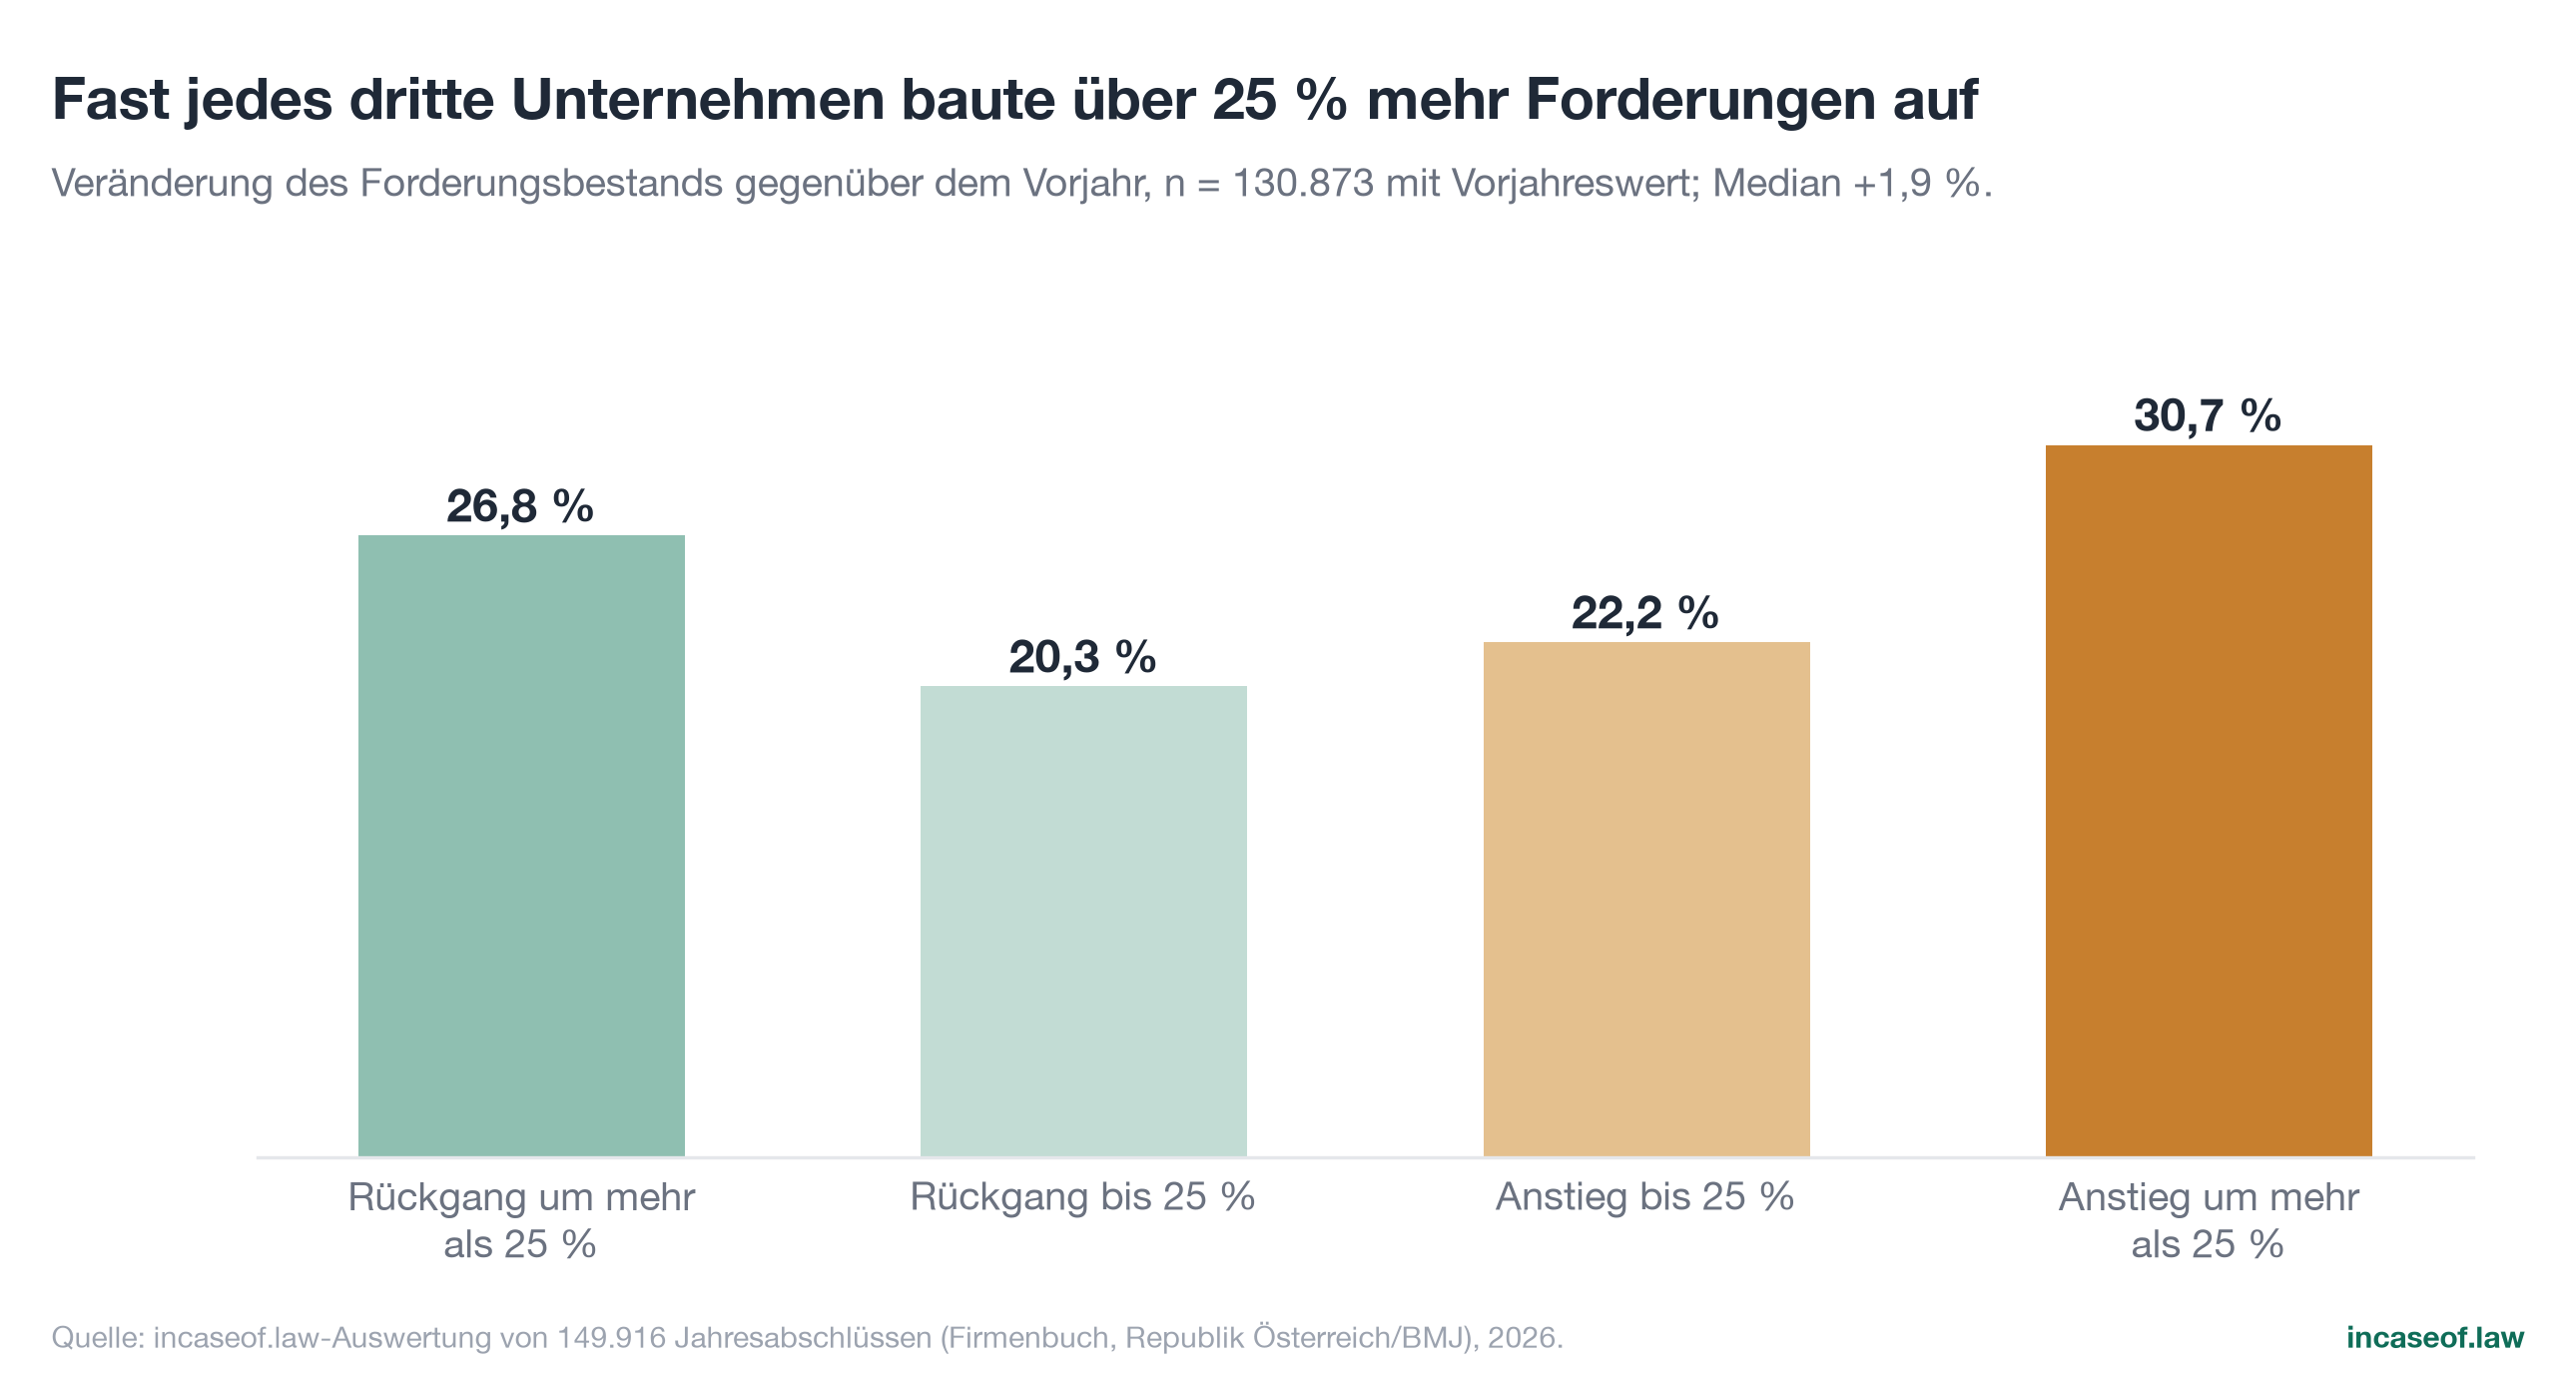
Auf der um Anomalien bereinigten Aggregatbasis (Plausibilitätsregel nach Kapitel 2.4, n = 127.203) wuchs das Gesamtvolumen von 181,2 auf 188,6 Milliarden Euro, ein Plus von 4,1 Prozent binnen eines Jahres, und das in einem Umfeld praktisch stagnierender realer Wirtschaftsleistung (2025: plus 0,8 Prozent; WIFO, 2026). Der Forderungsbestand wächst damit spürbar schneller als die Wirtschaft: Ein wachsender Teil der Wertschöpfung wird zwischenzeitlich von den Lieferanten finanziert.
10.2 Bilanzstichtage: eine Jahresend-Aufnahme
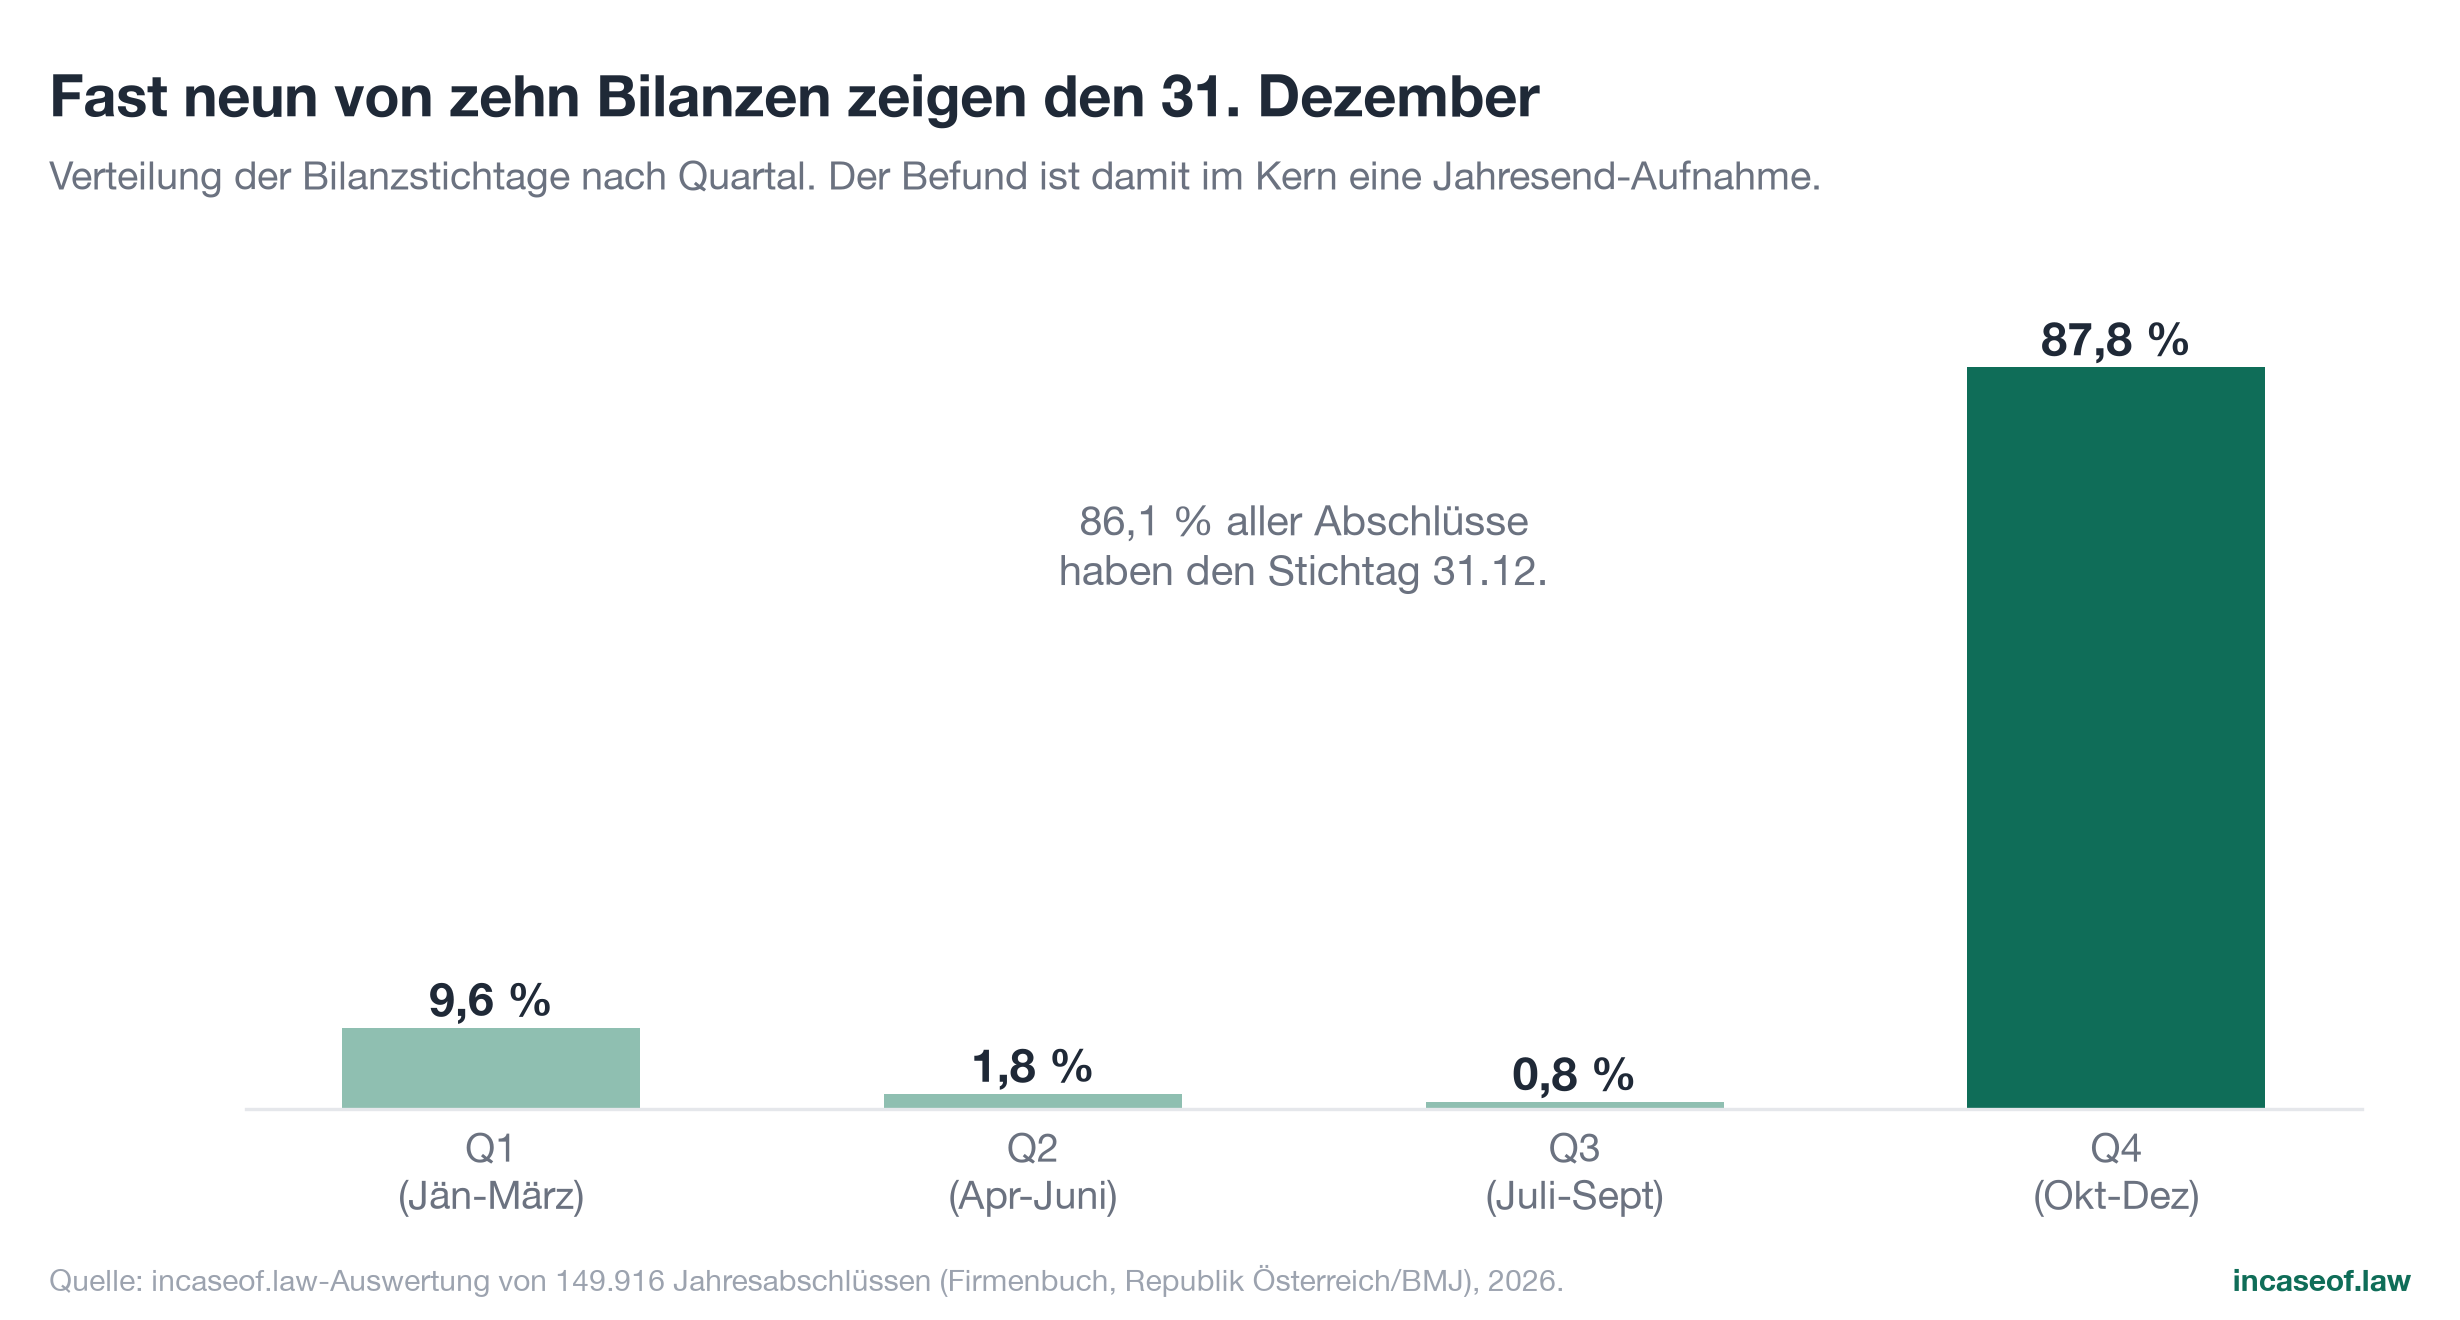
Für die Einordnung aller Bestandszahlen ist die Stichtagsstruktur wesentlich (Grafik 14): 87,8 Prozent der Abschlüsse haben ihren Stichtag im vierten Quartal, 86,1 Prozent exakt am 31. Dezember; 9,6 Prozent liegen im ersten, 1,8 Prozent im zweiten und 0,8 Prozent im dritten Quartal. Die Studie misst die Forderungslandschaft damit im Kern zum Jahresultimo, jenem Zeitpunkt, zu dem viele Unternehmen Rechnungsläufe abschließen und Projektabrechnungen stellen. Die Median-Forderungsquoten der Stichtagskohorten liegen mit 19,5 Prozent (Q2) bis 24,6 Prozent (Q3) in einer moderaten Bandbreite; wegen der sehr unterschiedlichen Kohortengrößen und Branchenzusammensetzungen sind diese Unterschiede als deskriptiv, nicht als Saisonalität im engeren Sinn zu lesen.
10.3 Restlaufzeit über einem Jahr: die langfristige Bindung
Seit der Formatumstellung auf JAb 4.0 (verpflichtend seit 1. Jänner 2026) ist der gesetzliche Davon-Vermerk nach § 225 Abs. 3 UGB, der Forderungsbetrag mit einer Restlaufzeit von mehr als einem Jahr, erstmals strukturiert maschinenlesbar. Zwei Klarstellungen vorab: Erstens bezeichnet die Restlaufzeit die Zeit bis zur Fälligkeit, nicht das Alter der Forderung; überfällige Rechnungen sind bereits fällig und erscheinen hier gerade nicht. Typische Inhalte sind vielmehr Gesellschafter- und sonstige Darlehen, Kautionen sowie langfristig gestundete Positionen. Zweitens liegt der Vermerk nur für die JAb-4.0-Teilstichprobe vor: die 2.001 Unternehmen der Population, deren jüngster Abschluss bereits im neuen Format eingereicht wurde (überwiegend frühe Einreicher der Geschäftsjahre 2025).
In dieser Teilstichprobe weisen 238 Unternehmen (11,9 Prozent) einen Restlaufzeit-Betrag über null aus. Das Volumen ist substanziell: 0,45 Milliarden Euro oder 12,3 Prozent des Forderungsbestands der Teilstichprobe (3,66 Milliarden Euro) sind erst nach mehr als einem Jahr fällig. Bei den betroffenen Unternehmen bindet der langfristige Teil im Median 36,2 Prozent ihres gesamten Forderungsbestands; der Medianbetrag liegt bei rund 56.000 Euro (Grafik 15).
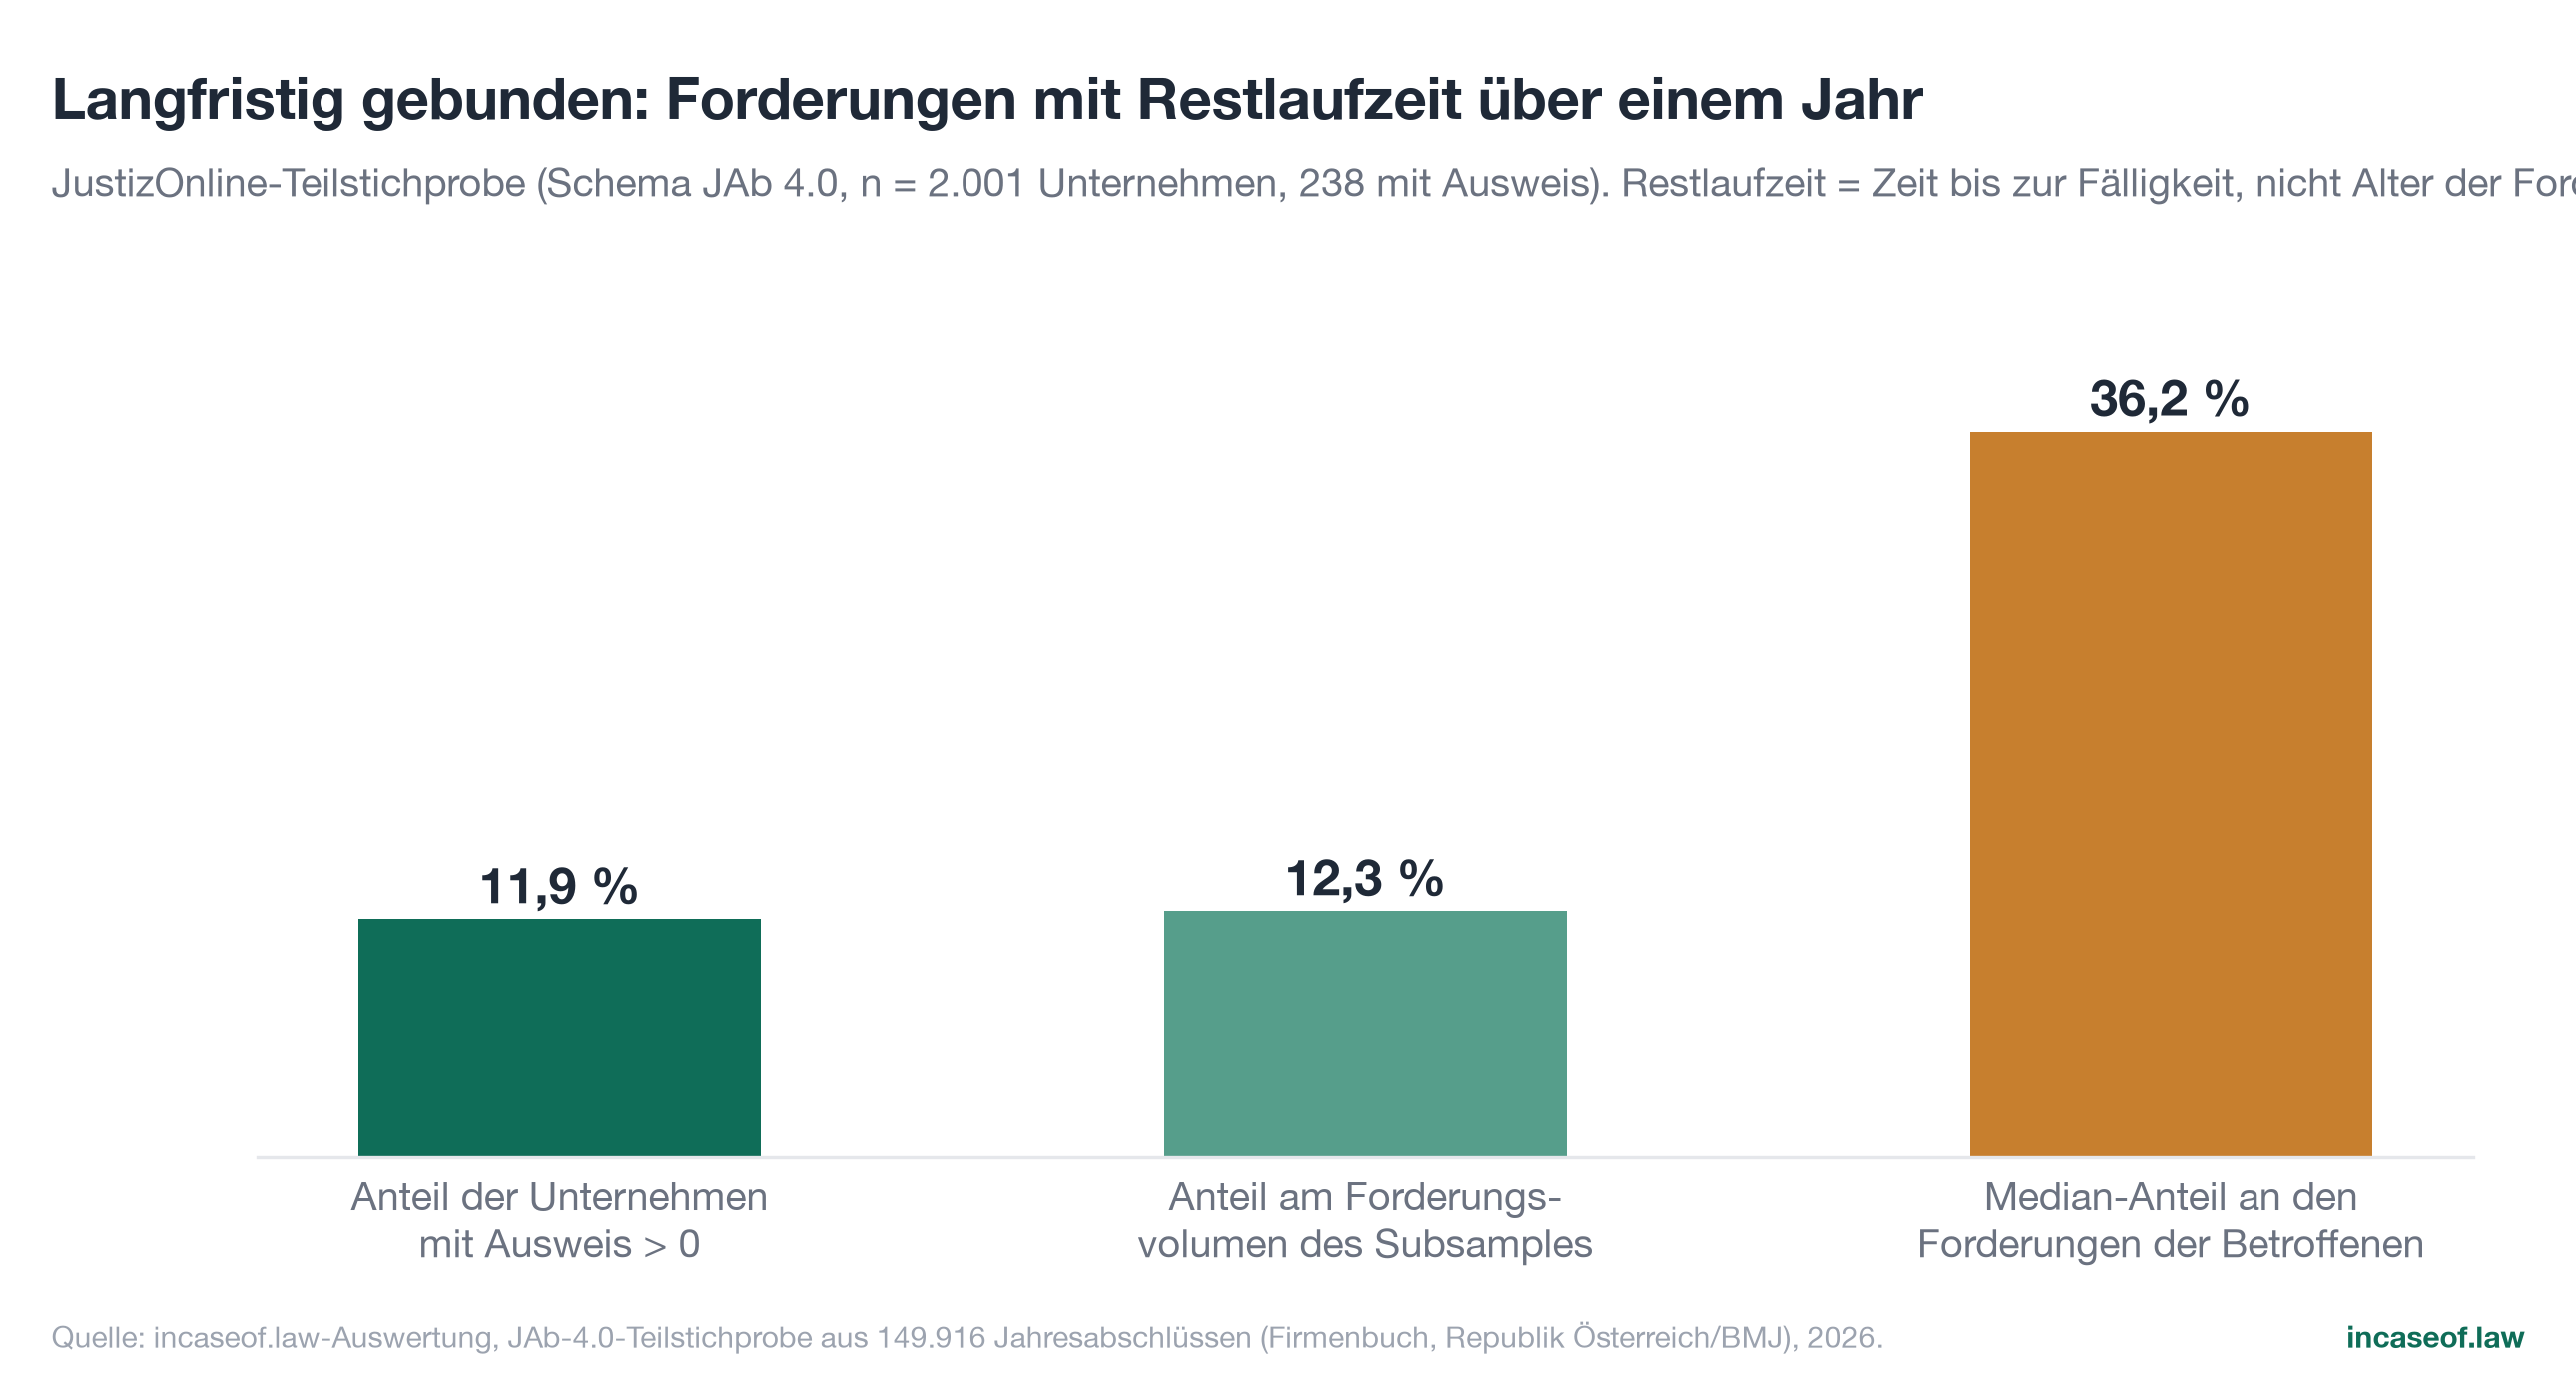
Hochgerechnet wird dieser Vermerk in den kommenden Berichtsjahren zu einem eigenständigen Beobachtungsfeld: Wenn sich die Quote der Teilstichprobe in der Breite bestätigt, trägt rund jedes achte Unternehmen Forderungen, die planmäßig länger als ein Jahr gebunden bleiben, zusätzlich zur ungeplanten Bindung durch Zahlungsverzug. Die Studie verzichtet bewusst auf eine Hochrechnung des Volumens auf die Gesamtpopulation, da die Teilstichprobe nach Einreichungszeitpunkt selektiert ist (Kapitel 14).
10.4 Forderungen in Umsatztagen: das GuV-Subsample
Für die 5.362 Unternehmen (3,6 Prozent), die eine Gewinn- und Verlustrechnung offenlegen (überwiegend mittelgroße und große Gesellschaften), lässt sich der Forderungsbestand ins Verhältnis zum Jahresumsatz setzen. Im Median entspricht die Position B.II dort 232 Umsatztagen. Dieser Wert ist ausdrücklich kein DSO (Days Sales Outstanding): Er enthält neben Lieferforderungen auch Konzern- und sonstige Positionen und überzeichnet die reine Kundenzahlungsdauer erheblich. Gerade darin liegt seine Aussage: Selbst bei umsatzstarken Gesellschaften übersteigt das insgesamt in B.II gebundene Kapital das Volumen von mehr als sieben Monatsumsätzen. Die Position ist damit weit mehr als ein Durchlaufposten der Fakturierung; sie ist ein struktureller Finanzierungsblock.
11. Österreich im europäischen Vergleich: Zahlungsverhalten unter Druck
Die Registerdaten zeigen den Bestand; wie es um den Zahlungsfluss dahinter steht, dokumentieren zwei etablierte europäische Erhebungen: das Payment Practices Barometer von Atradius (Befragung österreichischer Unternehmen, Ausgabe Juni 2026) und der European Payment Report von Intrum (Befragung von 8.385 Führungskräften in 20 Ländern, Ausgabe April 2026, mit eigener Österreich-Ausgabe).
11.1 Hohe Betroffenheit trotz kurzer Fristen
Österreich ist kein Land laxer Zahlungsziele: Die meisten Lieferanten halten ihre Zahlungsfristen innerhalb eines 30-Tage-Fensters, strenger als im westeuropäischen Umfeld, und 48 Prozent der B2B-Umsätze werden auf Ziel verkauft (Atradius, 2026). Umso auffälliger ist die Störanfälligkeit des Zahlungseingangs: 84 Prozent der österreichischen Unternehmen berichten, von verspäteten B2B-Zahlungen betroffen zu sein, gegenüber 77 Prozent in Westeuropa (Atradius, 2026). Ein größerer Anteil als im westeuropäischen Schnitt, vor allem im Handel, meldet zudem Verzögerungen bei 20 bis 40 Prozent der B2B-Rechnungen (Atradius, 2026). Österreich kombiniert also kurze formale Fristen mit überdurchschnittlicher realer Verzugsbetroffenheit; das Problem liegt nicht in der Vertragsgestaltung, sondern im Zahlungsverhalten.
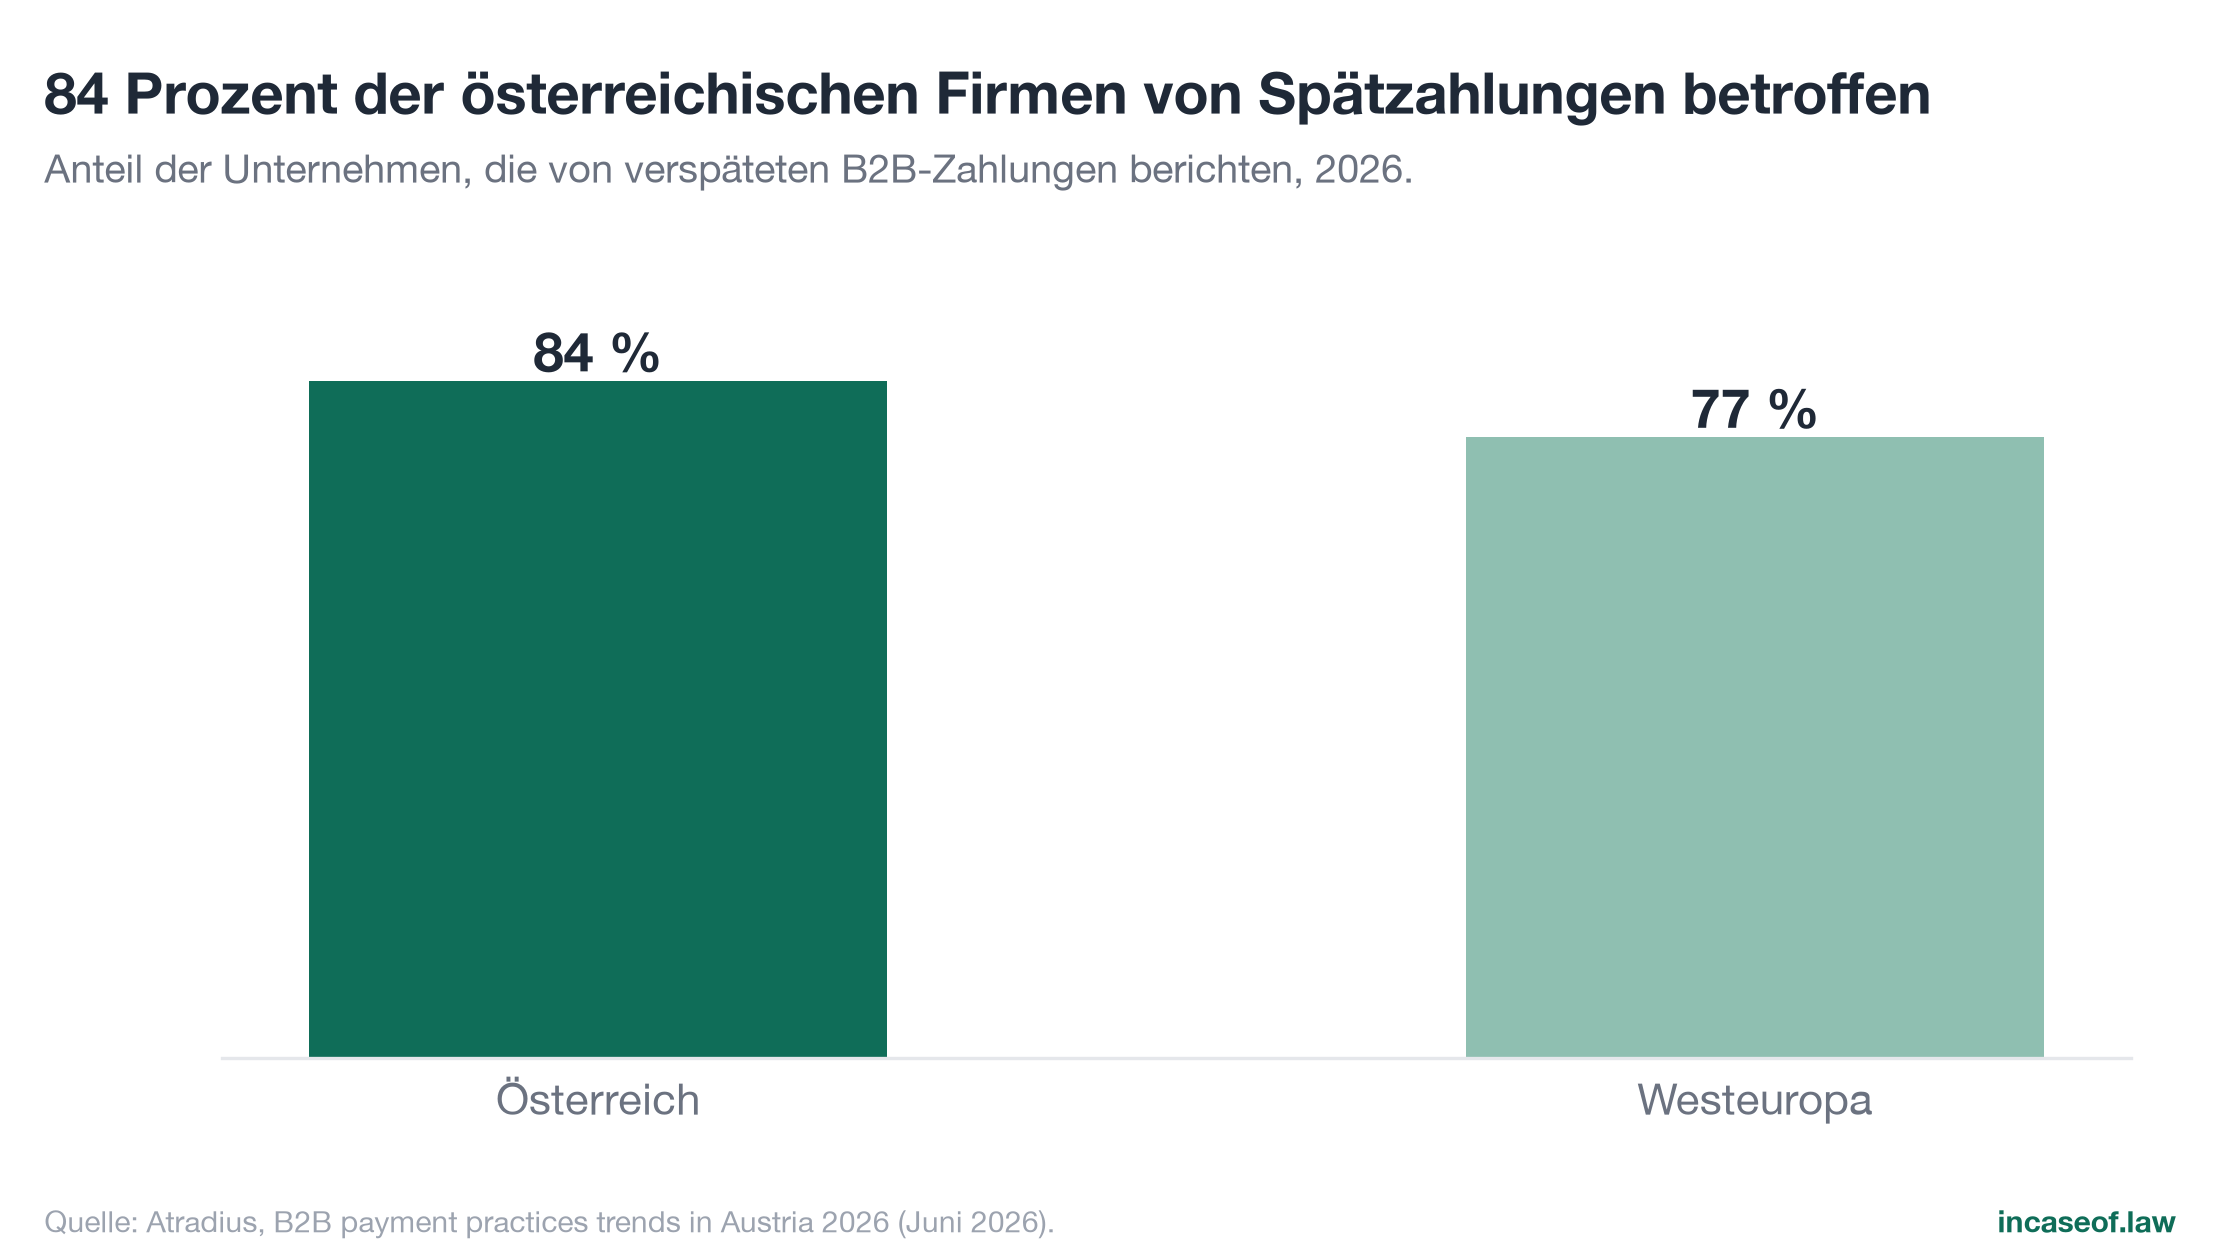
Die Folgen sind messbar: Rund 2 Prozent des B2B-Umsatzes österreichischer Unternehmen werden als uneinbringlich abgeschrieben, und als häufigster Grund für Zahlungsverzug nennen 54 Prozent der Befragten Liquiditätsprobleme ihrer Kunden (Atradius, 2026). Verzug ist damit überwiegend Ausdruck realer Liquiditätsknappheit in der Kette, nicht bloßer Nachlässigkeit.
11.2 Die Sorgen der Gläubiger: Österreich an der Spitze
Der European Payment Report zeichnet für Österreich ein bemerkenswert angespanntes Stimmungsbild: 63 Prozent der österreichischen Unternehmen geben an, sich mehr denn je um die Zahlungsfähigkeit ihrer Kunden zu sorgen, der höchste Wert aller befragten Länder (Intrum, 2026b). 32 Prozent berichten von Produktions- oder Produktivitätsverlusten, weil Ressourcen in die Einbringung überfälliger Forderungen fließen, mehr als das Doppelte des europäischen Durchschnitts von 15 Prozent (Intrum, 2026b). 52 Prozent fürchten ein weiter steigendes Ausfallrisiko ihrer Kunden; nur 2 Prozent halten keinerlei Schutzmaßnahmen für nötig (Intrum, 2026b).
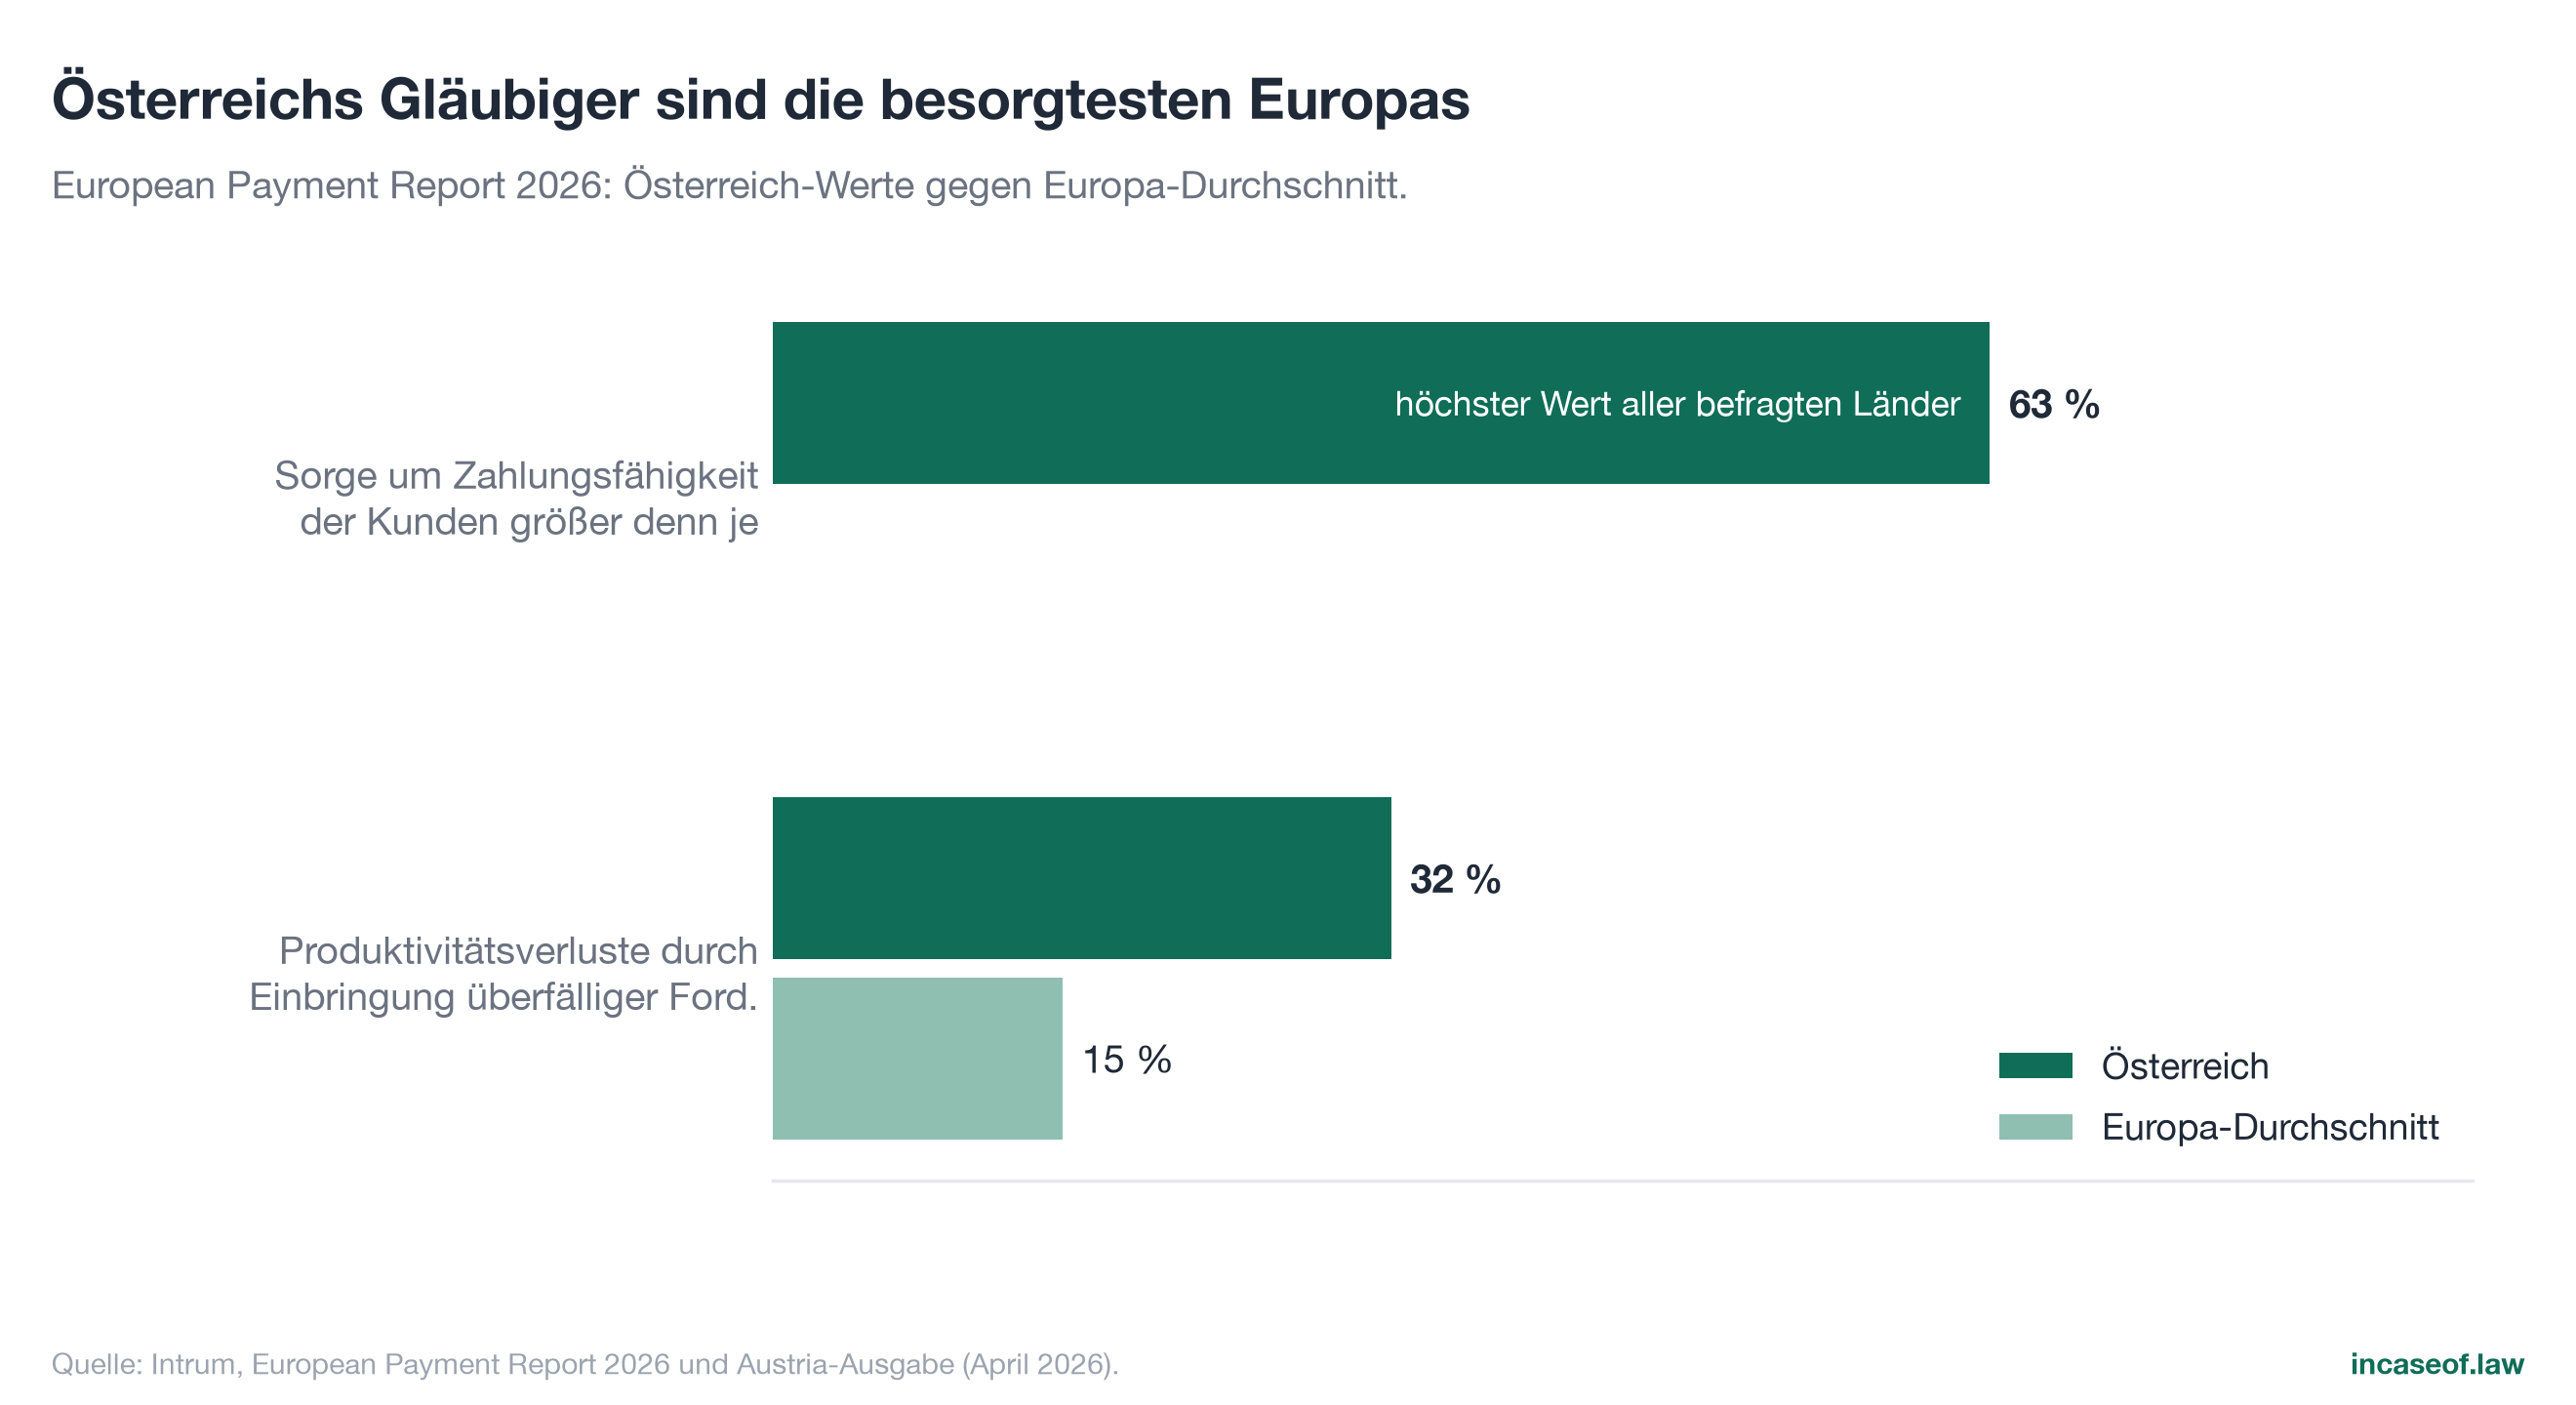
Europaweit hat die Belastung eine symbolische Schwelle überschritten: Unternehmen verzeichnen im Durchschnitt 12,13 Prozent verspätet bezahlter Umsätze, halten aber nur 12,08 Prozent für nachhaltig verkraftbar; der Ist-Wert liegt damit erstmals über der selbstdefinierten Tragfähigkeitsgrenze (Intrum, 2026a). Und der Dominoeffekt ist ausdrücklich dokumentiert: 62 Prozent der europäischen Unternehmen geben an, wegen verspäteter Kundenzahlungen ihrerseits Lieferanten später zu bezahlen (Intrum, 2026a). Zahlungsverzug pflanzt sich fort; genau deshalb ist der in Kapitel 8 beschriebene Bestand an doppelt exponierten Unternehmen systemisch relevant.
11.3 Reaktionsmuster: Absicherung statt Prozess
Aufschlussreich ist der Unterschied in den Gegenstrategien. Österreichische Unternehmen setzen laut Atradius (2026) stärker auf Kreditversicherung, Wertberichtigungen und formale Durchsetzung, während westeuropäische Unternehmen häufiger auf aktives Kreditmanagement, Prozessautomation und Kundendiversifikation setzen. Österreich versichert und bucht ab, wo andere steuern. Zum Digitalisierungsstand berichtet Intrum (2026a) europaweit, dass 66 Prozent der Unternehmen bereits künstliche Intelligenz im Zahlungsmanagement einsetzen, 34 Prozent dagegen noch gar nicht, und 55 Prozent nach eigener Einschätzung nicht über die Fähigkeiten verfügen, das Potenzial zu heben. Für ein Land mit der höchsten gemessenen Gläubigersorge und doppelt so hohen Produktivitätsverlusten wie der europäische Schnitt liegt hier der größte unbestellte Acker: Die Modernisierung des Forderungsprozesses selbst.
11.4 Insolvenzumfeld im Vergleich
Der europäische Insolvenzrahmen (Kapitel 4.2) rundet das Bild ab: Mit 197.610 westeuropäischen Unternehmensinsolvenzen erreichte 2025 den höchsten Stand seit über zwanzig Jahren; Österreich lag mit plus 4,3 Prozent im Mittelfeld (Creditreform, 2026). Österreich ist damit kein Ausreißer, sondern ein besonders gespanntes Exemplar eines gesamteuropäischen Musters: hohe Insolvenzlast, wachsende Forderungsbestände, zunehmend überschrittene Tragfähigkeitsgrenzen im Zahlungsfluss.
12. Branchenperspektive: Wo der Druck am größten ist
Eine wichtige Grenze vorab: Die Registerdaten dieser Studie enthalten keine strukturierte Branchenkennung (ÖNACE); eine belastbare Branchen-Rangliste der Forderungsquoten aus den Bilanzdaten selbst ist daher nicht möglich und wird hier bewusst nicht behauptet (Kapitel 14). Die Branchenperspektive stützt sich deshalb ausschließlich auf externe, geprüfte Sekundärquellen, und sie beschränkt sich auf jene Sektoren, für die belastbare Zahlen vorliegen.
12.1 Handel: der größte Insolvenzblock
Der Handel führt die österreichische Insolvenzstatistik an: 1.192 Insolvenzfälle im Jahr 2025, mehr als in jeder anderen Branche (KSV1870, 2026a). Zugleich berichtet Atradius (2026), dass Zahlungsverzögerungen im Ausmaß von 20 bis 40 Prozent der B2B-Rechnungen in Österreich häufiger als im westeuropäischen Schnitt auftreten, und verortet diese Häufung "mainly in trade", also vor allem im Handel. Die Kombination aus engen Margen, schwacher Konsumnachfrage und hoher Rechnungsdichte macht den Sektor doppelt anfällig: als Schuldner in der Insolvenzstatistik und als Gläubiger im Zahlungsverzug.
12.2 Bau: strukturell verwundbar
Die Bauwirtschaft steht mit 1.080 Insolvenzfällen 2025 unmittelbar dahinter (KSV1870, 2026a). Ihre Vorbelastung ist konjunkturell dokumentiert: Die reale Wertschöpfung der Branche sank 2024 um 4,2 Prozent, das zweite Rezessionsjahr in Folge (WIFO, 2026). Atradius (2026) attestiert dem österreichischen Bau eine "strukturelle Verwundbarkeit" und nennt Bau und Dienstleistungen als Haupttreiber des Insolvenzausblicks 2026; längere Zahlungsziele seien gerade bei KMU im Bau verbreitet. Das Risikoprofil des Sektors ist das klassische einer Forderungsstudie: projektförmige Leistungen, Abnahme- und Prüfprozesse, Nachtragsstreitigkeiten, hohe Vorleistungen, enge Margen.
12.3 Dienstleistungen: Forderungen als wichtigstes Aktivum
Bei den unternehmensnahen Dienstleistungen ist die Lage heterogener, aber nicht entspannter. Creditreform (2026) meldet für Westeuropa 2025 einen Anstieg der Dienstleister-Insolvenzen um 8,7 Prozent; Atradius (2026) zählt den Sektor zu den Haupttreibern des österreichischen Insolvenzgeschehens. Ökonomisch ist das plausibel: Dienstleistungen sind personalintensiv, nicht lagerfähig und oft mit Freigabe- und Abnahmeprozessen verbunden; zugleich fehlen verwertbare Sicherheiten für die Bankfinanzierung. Forderungen sind für viele Dienstleister das wichtigste Aktivum, und genau deshalb das zentrale Risiko.
12.4 Transport und Logistik: bewusst ohne Rangzahl
Für Transport und Logistik liegen für Österreich 2026 keine ausreichend belastbaren, quellenfesten Zahlen zu Forderungslaufzeiten oder Außenstandsquoten vor. Die Studie verzichtet deshalb auf eine numerische Einordnung dieses Sektors. Diese Zurückhaltung ist Methode: Eine Studie, die den Anspruch erhebt, jede Zahl zu belegen, benennt Lücken, statt sie mit Scheinpräzision zu füllen.
12.5 Konsequenz für die Interpretation der Registerdaten
Die Sekundärevidenz stützt die Verteilungsbefunde der Kapitel 5 bis 9: Die Sektoren mit dem höchsten Insolvenz- und Verzugsdruck (Handel, Bau, Dienstleistungen) sind zugleich Sektoren mit strukturell hohen Forderungsbeständen und dünnen Puffern. Die in Kapitel 8 identifizierte Gruppe der doppelt exponierten Unternehmen (negatives Eigenkapital, Forderungsquote über 50 Prozent) dürfte in diesen Sektoren überproportional vertreten sein; überprüfbar wird das erst, wenn Branchenkennungen mit Bilanzdaten verknüpft werden können, ein klar benannter nächster Forschungsschritt (Kapitel 15).
13. Konsequenzen und Handlungsoptionen
13.1 Liquiditätsketten und Dominoeffekte
Die empirischen Befunde fügen sich zu einem Mechanismus. Erstens: 194,9 Milliarden Euro Unternehmensvermögen hängen an der Zahlungsfähigkeit Dritter (Kapitel 5). Zweitens: Ein Fünftel der Gesellschaften hat keinen Eigenkapitalpuffer, und 9.139 kombinieren fehlende Puffer mit dominanter Forderungslast (Kapitel 8). Drittens: Ein Drittel der Unternehmen könnte nicht einmal zehn Prozent seiner Forderungen aus eigener Kasse ersetzen (Kapitel 9). Viertens: 62 Prozent der europäischen Unternehmen geben offen an, verspätete Kundenzahlungen an ihre eigenen Lieferanten weiterzureichen (Intrum, 2026a). Das ist die Anatomie eines Dominoeffekts: Der Verzug des einen ist der Finanzierungsentzug des nächsten. Der KSV1870 (2025) beschreibt denselben Mechanismus von der Insolvenzseite als "Sogwirkung" mit dem Risiko von Folgeinsolvenzen; die Europäische Kommission beziffert den Anteil des Zahlungsverzugs an den EU-Unternehmensinsolvenzen mit rund einem Viertel (Europäische Kommission, 2022).
Vor diesem Hintergrund ist die zentrale These dieser Studie bewusst nüchtern formuliert: Nicht jede hohe Forderungsquote ist riskant. Riskant wird sie, wo sie auf schwache Puffer, restriktive Finanzierung und erhöhtes Insolvenzgeschehen trifft. 2026 sind in Österreich alle drei Bedingungen gleichzeitig erfüllt.
Die betriebswirtschaftliche Forschung stützt diese Lesart seit langem. Deloof (2003) zeigte anhand belgischer Unternehmen, dass kürzere Forderungs- und Lagerbindungsdauern mit höherer Profitabilität einhergehen. Baños-Caballero, García-Teruel und Martínez-Solano wiesen für spanische KMU (2012) und britische Unternehmen (2014) eine umgekehrt U-förmige Beziehung zwischen Working Capital und Unternehmenserfolg nach: Ein gewisses Maß an gebundenem Umlaufvermögen ist produktiv, zu viel davon senkt Profitabilität und Unternehmenswert, besonders bei finanzierungsbeschränkten Firmen. Der stark besetzte obere Rand der österreichischen Verteilung (ein Viertel der Unternehmen über 56 Prozent Forderungsquote) operiert nach dieser Evidenz in einer Zone, in der zusätzliche Kapitalbindung keinen Zusatznutzen mehr stiftet.
13.2 Was gebundenes Kapital kostet
Die Kapitalbindung hat einen bezifferbaren Preis, auch ohne einen einzigen Ausfall. Bei einem Kapitalkostensatz von 4 Prozent verursacht der Bestand von 194,9 Milliarden Euro jährliche Finanzierungs- beziehungsweise Opportunitätskosten von rund 7,8 Milliarden Euro; bei 5 Prozent sind es 9,7 Milliarden, bei 6 Prozent 11,7 Milliarden, bei 8 Prozent 15,6 Milliarden Euro (Grafik 16). Diese Szenariorechnung ist keine Schadensschätzung und keine volkswirtschaftliche Kreditkostenstatistik; sie übersetzt lediglich die Größenordnung der Bindung in Jahreskosten. Realistisch ist die Bandbreite allemal: Der gesetzliche Verzugszinssatz von 10,73 Prozent (WKO, 2026a) markiert, was der Gesetzgeber selbst als angemessenen Preis verspäteten Geldes ansieht, und liegt oberhalb der gesamten Szenariobandbreite.
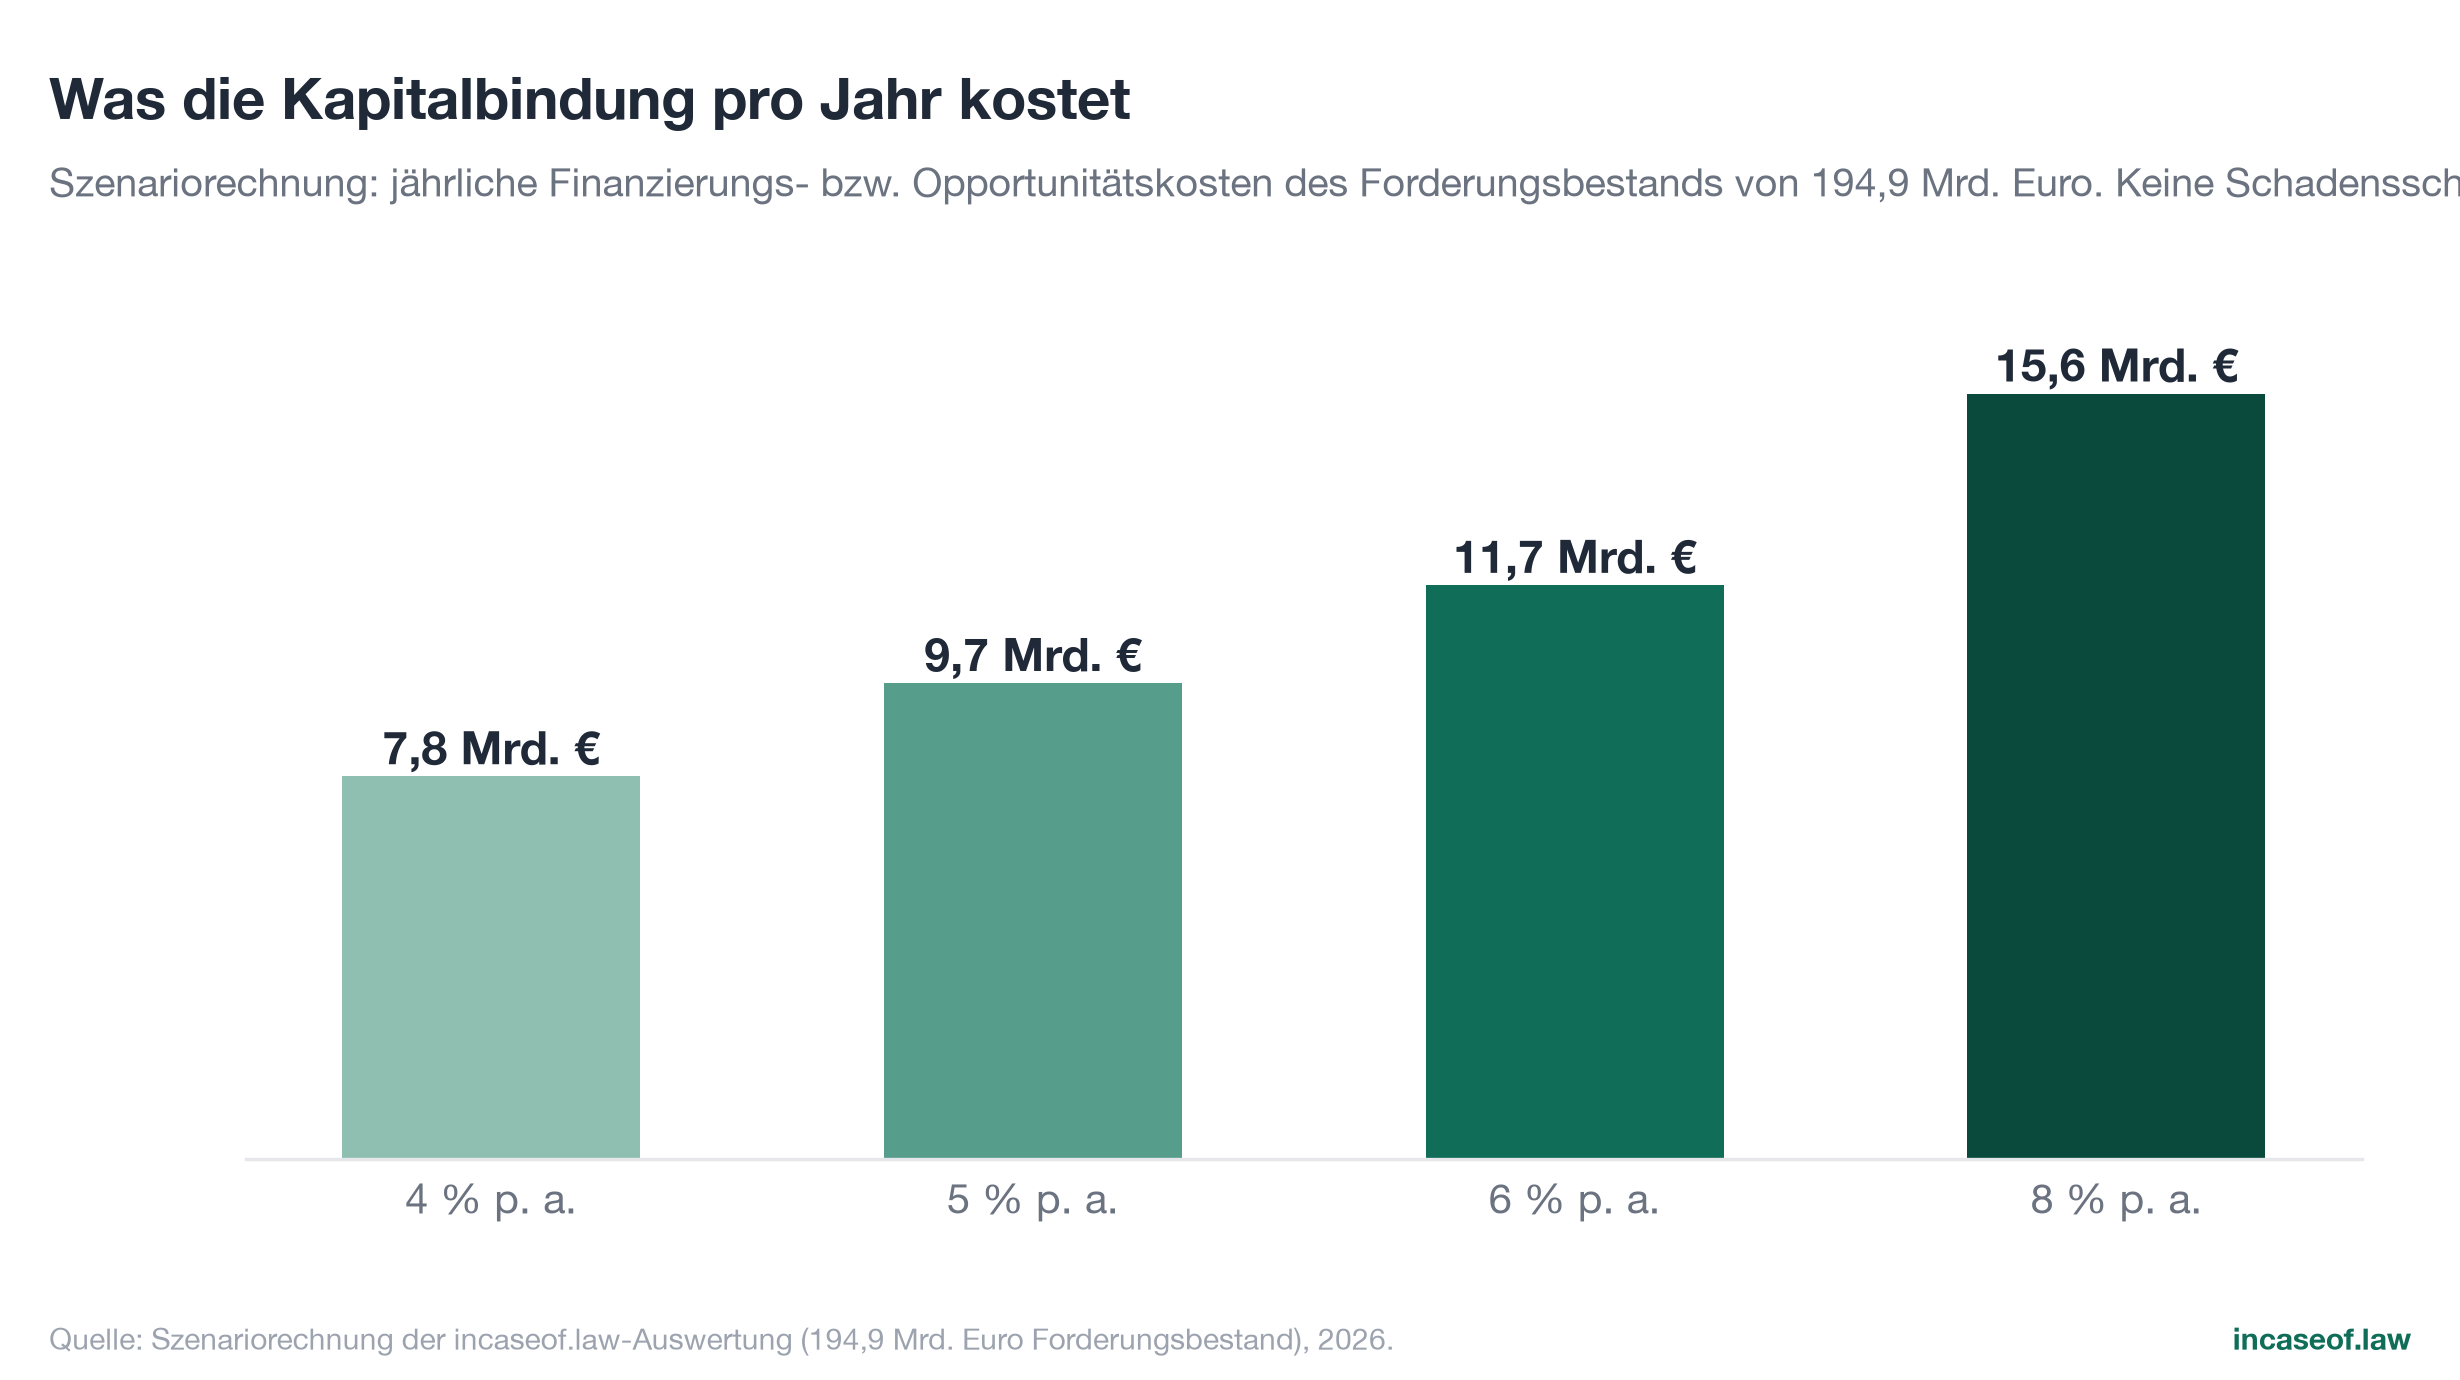
Dazu kommen die dokumentierten Realkosten der Einbringung: 32 Prozent der österreichischen Unternehmen berichten Produktivitätsverluste durch das Nachlaufen hinter überfälligen Forderungen (Intrum, 2026b), und rund 2 Prozent des B2B-Umsatzes werden als uneinbringlich abgeschrieben (Atradius, 2026).
13.3 Handlungsoptionen ohne Produktempfehlung
Aus den Daten folgt eine Prioritätenordnung, die vor jedem einzelnen Instrument ansetzt. Diese Studie empfiehlt bewusst kein Produkt und keinen Anbieter; sie benennt die Stellhebel, die sich aus Befunden und Rechtslage ergeben.
Erstens: Kreditpolitik vor Leistungserbringung. Der Rechtsrahmen erlaubt klare Zahlungsziele (bis 60 Tage jedenfalls zulässig, § 459 UGB), Verzugszinsen von aktuell 10,73 Prozent und die 40-Euro-Pauschale; eine Mahnung ist keine Klagevoraussetzung (WKO, 2026a). Wer Bonitätsprüfung, Limits und Fälligkeiten erst im Verzugsfall ernst nimmt, verlagert das Problem in die teuerste Phase.
Zweitens: Prozessqualität und Monitoring. Die Differenz zwischen Österreich (Absicherungsfokus) und Westeuropa (Prozessfokus) bei den Gegenstrategien (Atradius, 2026) markiert den größten Verbesserungsspielraum: kürzere Zeit bis zur Fakturierung, systematische Fälligkeitsüberwachung, segmentierte Eskalationsstufen. Die Konzentrationsbefunde dieser Studie liefern die Priorisierungslogik: Wenige große Positionen bestimmen das Volumen, viele kleine die Breite; beide brauchen unterschiedliche Routinen.
Drittens: Digitalisierung der Forderungsprozesse. Europaweit nutzen 66 Prozent der Unternehmen KI im Zahlungsmanagement, aber 55 Prozent fehlen nach eigener Aussage die Fähigkeiten (Intrum, 2026a). Automatisierte Rechnungs- und Mahnläufe sind 2026 keine Kür, sondern die Voraussetzung, um Produktivitätsverluste der Einbringung (Österreich: 32 Prozent Betroffene) zu senken.
Viertens: Puffer und Struktur. Die 9.139 doppelt exponierten Gesellschaften (Kapitel 8) zeigen, wo Forderungsmanagement allein nicht reicht: Ohne Eigenkapitalaufbau bleibt jede Zahlungsstörung existenzbedrohlich. Umgekehrt zeigen die 34,7 Prozent mit voller Kassa-Deckung (Kapitel 9), dass komfortable Puffer auch in dieser Unternehmenslandschaft erreichbar sind.
Fünftens: Konsequente, rechtssichere Eskalation. Factoring und Inkasso erfüllen unterschiedliche Funktionen entlang des Forderungslebenszyklus: Factoring monetarisiert laufende, unstrittige Forderungen früher; Inkasso adressiert fällige und notleidende Positionen im regulierten Rahmen (reglementiertes Gewerbe, Kostendeckelung durch die Höchstsätze-Verordnung; Kapitel 3.3). Keines der Instrumente ersetzt saubere Kreditpolitik und Prozesse; beide sind nachgelagerte Bausteine einer Kette, deren Reihenfolge feststeht: erst Prävention, dann Monitoring, dann Eskalation, zuletzt Risikotransfer oder Einbringung.
13.4 Wirtschaftspolitische Dimension
Für die Wirtschaftspolitik enthält der Befund zwei Botschaften. Erstens ist der anhängige EU-Verordnungsvorschlag zum Zahlungsverzug (COM(2023) 533) kein Randthema: In einer Volkswirtschaft, deren offenlegungspflichtiger Sektor 38 Prozent des BIP in Forderungen bindet, sind verbindlichere Zahlungsfristen ein Liquiditätsprogramm, das keinen Budgetcent kostet. Zweitens zeigt die Transparenzinfrastruktur selbst Wirkung: Erst die elektronische Offenlegung und die Öffnung der Registerdaten als hochwertige Datensätze (DVO (EU) 2023/138) machen eine flächendeckende, unabhängige Vermessung wie diese möglich. Datenoffenheit ist hier unmittelbar volkswirtschaftliche Risikofrüherkennung.
14. Limitationen
Der Wert einer registerbasierten Vollerhebung steht und fällt mit der Ehrlichkeit über ihre Grenzen. Die folgenden Einschränkungen sind bei jeder Verwendung der Studienergebnisse mitzulesen.
1. Die Position B.II ist ein Aggregat. "Forderungen und sonstige Vermögensgegenstände" umfasst Lieferforderungen, Forderungen gegen verbundene Unternehmen (einschließlich Cash-Pooling und Konzernverrechnung), Steuerguthaben, Kautionen und gewährte Darlehen. Nur große Gesellschaften legen die Untergliederung offen. Die 194,9 Milliarden Euro sind gebundenes Kapital, nicht die Summe offener Kundenrechnungen und erst recht nicht überfälliger Rechnungen. Aussagen wie "X schuldet Y" lassen sich aus diesen Daten nicht ableiten.
2. Stichtagswerte. 86,1 Prozent der Abschlüsse bilden den 31. Dezember ab. Forderungsbestände schwanken saisonal, projektbezogen und bilanzpolitisch; die Studie misst eine Jahresend-Momentaufnahme, keine Jahresdurchschnitte.
3. Keine Ertragsdaten für die Breite. Kleine und Kleinstgesellschaften legen keine Gewinn- und Verlustrechnung offen; Umsatz liegt nur für 5.362 Gesellschaften (3,6 Prozent) vor. Umschlagskennzahlen wie DSO sind daher für die Masse der Unternehmen nicht berechenbar, und das GuV-Subsample ist nach Größe selektiert.
4. Keine Branchenzuordnung. Die ausgewerteten Abschlussformate enthalten keine strukturierte ÖNACE-Kennung. Alle Branchenaussagen dieser Studie stammen aus externen Quellen und sind als solche gekennzeichnet.
5. Zeitliche Mischung der Stichtage. Die Population mischt Abschlussstichtage von Anfang 2024 bis Mitte 2026 (87,4 Prozent aus 2024, 12,5 Prozent aus 2025). Die Aggregate beschreiben den jeweils jüngsten verfügbaren Stand je Unternehmen, keinen einheitlichen Kalendertag.
6. Datenqualität einzelner Felder. 5,8 Prozent der Gesellschaften tragen keine Größenklassen-Angabe; die Rechtsform ist nur im neuen Datenformat strukturiert befüllt und wurde deshalb nicht ausgewertet. Im älteren Format treten vereinzelt um den Faktor 1.000 überhöhte Vorjahreswerte auf; aggregierte Jahresvergleiche verwenden daher die dokumentierte Plausibilitätsregel, Mediane sind davon unberührt. 651 Abschlüsse (0,4 Prozent) wurden bei Quotenberechnungen nach festen Regeln ausgeschlossen.
7. Der Restlaufzeit-Vermerk ist eine Teilstichprobe. Der Ausweis nach § 225 Abs. 3 UGB liegt nur für 2.001 früh im neuen Format einreichende Gesellschaften vor und ist nach Einreichungszeitpunkt selektiert; die Studie verzichtet deshalb auf eine Volumen-Hochrechnung. Inhaltlich gilt: Restlaufzeit ist Zeit bis zur Fälligkeit, nicht Forderungsalter; der Vermerk misst geplante Langfristbindung, nicht Zahlungsverzug.
8. Der offenlegungspflichtige Sektor ist nicht die ganze Wirtschaft. Einzelunternehmen (rund 76 Prozent aller Unternehmen laut WKO-Mitgliederstatistik), typische Personengesellschaften und Freiberufler legen keine Bilanzen offen. Gerade die klassische Kleinforderungs-Klientel ist hier unsichtbar. Die Gesamtwirtschaft bindet also mehr Kapital in Forderungen, als diese Studie ausweist; die 194,9 Milliarden Euro sind eine Untergrenze für den messbaren Sektor.
9. Abgrenzung zu volkswirtschaftlichen Statistiken. Die OeNB-Finanzierungsrechnung weist für nichtfinanzielle Unternehmen Handelskredite von rund 64,7 Milliarden Euro aus (Q1 2026; OeNB, 2026c). Der Unterschied zur B.II-Summe erklärt sich aus der breiteren bilanziellen Abgrenzung (konzerninterne Positionen, sonstige Vermögensgegenstände) und ist beabsichtigt; beide Größen beantworten unterschiedliche Fragen (Kapitel 2.5). Wer ausschließlich klassische Lieferforderungen betrachten will, sollte die OeNB-Größe heranziehen.
10. Keine Kausalaussagen. Die Studie beschreibt Bestände, Verteilungen und Zusammenhänge; sie erlaubt keine Aussagen über Ursachen einzelner Bilanzkonstellationen und keine Bonitätsurteile über einzelne Unternehmen. Auf Nennungen einzelner Gesellschaften wurde durchgehend verzichtet.
15. Fazit und Ausblick
Diese Studie hat die Forderungslandschaft der österreichischen Kapitalgesellschaften erstmals als registerbasierte Vollerhebung vermessen. Das Ergebnis lässt sich in einem Satz zusammenfassen: Gebundenes Kapital ist 2026 eine makroökonomische Größe mit mikroökonomischer Sprengkraft.
Makroökonomisch, weil 194,9 Milliarden Euro, 38 Prozent des BIP und ein Fünftel der aggregierten Bilanzsumme, in Zahlungsversprechen statt in verfügbarer Liquidität stehen, dreimal mehr als die gesamten Kassenbestände derselben Unternehmen. Mikroökonomisch, weil sich hinter den Aggregaten eine extreme Ungleichverteilung verbirgt: Ein Prozent der Unternehmen hält 61 Prozent des Bestands, während zehntausende kleine Gesellschaften Bestände tragen, die relativ zu ihren Puffern existenziell sind. 21,6 Prozent der Gesellschaften weisen negatives Eigenkapital aus, 9.139 kombinieren es mit einer forderungsdominierten Bilanz, und ein Drittel aller Unternehmen könnte nicht einmal zehn Prozent seiner Forderungen aus der eigenen Kasse ersetzen.
Dieses Bestandsbild trifft auf ein Umfeld, das Fehler teurer macht: historisch hohe Insolvenzzahlen mit 39 Prozent masselosen Verfahren, wieder steigende Leitzinsen, restriktivere Kreditvergabe und ein Zahlungsverhalten, bei dem Österreich die höchste gemessene Gläubigersorge Europas aufweist. Die Zeiten, in denen Forderungsbestände ein zinsfreier Puffer im Umlaufvermögen waren, sind vorbei.
Zugleich mahnt die Studie zur Präzision. Die Position B.II misst gebundenes Kapital, nicht überfällige Rechnungen; ihre Spitzenwerte spiegeln auch Konzernfinanzierung und Holdingstrukturen; und der offenlegungspflichtige Sektor ist nicht die ganze Wirtschaft. Wer mit diesen Zahlen arbeitet, in Medien, Politik oder Unternehmensführung, sollte die Verteilungen zitieren, nicht nur die Summen, und die Limitationen mitführen. Die Belastbarkeit der Aussagen beruht genau darauf, dass diese Studie nichts schätzt, was sie nicht messen kann.
Der Ausblick ist konkret. Drei Entwicklungen werden die Forderungslandschaft der kommenden Jahre neu zeichnen: Erstens die Formatumstellung auf JAb 4.0, die den Restlaufzeit-Vermerk flächendeckend maschinenlesbar macht und damit die geplante Langfristbindung erstmals in der Breite beobachtbar; die hier ausgewertete Teilstichprobe (11,9 Prozent der Unternehmen mit Ausweis, 12,3 Prozent des Volumens) ist der Auftakt. Zweitens die mögliche EU-Zahlungsverzugsverordnung, die die Fristenlandschaft im B2B-Geschäft verschieben würde. Drittens die jährliche Fortschreibung dieser Erhebung selbst: Mit jedem Offenlegungsjahrgang wird aus der Momentaufnahme eine Zeitreihe, die Auf- und Abbau des gebundenen Kapitals, die Wanderung zwischen den Risikozellen und die Wirkung des Zinsumfelds sichtbar macht. Die Datenbasis dafür ist öffentlich, die Methodik offengelegt, die Fortsetzung angekündigt.
17. Zitierhinweis und Datenverfügbarkeit
Kanonische Zitierweise
Für die Gesamtstudie:
incaseof.law (2026). Warten aufs Geld. Die Forderungslandschaft der österreichischen Unternehmen 2026. Auswertung von n = 149.916 Jahresabschlüssen aus dem österreichischen Firmenbuch. Wien: incaseof.law.
Personenbezogene Zitierweise (APA):
Kindler, M., & Holzbach, S. (2026). Warten aufs Geld. Die Forderungslandschaft der österreichischen Unternehmen 2026. Wien: incaseof.law.
Kurzform für Medien und laufenden Text:
incaseof.law-Studie "Warten aufs Geld" (2026), Auswertung von 149.916 Jahresabschlüssen aus dem Firmenbuch.
Für einzelne Kennzahlen wird die Nennung von Kennzahl, Jahr und Quelle empfohlen, zum Beispiel: "194,9 Milliarden Euro Forderungsbestand österreichischer Kapitalgesellschaften (incaseof.law, 2026)".
Datengrundlage und Weiterverwendung
Quelle der Registerdaten ist die Republik Österreich, vertreten durch das Bundesministerium für Justiz (Firmenbuch, Abruf über die IWG-Schnittstelle von JustizOnline, Datenstand 17. Juli 2026). Alle Aggregationen, Kennzahlen und Grafiken sind eigene Berechnungen und Anreicherungen des Herausgebers; sie sind gegenüber den Registerrohdaten als solche gekennzeichnet. Die Studie gibt keine Rohdaten einzelner Gesellschaften weiter und nennt keine einzelnen Unternehmen.
Die Kennzahlen der Studie (Ergebnistabellen im CSV-Format) und der vollständige Analysecode sind auf Anfrage beim Herausgeber verfügbar und im Anhang dokumentiert. Grafiken der Studie dürfen für redaktionelle Zwecke verwendet werden, sofern die Quellenzeile mitgenannt wird, die in der jeweiligen Grafik selbst steht. Für die Grafiken 1 bis 14 lautet sie "Quelle: incaseof.law-Auswertung von 149.916 Jahresabschlüssen (Firmenbuch, Republik Österreich/BMJ), 2026". Die Grafiken 15 bis 20 tragen abweichende Quellenzeilen: Teilstichprobe, Szenariorechnung sowie Atradius, Intrum, KSV1870, OeNB und WKO.
Kontakt
incaseof.law GmbH, Wien. Presse- und Datenanfragen: siehe Pressekontakt auf incaseof.law.
Quellenverzeichnis
Alle Online-Quellen wurden am 17. Juli 2026 abgerufen und inhaltlich gegen die zitierten Aussagen geprüft. Abrufdatum im Folgenden: 17.07.2026, sofern nicht anders angegeben.
Primärdaten
incaseof.law. (2026). Warten aufs Geld. Die Forderungslandschaft der österreichischen Unternehmen 2026 [Eigene Auswertung von n = 149.916 Jahresabschlüssen; Registerdatenquelle: Republik Österreich, vertreten durch das Bundesministerium für Justiz, Firmenbuch/JustizOnline, IWG-Schnittstelle; Datenstand 17.07.2026]. Wien: incaseof.law.
Republik Österreich, vertreten durch das BMJ. (2026). Firmenbuch, elektronisch offengelegte Jahresabschlüsse [Registerdaten, abgerufen über die IWG-Schnittstelle von JustizOnline]. https://justizonline.gv.at/jop/web/iwg (Nutzungsbedingungen: https://justizonline.gv.at/jop/web/iwg/terms)
Studien, Statistiken und Marktberichte
Atradius. (2026, 5. Juni). B2B payment practices trends in Austria 2026 (Payment Practices Barometer, Ausgabe Österreich). https://group.atradius.com/knowledge-and-research/reports/b2b-payment-practices-trends-in-austria-2026 (PDF: https://group.atradius.com/dam/jcr:0dcab286-dbcb-4717-8210-c40120880572/payment-practices-barometer-western-europe-2026-austria-en-fin.pdf)
Creditreform Wirtschaftsforschung. (2026, 5. Mai). Unternehmensinsolvenzen in Europa, Jahr 2025. https://www.creditreform.de/aktuelles-wissen/pressemeldungen-fachbeitraege/news-details/show/unternehmensinsolvenzen-in-europa-jahr-2025 (Vorjahreswerte laut Erstveröffentlichung der Jahresberichte 2023 und 2024; einzelne Jahreswerte werden von Creditreform nachträglich revidiert.)
European Central Bank. (2026, 28. April). The euro area bank lending survey, First quarter of 2026. https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.pr260428~6b156107c1.en.html
Intrum. (2026a, April). European Payment Report 2026. https://www.intrum.com/insights/publications/epr-2026/ (PDF: https://www.intrum.com/media/ymyjm5fm/intrum_epr-2026.pdf)
Intrum. (2026b, April). Austria: European Payment Report 2026 (Länderausgabe Österreich). https://www.intrum.at/business-losungen/reports-insights/reports/austria-european-payment-report-2026/ (PDF: https://www.intrum.at/media/up2idtec/2026-intrum-austria-epr.pdf)
KSV1870. (2025, 13. Jänner). Insolvenzentwicklung 2024. Insolvenzschub mit Sogwirkung: Firmenpleiten steigen um 22 Prozent. https://www.ksv.at/insolvenzstatistik/insolvenzentwicklung-2024 (Pressemeldung: https://www.ksv.at/pressemeldungen/insolvenzschub-sogwirkung-firmenpleiten-steigen-22-prozent)
KSV1870. (2026a, 13. Jänner). Unternehmensinsolvenz 2025. Unternehmensinsolvenzen steigen weiter: 19 Fälle pro Tag. https://www.ksv.at/insolvenzstatistik/unternehmensinsolvenz-2025
KSV1870. (2026b, 16. Juli). Unternehmensinsolvenzen 1. Halbjahr 2026. https://www.ksv.at/insolvenzstatistik/unternehmensinsolvenzen-1-halbjahr-2026
Oesterreichische Nationalbank. (2026a, 11. Juni). EZB: Geldpolitische Beschlüsse vom 11.06.2026 (Leitzinssätze mit Wirkung vom 17. Juni 2026). https://www.oenb.at/Presse/oenb-aktuell/20260611-ezb-geldpolitische-beschluesse.html
Oesterreichische Nationalbank. (2026b). Anknüpfungszinssätze (Basiszinssatz-Historie). https://www.oenb.at/Service/Zins--und-Wechselkurse/Anknuepfungszinssaetze.html
Oesterreichische Nationalbank. (2026c, 7. Juli). Gesamtwirtschaftliche Finanzierungsrechnung: Finanzverflechtungen der nichtfinanziellen Unternehmen (Standardisierte Tabelle 801.1.1, Handelskredite). https://www.oenb.at/Statistik/Standardisierte-Tabellen/gesamtwirtschaftliche-finanzierungsrechnung/volkswirtschaftliche-sektoren/nichtfinanzielle-unternehmen.html
Statistik Austria. (2026, 5. März). Wirtschaftsleistung 2025 um 0,6 % gewachsen (Pressemitteilung 129-048/26; nominelles BIP 2025: 512,8 Mrd. Euro). https://www.statistik.at/fileadmin/announcement/2026/03/20260305BIP2025Q4.pdf
WIFO. (2026, Juni). Konjunkturprognose Juni 2026 (WIFO/IHS-Prognosen im Überblick 2/2026, herausgegeben von der WKO, Abteilung für Wirtschaftspolitik). https://www.wko.at/oe/news/konjunkturprognose-wifo-ihs-2-2026.pdf
Wirtschaftskammer Österreich. (2024). Bauwirtschaft auch 2024 in Rezession (Branchenfokus Bau, Datenbasis WIFO). https://www.wko.at/oe/news/branchenfokus-bau
Wirtschaftskammer Österreich. (2025). Übermittlung der Bilanzen an das Firmenbuch über JustizOnline ab 1.1.2026. https://www.wko.at/information-consulting/unternehmensberatung-buchhaltung-informationstechnologie/buchhaltung/uebermittlung-der-bilanzen-an-das-firmenbuch-fina
Wirtschaftskammer Österreich. (2026a). Zahlungsverzug des Geschäftspartners. https://www.wko.at/vertragsrecht/zahlungsverzug-des-geschaeftspartners
Wirtschaftskammer Österreich. (2026b, Februar). Kammermitglieder nach Rechtsformen 2025 (Statistisches Jahrbuch). https://www.wko.at/statistik/jahrbuch/mg-rf.pdf
Rechtsquellen
Bundesgesetz über das Firmenbuch und Unternehmensrecht: §§ 221, 222, 224, 225, 242, 277, 278, 283, 456, 458, 459 UGB, Bundesrecht konsolidiert. Rechtsinformationssystem des Bundes (RIS). https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=Bundesnormen&Gesetzesnummer=10001702
UGB-Schwellenwerte-Verordnung, BGBl. II Nr. 318/2024. https://ris.bka.gv.at/Dokumente/BgblAuth/BGBLA_2024_II_318/BGBLA_2024_II_318.html
Gewerbeordnung 1994: § 94 Z 36, § 118 GewO (Inkassoinstitute), Bundesrecht konsolidiert. RIS. https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=Bundesnormen&Gesetzesnummer=10007517
Verordnung über die Höchstsätze der Inkassoinstituten gebührenden Vergütungen, BGBl. Nr. 141/1996. RIS. https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=Bundesnormen&Gesetzesnummer=10007798
Informationsweiterverwendungsgesetz 2022 (IWG 2022), BGBl. I Nr. 116/2022, insbesondere §§ 8 und 14. RIS. https://www.ris.bka.gv.at/GeltendeFassung.wxe?Abfrage=Bundesnormen&Gesetzesnummer=20011973
Europäische Union. (2011). Richtlinie 2011/7/EU des Europäischen Parlaments und des Rates vom 16. Februar 2011 zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr (Neufassung). EUR-Lex. https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32011L0007
Europäische Kommission. (2022, 21. Dezember). Durchführungsverordnung (EU) 2023/138 zur Festlegung bestimmter hochwertiger Datensätze und der Modalitäten ihrer Veröffentlichung und Weiterverwendung (Anhang, Kategorie "Unternehmen und Eigentümerschaft von Unternehmen"). EUR-Lex. https://eur-lex.europa.eu/legal-content/DE/TXT/?uri=CELEX:32023R0138
Europäische Kommission. (2023). Vorschlag für eine Verordnung zur Bekämpfung von Zahlungsverzug im Geschäftsverkehr, COM(2023) 533 final (Verfahren 2023/0323(COD)). Verfahrensstand: Europäisches Parlament, Legislative Observatory. https://oeil.secure.europarl.europa.eu/oeil/en/procedure-file?reference=2023/0323(COD)
von der Leyen, U. (2022, 14. September). 2022 State of the Union Address by President von der Leyen (SPEECH/22/5493). Europäische Kommission. https://ec.europa.eu/commission/presscorner/detail/en/speech_22_5493
Bundesministerium für Justiz. (2026). IWG-Nutzungsbedingungen zur Informationsweiterverwendung (JustizOnline, Punkt 1.3: Quellenangabe "Republik Österreich, vertreten durch das BMJ"). https://justizonline.gv.at/jop/web/iwg/terms
Wissenschaftliche Literatur
Baños-Caballero, S., García-Teruel, P. J., & Martínez-Solano, P. (2012). How does working capital management affect the profitability of Spanish SMEs? Small Business Economics, 39(2), 517-529. https://doi.org/10.1007/s11187-011-9317-8
Baños-Caballero, S., García-Teruel, P. J., & Martínez-Solano, P. (2014). Working capital management, corporate performance, and financial constraints. Journal of Business Research, 67(3), 332-338. https://doi.org/10.1016/j.jbusres.2013.01.016
Deloof, M. (2003). Does working capital management affect profitability of Belgian firms? Journal of Business Finance & Accounting, 30(3-4), 573-588. https://doi.org/10.1111/1468-5957.00008
Anhang
A. Reproduzierbarkeit
Alle Kennzahlen dieser Studie entstammen dem Analyseskript analyse/analyse.py (Python, pandas), das die Rohdatenbank ausschließlich lesend verarbeitet. Die Grafiken erzeugen analyse/make_charts.py (Primärdaten) und analyse/make_charts_extern.py (verifizierte Sekundärdaten). Die vollständigen Kennzahlen liegen in analyse/ergebnisse.json, die Ergebnistabellen als CSV im Ordner analyse/.
Basisfilter der Untersuchungspopulation: parse_ok = 1, jüngster Abschluss je Firmenbuchnummer, Abschlussstichtag ab 01.01.2024; n = 149.916.
B. Perzentile der Forderungsquote (in Prozent der Bilanzsumme)
| Segment | P10 | P25 | Median | P75 | P90 | P95 | P99 | n |
|---|---|---|---|---|---|---|---|---|
| Alle | 0,5 | 5,0 | 22,5 | 56,2 | 89,1 | 98,5 | 100,0 | 149.265 |
| Kleinst | 0,3 | 3,4 | 21,2 | 61,0 | 93,5 | 99,7 | 100,0 | 84.450 |
| Klein | 1,1 | 7,2 | 23,4 | 51,0 | 80,1 | 93,6 | 100,0 | 51.765 |
| Mittelgroß | 5,7 | 12,6 | 25,8 | 46,9 | 73,1 | 86,1 | 98,2 | 3.359 |
| Groß | 7,7 | 14,4 | 27,1 | 48,8 | 73,7 | 87,6 | 98,3 | 1.117 |
| ohne Angabe | 0,5 | 5,3 | 23,2 | 58,0 | 90,3 | 99,3 | 100,0 | 8.574 |
C. Verteilung der Forderungsquote
| Quotenklasse | Unternehmen | Anteil Unternehmen % | Volumen Mrd. € | Anteil Volumen % |
|---|---|---|---|---|
| 0-10 % | 50.810 | 34,0 | 13,02 | 6,7 |
| 10-20 % | 19.731 | 13,2 | 23,96 | 12,3 |
| 20-30 % | 14.796 | 9,9 | 24,08 | 12,4 |
| 30-40 % | 11.751 | 7,9 | 22,28 | 11,4 |
| 40-50 % | 9.635 | 6,5 | 18,90 | 9,7 |
| 50-60 % | 8.153 | 5,5 | 18,93 | 9,7 |
| 60-80 % | 13.752 | 9,2 | 24,68 | 12,7 |
| 80-101 % | 20.637 | 13,8 | 49,01 | 25,2 |
D. Kennzahlen nach Größenklasse (§ 221 UGB)
| Segment | Unternehmen | Median-Quote % | Ø-Quote % | Ford. Mrd. € | EK negativ % | Kassa<25 % % | Median YoY % | Median-Bestand € |
|---|---|---|---|---|---|---|---|---|
| Alle | 149.916 | 22,5 | 33,4 | 194,90 | 21,6 | 45,1 | 1,9 | 77.875 |
| Kleinst | 84.926 | 21,3 | 34,2 | 23,70 | 27,9 | 45,3 | 2,4 | 33.218 |
| Klein | 51.869 | 23,4 | 32,1 | 69,10 | 13,0 | 44,1 | 1,4 | 253.676 |
| Mittelgroß | 3.361 | 25,8 | 32,7 | 24,95 | 3,2 | 45,7 | -0,9 | 3.243.832 |
| Groß | 1.117 | 27,1 | 34,0 | 52,80 | 2,0 | 58,1 | 1,4 | 18.320.180 |
| ohne Angabe | 8.643 | 23,2 | 34,3 | 24,35 | 21,8 | 46,8 | 2,2 | 69.969 |
E. Konzentration des Forderungsbestands
| Gruppe | Unternehmen | Eintrittsschwelle € | Volumen Mrd. € | Anteil % |
|---|---|---|---|---|
| Top 0,1 % | 150 | 146.091.990 | 65,39 | 33,6 |
| Top 1 % | 1.499 | 16.528.464 | 118,84 | 61,0 |
| Top 5 % | 7.496 | 2.950.269 | 157,70 | 80,9 |
| Top 10 % | 14.992 | 1.257.932 | 171,97 | 88,2 |
Gini-Koeffizient: 0,92. Unternehmen mit Beständen ab 1 Mio. €: 17.983 (90,0 % des Volumens); ab 100.000 €: 68.484 (98,9 %).
F. Kreuztabelle Eigenkapitalquote x Forderungsquote (Unternehmen)
| EK-Quote | Ford. unter 10 % | 10-25 % | 25-50 % | über 50 % |
|---|---|---|---|---|
| negativ | 13.170 | 4.884 | 4.859 | 9.139 |
| 0-10 % | 5.463 | 2.160 | 1.783 | 2.788 |
| 10-30 % | 6.598 | 4.017 | 4.143 | 5.415 |
| über 30 % | 25.579 | 16.524 | 17.543 | 25.200 |
G. Liquiditätsdeckung (Kassa in Prozent des Forderungsbestands)
| Deckungsklasse | Unternehmen | Anteil % |
|---|---|---|
| unter 10 % | 49.833 | 34,8 |
| 10-25 % | 14.623 | 10,2 |
| 25-50 % | 13.773 | 9,6 |
| 50-100 % | 15.355 | 10,7 |
| 100 % und mehr | 49.719 | 34,7 |
H. Bilanzstichtage nach Quartal
| Quartal | Unternehmen | Anteil % | Median-Quote % | Volumen Mrd. € |
|---|---|---|---|---|
| Q1 | 14.369 | 9,6 | 23,2 | 21,26 |
| Q2 | 2.756 | 1,8 | 19,5 | 3,86 |
| Q3 | 1.228 | 0,8 | 24,6 | 2,26 |
| Q4 | 131.563 | 87,8 | 22,4 | 167,52 |
I. Unternehmen nach absoluter Höhe des Forderungsbestands
| Bestandsklasse | Unternehmen | Anteil Unternehmen % | Volumen Mrd. € | Anteil Volumen % |
|---|---|---|---|---|
| 0 | 6.000 | 4,0 | 0,00 | 0,0 |
| bis 10.000 € | 28.105 | 18,8 | 0,09 | 0,0 |
| 10.000-100.000 € | 47.141 | 31,5 | 2,05 | 1,1 |
| 100.000 €-1 Mio. € | 50.489 | 33,7 | 17,44 | 8,9 |
| 1-10 Mio. € | 15.498 | 10,4 | 43,98 | 22,6 |
| über 10 Mio. € | 2.480 | 1,7 | 131,34 | 67,4 |
J. Grafikverzeichnis
- 01_gebundenes_kapital (PNG 300dpi + SVG)
- 02_verteilung_forderungsquote (PNG 300dpi + SVG)
- 03_median_vs_mittelwert (PNG 300dpi + SVG)
- 04_quoten_groessenklassen (PNG 300dpi + SVG)
- 05_lorenzkurve (PNG 300dpi + SVG)
- 06_top_anteile (PNG 300dpi + SVG)
- 07_firmen_vs_volumen (PNG 300dpi + SVG)
- 08_bestand_groessenklassen (PNG 300dpi + SVG)
- 09_ek_forderungen_heatmap (PNG 300dpi + SVG)
- 10_negatives_eigenkapital (PNG 300dpi + SVG)
- 11_liquiditaetsdeckung (PNG 300dpi + SVG)
- 12_kassadeckung_groessenklassen (PNG 300dpi + SVG)
- 13_yoy_dynamik (PNG 300dpi + SVG)
- 14_bilanzstichtage (PNG 300dpi + SVG)
- 15_restlaufzeit (PNG 300dpi + SVG)
- 16_opportunitaetskosten (PNG 300dpi + SVG)
- 17_atradius_verzug (PNG 300dpi + SVG)
- 18_intrum_indikatoren (PNG 300dpi + SVG)
- 19_insolvenzen (PNG 300dpi + SVG)
- 20_zinsen (PNG 300dpi + SVG)
Über den Autor
Dr. Maximilian Kindler ist Gründer und Geschäftsführer der incaseof.law GmbH, eines lizenzierten Inkassoinstituts in Österreich und Deutschland mit vom OGH bestätigtem Modell. Analyse und Redaktion: incaseof.law; sämtliche Kennzahlen sind über den veröffentlichten Analysecode reproduzierbar. Registerdatenquelle: Republik Österreich, vertreten durch das BMJ.